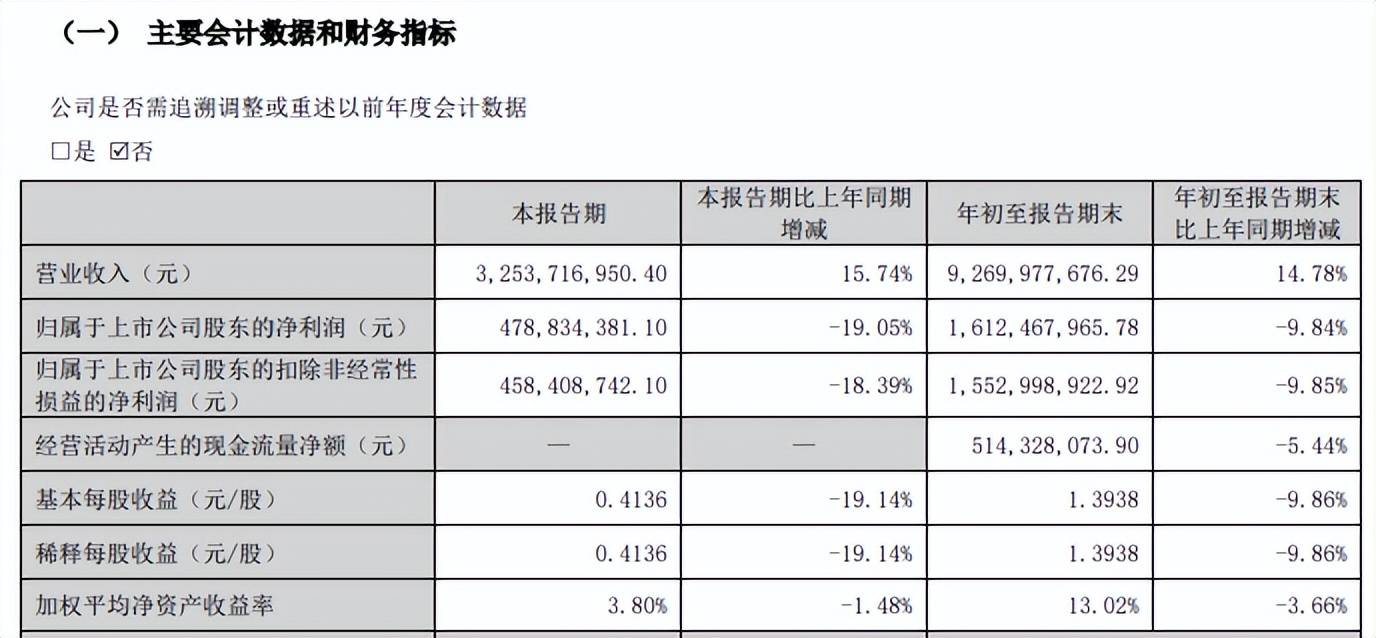
作为轮胎模具当之无愧的龙头,豪迈科技近年来业绩增长较为明显,2026年前三季度,公司增收不增利,实现营业收入92.7亿元,同比增长14.78%,归母净利润16.12亿元,同比下滑9.84%,利润下滑与汇兑损失大增有关。
业绩增长的同时,豪迈科技也逐年加大分红力度,2025年分红8亿元,股利支付率高达33.43%,即使如此,投资者似乎并不买单,股价自3月份以来总体呈现下滑态势,近期有所反弹。需要指出的是,虽然业绩增长较为明显,但净利润现金含量却比较低,前三季度仅31.9%,经营质量有待进一步提高。
收入连增,各大业务表现不一
业绩连涨,前三季度利润转降。2021年至2025年,豪迈科技业绩连续增长,实现营业收入分别为60.08亿元、66.42亿元、71.66亿元、88.13亿元、110.78亿元,年复合增长率约17%;归母净利润分别为10.53亿元、12亿元、16.12亿元、20.11亿元、23.93亿元,年复合增长率约23%。
2026年前三季度,公司增收不增利,实现营业收入92.7亿元,同比增长14.78%,归母净利润16.12亿元,同比下滑9.84%,且单季度降幅有所扩大,分别下降0.83%、8.69%、19.05%。
分析来看,公司前三季度财务费用高达1.5亿元,上年同期为-0.7亿元,主要因汇率变动导致的汇兑损失增多所致,从中报来看,汇兑损失高达1.02亿元,上年同期为-0.66亿元。
轮胎模具龙头。豪迈科技主要从事子午线轮胎活络模具的生产及销售、大型零部件机械产品的铸造及精加工、机床装备相关产品的研发、生产和销售,其中轮胎模具是核心业务,该业务覆盖摩托车胎模具、飞机胎模具、乘用胎模具、载重胎模具、工程胎模具、巨型胎模具以及胶囊模具、空气弹簧模具等。
2023年至2025年,模具产品实现营业收入分别为37.9亿元、46.51亿元、55.09亿元,同比分别增长15.76%、22.73%、18.44%,毛利率略有波动,分别为43.06%、39.59%、39.98%。
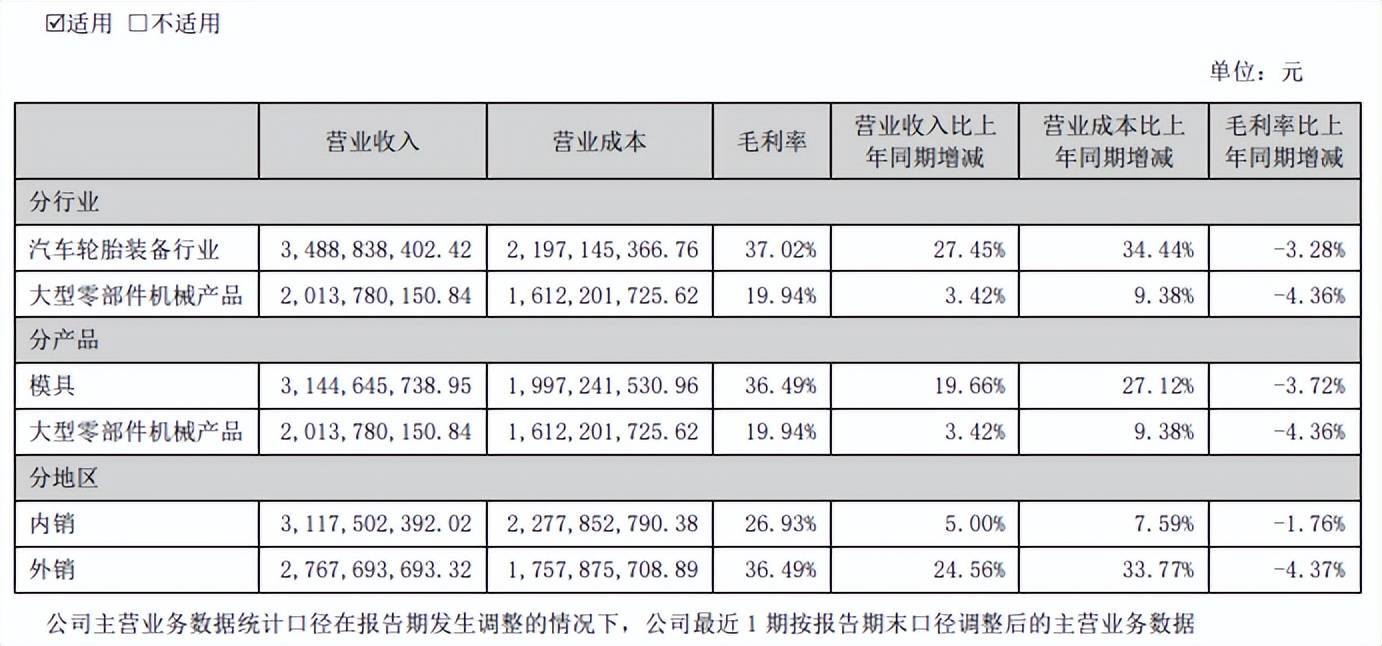
2026上半年,模具实现收入31.45亿元,同比增长19.66%,毛利率36.49%,同比下滑3.72%,主要受项目扩建、员工数量及人工成本增加、汇率变动等因素的叠加影响所致。
事实上,豪迈科技在轮胎模具行业是当之无愧的龙头,全球市占率从2014年的约15%持续攀升至2025年的32%左右,其深度绑定了全球轮胎75强中的66家,并且是米其林、普利司通、固特异最大的外部模具供应商。作为对比,其竞争对手巨轮智能和韩国DynamicDesign的全球份额均仅约2%。
大型零部件机械业务增势放缓。大型零部件机械业务是豪迈科技第二大重要业务,该业务以风电、燃气轮机等能源类产品零部件的铸造及精加工为主,也涉及部分压铸机、注塑机、工程机械等领域,合作客户包括GE、三菱、西门子、东方电气、上海电气、中车、哈电等等。
2023年至2025年,大型零部件机械产品实现收入分别为27.7亿元、33.32亿元、39.64亿元,同比分别变动-8.91%、20.31%、18.97%,毛利率波动大,分别为23.41%、25.67%、21.58%。
2026上半年,大型零部件机械产品实现收入20.14亿元,同比增长3.42%,毛利率19.94%,同比下滑4.36%,主要受员工数量及人工成本增加、汇率变动等因素综合影响所致。
从行业来看,根据国际能源机构(IEA)和多家市场研究机构数据显示,2025年全球燃气轮机新增装机容量100.3GW,较2024年58.2GW增长72.3%,其中H级高效燃机机组凭借发电效率高、氢能兼容性、调峰快速的优势成为竞争焦点。
据国家能源局数据,2026年上半年国内风电新增并网38.62GW,受2025年行业抢装高基数影响同比小幅回落。结合北极星电力网、风芒能源数据,2026年上半年风电整机全球中标72.1GW,其中国内中标57.06GW,国内招投标节奏放缓、订单释放收缩。
数控机床收入转降。豪迈科技另一大业务是数控机床,主要产品是功能部件和高档数控机床,产品服务于精密模具、半导体、刀具、精密机械加工、能源、汽车制造等行业。
2023年至2025年,数控机床业务实现收入分别为3.08亿元、3.99亿元、9.68亿元,2026上半年实现收入3.83亿元,同比下降24.46%,不过公司称内部自用机床需求增长明显,综合来看,报告期内数控机床公司整体的机床产出是增长的。
2026年1-6月,机床工具行业完成营业收入5309亿元,同比增长7.6%,延续上行趋势,其中金属切削机床分行业同比增长15.6%。据国统局公布的规模以上企业统计数据,2026年上半年金属切削机床产量43.2万台,同比增长6.9%。
强研发,股价波动剧烈
五年累计投入超20亿元。2021年至2025年,豪迈科技实现营业收入分别为2.59亿元、2.95亿元、3.56亿元、4.63亿元、6.56亿元,五年累计投入超20亿元,研发费用率分别为4.32%、4.44%、4.96%、5.25%、5.92%。
进入2026年,公司继续加强研发投入,前三季度研发费用5.16亿元,同比增长13.1%,研发费用率5.56%,截至2025年末研发人员高达1925人,研发人员占比10.47%,主要以本科学历为主,高达1426人。
庞大研发团队的另一面,公司累计取得390多项发明专利,在轮胎模具业务中,公司熟练掌握了电火花、雕刻、精铸铝三种模具加工技术,同时紧跟技术发展潮流,在模具制造过程中运用激光雕刻、3D打印等多种全新工艺;在大型零部件机械产品业务中,公司依托强大的研发、铸造实力和机械加工能力,形成了铸造加工一体化的综合优势;在机床产品业务方面,经过30年的研发完善、迭代升级,在精度和性能方面达到国内领先水平。
经营质量有待提高。虽然豪迈科技近年来业绩连增,但经营质量有待进一步提高,2021年至2025年的经营现金流分别为1.18亿元、5.55亿元、16.05亿元、11.39亿元、10.34亿元,净利润现金含量分别为11.24%、46.28%、99.55%、56.64%、43.19%,2026前三季度经营现金流为5.14亿元,同比下滑5.44%,净利润现金含量仅31.9%。
2026三季度末,公司应收账款、应收票据分别为43.6亿元、4.5亿元,且存货高达29.39亿元,上述资产占流动资产的比例高达79.59%,换而言之,应收资产、存货挤压现金流空间,需要做好账期、存货管理。
分红力度增强,股价波动大。随着业绩上涨,豪迈科技在分红方面也颇为大方,2023年至2025年分别分红4.99亿元、6.18亿元、8亿元,去年股利支付率达到33.43%,分红比例尚可。
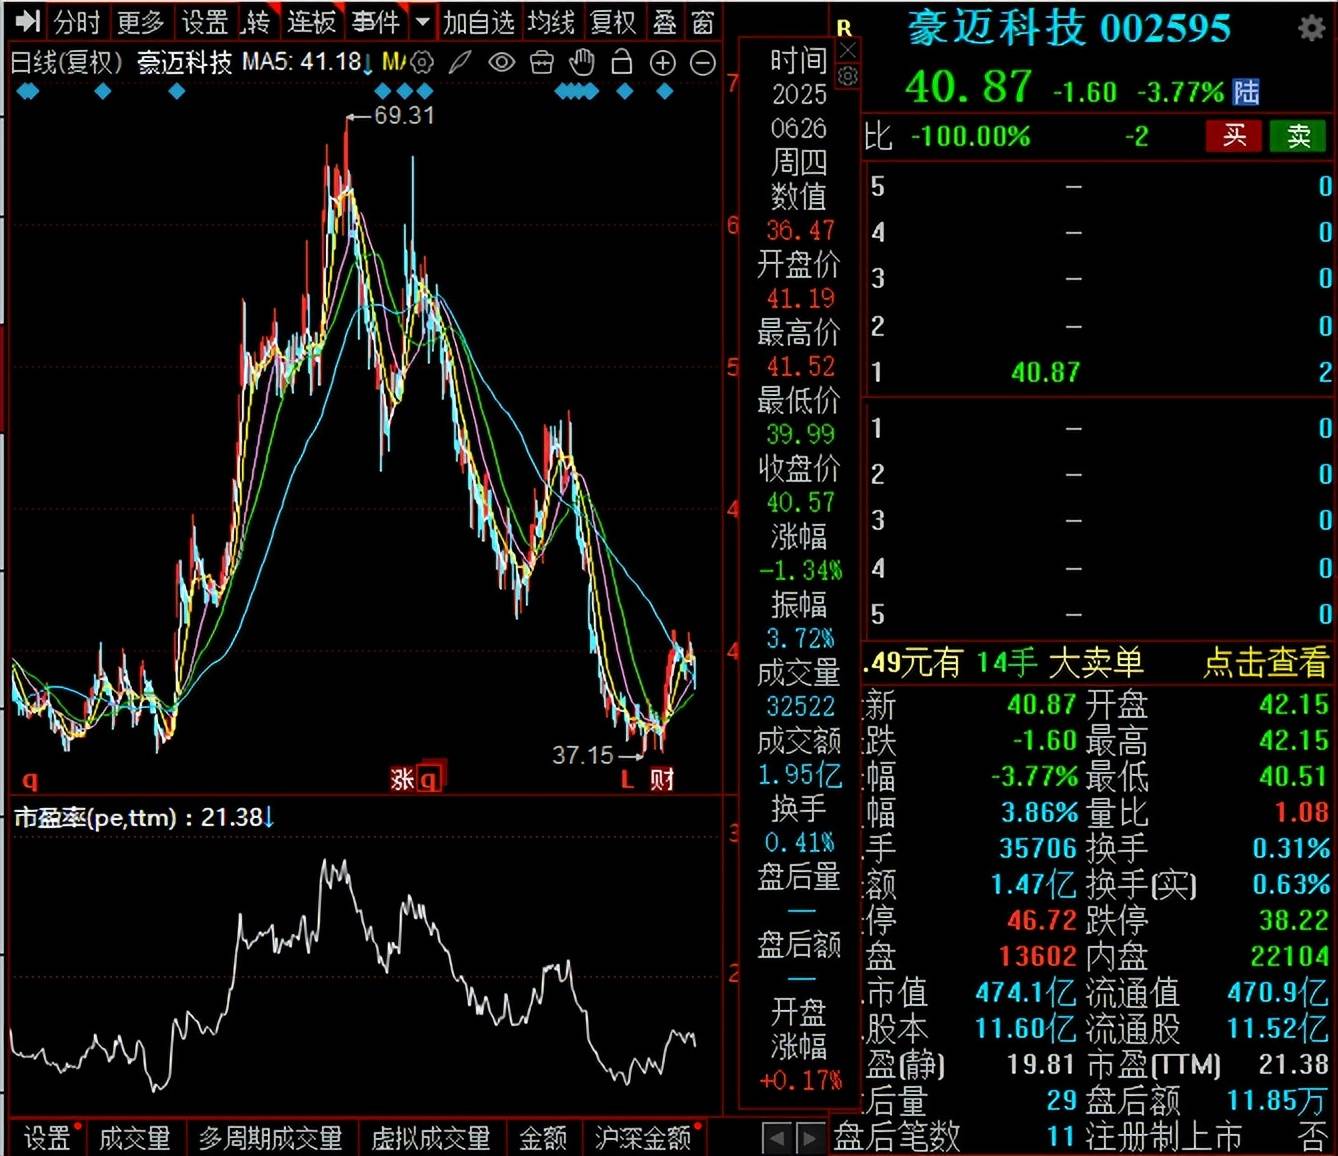
二级市场上,公司股价波动较为明显,总体呈现倒“V型”,自2025年10月37.31元/股的低点一路上升至2026年3月69.31元/股的高点,此后股价转跌,低点至37.15元/股,11月20日收盘价为40.87元/股,较高点跌幅超40%,总市值474.1亿元,TTM市盈率21.38倍,估值并不低。
面对着年内股价大跌,公司并没有回购计划,上一轮回购发生在2023年12月,后续是否会进行回购,尚有待时间验证。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)