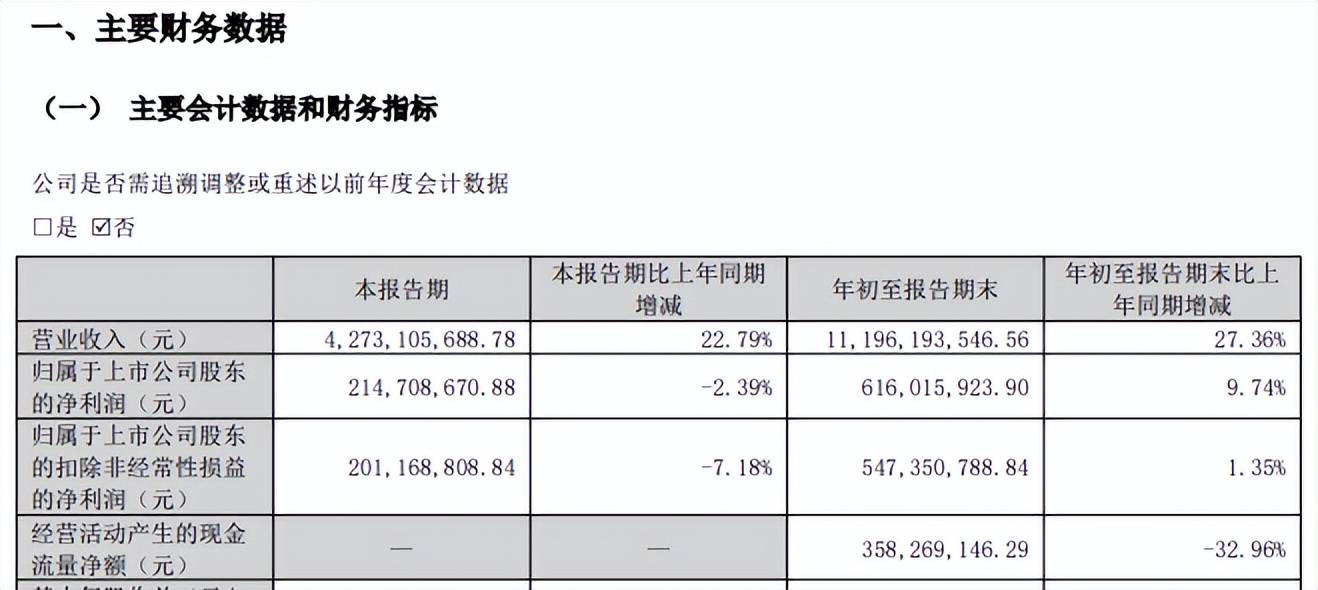
作为国内汽车电子领域的重要参与者,华阳集团近年来业绩随着新能源汽车的快速发展而水涨船高,增长延续至2026年,前三季度实现营业收入、归母净利润分别为111.96亿元、6.16亿元,同比分别增长27.36%、9.74%。
华阳集团两大核心业务汽车电子及精密压铸均获得长足发展,规模接连创下新高,美中不足的是,两大业务毛利率因行业竞争剧烈、原材料价格上涨等影响而有所下滑。
值得一提的是,虽然华阳集团业绩增长较为明显,不过实际控制人却打算让出控制权,目前控股股东华越投资与九洲集团已签署股权转让协议,向后者转让约1.49亿股,占上市公司比例约28.3%,转让价格38.1011元/股,交易总对价约56.6亿元,若交易顺利实施,九洲集团将成为公司控股股东,绵阳市国资委将成为实际控制人。
业绩连涨,HUD产品国内市占率第一
业绩连涨,Q3净利转降。2021年至2025年,华阳集团业绩增长明显,实现收入分别为44.88亿元、56.38亿元、71.37亿元、101.58亿元、130.48亿元,年复合增长率约31%;归母净利润分别为2.99亿元、3.8亿元、4.65亿元、6.51亿元、7.82亿元,年复合增长率约27%。
进入2026年,业绩继续保持快速增长,前三季度实现营业收入、归母净利润分别为111.96亿元、6.16亿元,同比分别增长27.36%、9.74%,其中Q3增收不增利,实现收入42.73亿元,同比增长22.79%,归母净利润、扣非净利润分别为2.15亿元、2.01亿元,同比分别下滑2.39%、7.18%,主要受到存储芯片、PCB、铝合金等原材料涨价、利息支出增加等因素影响。
汽车电子业务连涨,处于第二梯队。华阳集团主要从事汽车电子及精密压铸业务的研发、生产和销售,公司自2001年开始布局汽车电子业务,已构建丰富的智能座舱、辅助驾驶产品线,成长为平台型汽车电子供应商,产品延伸至两轮车、机器人领域。
从整体营收规模来看,公司在国内汽车新能源汽车电子领域处于第二梯队,同一梯队的企业包括华域汽车、东风科技、拓普集团、科博达等,而德赛西威、均胜电子则处于第一梯队。另外,盖世汽车数据显示子公司华阳通用2025年在座舱域控的市占率为5.3%,而头部德赛西威市占率则高达16.1%,两者间存在较大差距。
需要指出的是,华阳集团在HUD(抬头显示)与无线充电是当之无愧的龙头,2026年中报显示,公司HUD、车载无线充电产品线位于国际、国内前列,其中HUD产品国内市占率进一步提升至29.8%,继续位列第一;液晶仪表屏、中控屏产品国内市占率进一步提升,分别位列第二、第三。
2023年至2025年,汽车电子业务收入连涨,实现营业收入分别为48.26亿元、76.03亿元、96.75亿元,同比分别增长28.85%、57.55%、27.25%,毛利率呈现下滑态势,分别为22.05%、19.02%、16.59%。
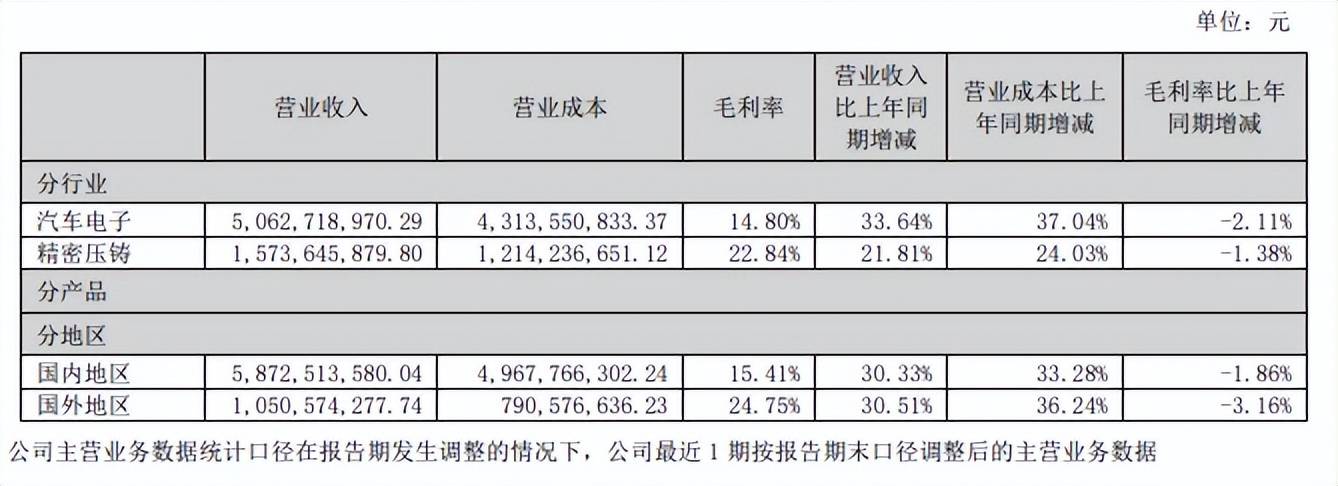
2026上半年,汽车电子业务继续保持增长态势,实现收入50.63亿元,同比增长33.64%,主要系HUD、屏显示、车载无线充电等产品线销售收入实现高增长,吉利、长安、赛力斯、小米、理想、零跑等客户营业收入大幅增长,不过毛利率继续保持下滑态势,为14.8%,同比下滑2.11%。
精密压铸业务连涨,毛利率下滑。华阳集团精密压铸业务始于2003年,该业务以精密模具设计与制造技术为核心,具备铝、镁、锌等多合金压铸关键工艺技术,搭建了完善的高压压铸、机加工、焊接、表面处理、产品装配等加工能力,形成一体化精密机械产品制造体系,产品目前主要应用于汽车领域,并拓展AI、机器人等领域。
在汽车领域,公司已构建三大主要产品矩阵,其中热管理产品线涵盖多合一电机液冷壳体、车载充电机液冷壳体、域控制器液冷壳体、车载水冷散热器等;动力控制系统产品线涵盖整车动力、转向、制动及车身控制等系统零部件产品;智能汽车电子系统产品线涵盖智能座舱、辅助驾驶等系统零部件产品。
华阳集团精密压铸业务规模在行业中并不算突出,落后于爱柯迪、广东鸿图,不过盈利能力却是较为优秀,毛利率较高,有券商机构指出,原因或为铝合金精密压铸件产品为依据客户特定的技术参数设计并生产的非标产品,精度越高,加工难度、耗用的人工及加工费用相应越高,单位产品的附加值较大。
2023年至2025年,精密压铸业务实现收入分别为16.6亿元、20.65亿元、28.59亿元,同比分别增长25.42%、24.39%、38.47%,毛利率呈现下滑态势,分别为26.11%、25.67%、23.89%。
2026上半年,精密压铸业务继续保持增长,实现收入15.74亿元,同比增长21.81%,主要受益于新能源汽车、机器人轻量化带动镁合金需求上行及AI算力产业链持续扩张,公司镁合金、锌合金产品线销售收入实现高增长,传动系统、制动系统、显示屏支架、光通讯模块、高速连接器等零部件销售收入同比大幅增长,博世、莫仕、尼得科等客户营收大幅增长,不过不过毛利率仍然保持下滑态势,为22.84%,同比下滑1.38个百分点。
可以看到,华阳集团两大核心业务虽然保持着增长态势,但是毛利率却是持续下滑,对利润端产生不利影响,主要系当前国内汽车市场进入存量竞争阶段,受价格竞争、上游原材料涨价、汇率波动等多重因素影响,行业盈利能力持续承压,而公司的面对策略是密切关注市场行情变化、提升与关键零部件供应商战略合作关系和优化供应链管理,加强产销协同,降低上游供应链对公司生产经营的风险。
5年累计研发投入超31亿,控制权或变更
华阳集团坚持以研发创新作为核心驱动力,在软件、硬件、光学、算法、集成、精密机构、精密模具、精密制造等领域构筑了研发优势,产品和技术迭代能力持续提升,这与高强度的研发投入是分不开的。
5年累计投入超31亿元。2021年至2025年,华阳集团研发费用分别为3.47亿元、4.17亿元、6.06亿元、7.64亿元、9.26亿元,5年累计投入超31亿元,研发费用率分别为7.74%、8.35%、8.49%、7.52%、7.1%。
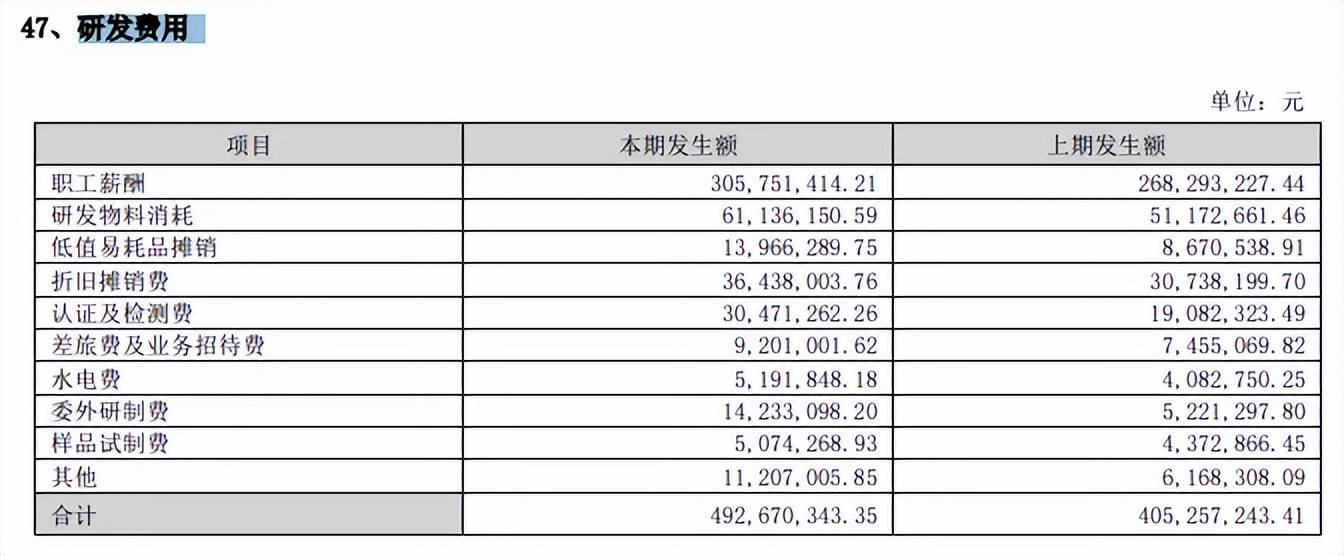
进入2026年,公司继续加强研发投入,前三季度研发费用7.67亿元,同比增长16.19%,研发费用率则下滑至6.85%,职工薪酬是重头支出,中报金额、占比分别为3.06亿、占比62.06%。
截至2025年末,公司研发人员2926人,占比30.86%,公司已搭建了惠州、重庆、上海、西安、大连、芜湖等多地协同的研发基地,拥有1个国家级工业设计中心(华阳通用)、多家高新技术企业子公司、多个省级企业技术中心/工程技术研究中心,截至6月末拥有效专利1034项,其中发明专利464项,发明专利占比44.87%,深厚的技术沉淀使得产品能够及时迭代更新,满足下游需求,同时也为公司不断延伸应用领域至AI、机器人、两轮车等打下坚实基础。
据披露,公司牵头或参与制定/修订国家标准、行业标准、团体标准等40多项,涵盖车载抬头显示器(HUD)、电子后视镜(CMS)、车载导航影音系统、智能网联汽车车载终端信息安全、道路交通信息采集、汽车压铸技术标准测定、人形机器人轻量化技术等多个关键领域。
经营质量良好,资产负债率抬头。华阳集团经营质量尚可,2021年至2025年经营现金流分别为4.69亿元、3.39亿元、4.42亿元、5.9亿元、10.57亿元,净利润现金含量分别为157.07%、89.03%、95.14%、90.55%、135.28%。
2026年经营质量有所下滑,前三季度经营现金流为3.58亿元,同比下滑32.96%,主要系购买商品、接受劳务支付的现金增加所致,净利润现金含量58.16%,上年同期为95.2%。
值得一提的是,华阳集团近年来资产负债率总体呈现上升态势,从2021年末的35.57%上升至2025年末的51.11%,2026前三季度进一步上升至55.43%,期末货币资金、交易性金融资产分别为5.97亿元、0.73亿元,而短期借款、长期借款分别为1.31亿元、6.77亿元,一年内到期的非流动负债(一年内到期的长期借款为主),有息负债规模并不小,随之而来的利息费用也是不容小觑的,前三季度为4271.97万元,同比增长42.36%,占净利润比率约6.88%,降低杠杆需要提升日程。
控制权变更进行中。华阳集团控股股东是惠州市华越投资有限公司(华越投资),持股比例51.6%,实际控制人众多,包括邹淦荣、张元泽、吴卫、李道勇、陈世银、李光辉、曾仁武、孙永镝8人,不过公司控制权或将发生变更。
8月21日,华越投资与四川九洲投资控股集团有限公司(九洲集团)签署《股权转让协议》,约定华越投资将其持有的公司148,552,089股(占上市公司总股本的28.30%)通过协议转让方式转让给九洲集团,转让价格38.1011元/股,交易总对价5,659,997,998.20元。

若交易完成,华阳集团控股股东将由华越投资变更为九洲集团,实际控制人将由邹淦荣、张元泽、吴卫、李道勇、孙永镝、陈世银、李光辉、曾仁武变更为绵阳市国有资产监督管理委员会。
上述股权交易尚需取得有权国资监管部门批准,取得深圳证券交易所出具的合规性确认意见,中国证券登记结算有限责任公司办理股份过户登记手续。相关审批程序能否通过及通过时间尚存在不确定性,本次交易能否最终实施完成尚存在不确定性。
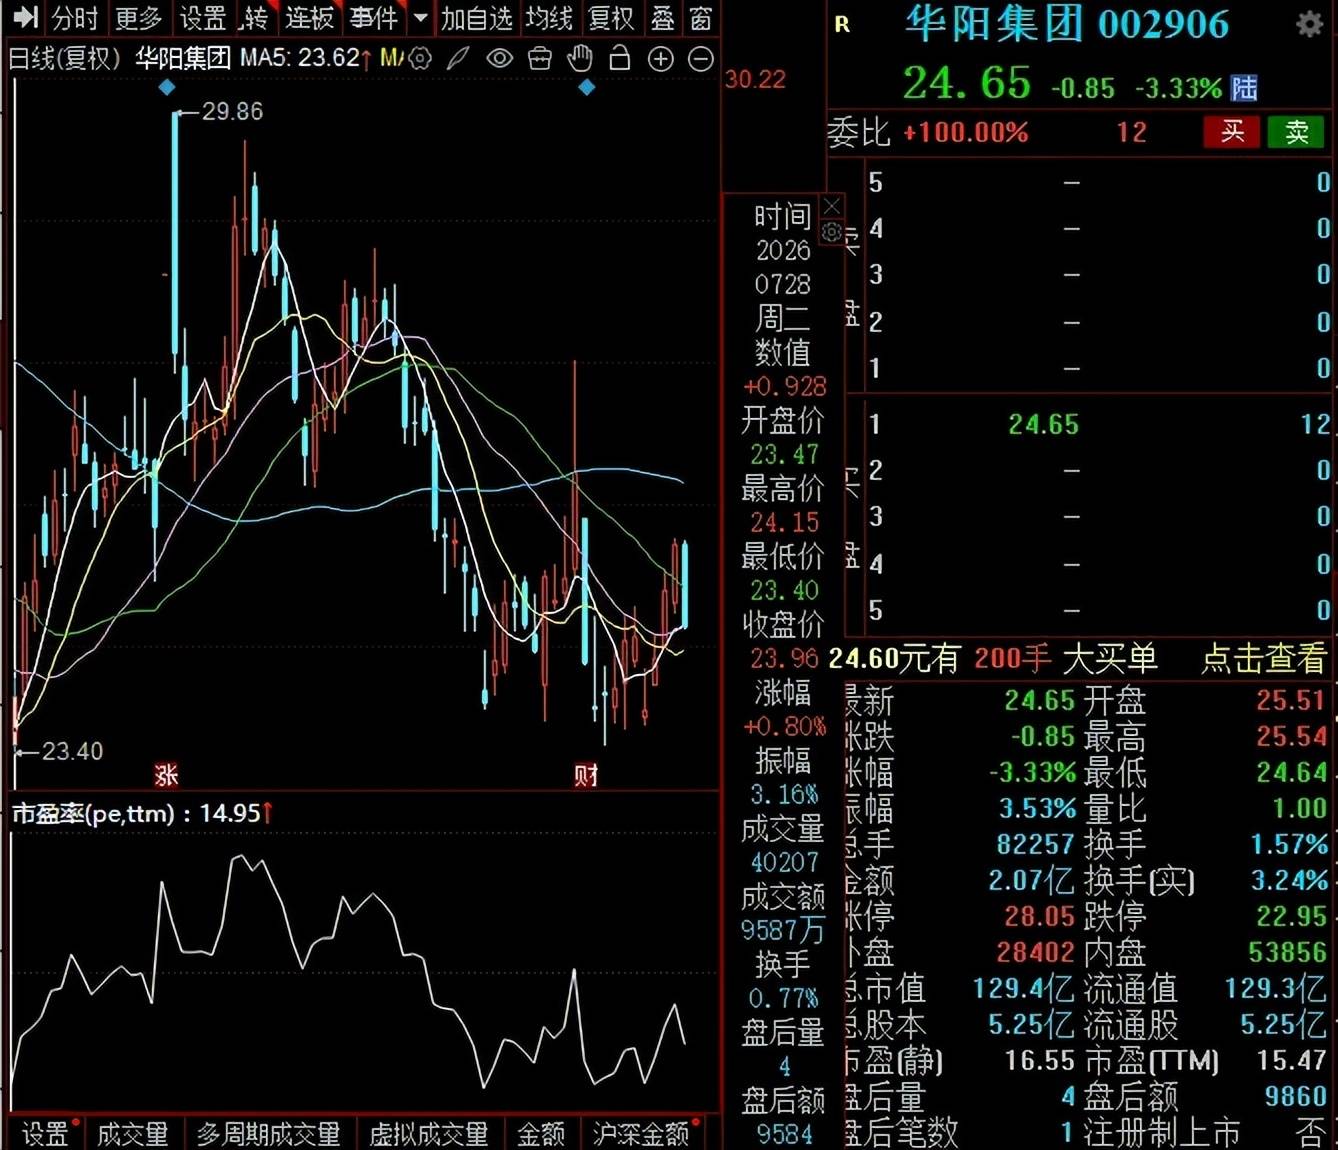
控制权拟变更的消息对提振公司股价影响较为有限,8月24日录得涨停板,次日股价大跌,此后股价波动较大,总体呈现下滑态势,11月12日收盘价为24.65元/股,远低于上述股权转让价格,总市值129.4亿元,TTM市盈率15.47倍。