靠代工硬盘和存储设备起家的协创数据,一步步将业务拓展至物联网智能终端、智能算力、服务器及周边再制造等诸多领域,近年来业绩随着人工智能产业的快速发展而水涨船高,2026前三季度实现营业收入、归母净利润分别为196.1亿元、30.62亿元,规模再次创下历史性新高。
业绩连续增长的另一面,资产负债率也有所抬头,2025年及之后尤为明显,主要是公司在当年大额购买算力服务相关设备所致,这也导致有息负债快速扩大,产生的利息费用对利润产生不利影响,公司在年内披露的定增计划拟进一步加大对算力、存储领域的投入,部分募资用于补充流动资金及偿还借款,优化资产结构。
三大业务协同发展,业绩再次提速
业绩连增,年内再度提速。2021年至2025年,协创数据业绩增长迅猛,实现营业收入分别为29.6亿元、31.48亿元、46.58亿元、74.1亿元、122.36亿元,年复合增长率43%,归母净利润分别为1.26亿元、1.31亿元、2.87亿元、6.92亿元、11.64亿元,年复合增长率约74%。
2026年业绩进一步提速,前三季度实现营业收入、归母净利润分别为196.1亿元、30.62亿元,同比分别增长135.39%、338.77%,规模已经全面超过2025年数据,公司在报告期把握人工智能与算力基础设施建设的历史性机遇,以智能算力产品及服务为核心驱动力,带动整体营收规模迈上新台阶;同时,公司灵活把握AI发展带来的市场红利,服务器及周边再制造与数据存储设备业务均实现稳健的收益增长。面对部分竞争激烈的传统业务,公司主动进行战略优化与海外市场布局,为长期高质量发展奠定基础。
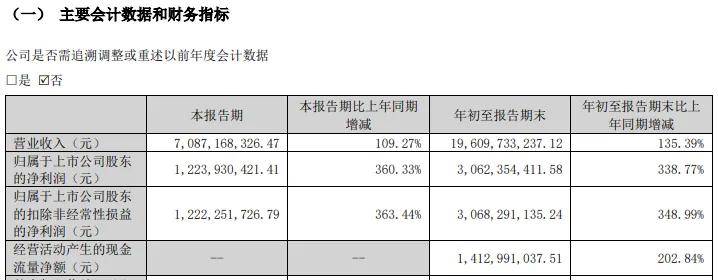
可以看到,前三季度归母净利润增速远超收入增速,主要得益于产品结构持续优化,算力需求爆发,存储行业周期上行,综合毛利率改善,具体来看,三季度末毛利率高达27.72%,同比上升10.07个百分点。
数据存储是核心。协创数据主营业务涵盖智能算力产品及服务、数据存储设备、服务器及周边再制造、AIoT智能终端四大板块,其中数据存储设备是收入重头,公司自成立以持续深耕数据存储领域,主要采用ODM和JDM模式,为消费电子品牌厂商提供产品研发、制造和交付服务,产品线涵盖固态硬盘、内存条、NAS及服务器存储设备等。
伴随着训练推理、云计算和数据中心建设对高吞吐、低时延及高可靠存储需求提升,公司在巩固消费级存储产品的同时,持续推动产品结构向企业级SSD、企业级内存及分布式存储方向延伸,并加强上游存储芯片供应、封装测试与制造环节之间的协同,2025年该业务实现收入44.93亿元、占比36.72%,2026上半年实现收入52.27亿元,同比增长184.85%,占比进一步提升至41.74%。
据弗若斯特沙利文统计,以SSD盘收入口径核算,2024年协创数据位列全球第二大智慧存储设备制造商,市占率约3.0%,本土仅次于工业富联。
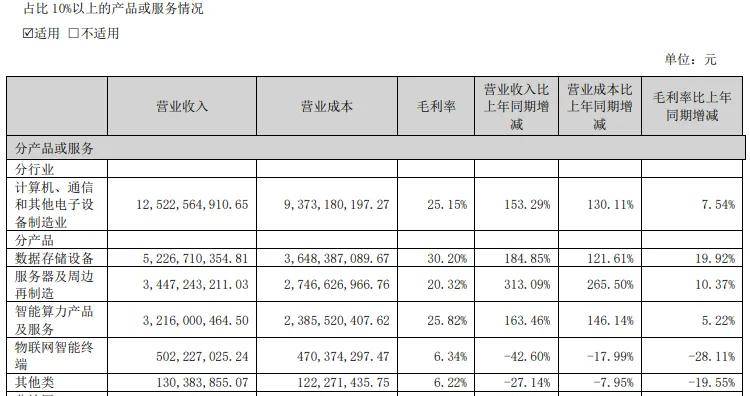
算力、回收业务发展迅猛。协创数据的核心业务还包括智能算力产品及服务、服务器及周边再制造,两大业务收入接近,仅次于数据存储设备,2025年收入分别为27.61亿元、25.75亿元,占比分别为22.57%、21.04%,2026上半年收入分别为32.16亿元、34.47亿元,同比分别大幅增长163.46%、313.09%。
分析来看,算力业务增长与人工智能大模型持续迭代升级及各类AI应用加速落地,模型训练、推理及应用部署等场景对高性能算力的需求持续释放有关;回收业务增长与存储等核心零部件需求增长有关,主要受上游供应链供需关系波动及AI需求拉动的影响。
协创数据智能算力业务主要包括智能算力产品销售和智能算力服务,智能算力产品是公司根据客户的服务器配置及应用场景需求,完成设备选型、改配、软件安装、性能测试、系统部署等,向客户提供一体化算力基础设施解决方案,目前已围绕人工智能、高性能计算、图形渲染、云游戏和云手机等场景开展多型号服务器的研发测试与适配,形成X86与ARM双架构产品布局。
智能算力服务是公司通过建设和运营GPU算力集群,为客户提供算力资源、集群运维、组网建设及性能调优、GPU和服务器技术支持及定制化运营服务,已形成万卡级集群的规划建设、网络组网和运营管理能力。
需要指出的是,公司数据存储设备业务对主要客户存在一定程度的依赖,同时算力服务业务亦呈现服务头部大客户的特征,2025年对第一大客户的销售额为37.7亿元,占比30.81%,若主要客户因业务增速放缓、调整采购策略等原因减少采购,而公司开发的其他客户项目未能及时落地,可能对公司的经营业绩及财务状况造成不利影响。
服务器及周边再制造可以视为“回收业务”,公司通过“检测—修复—升级—再利用”的流程,对回收的服务器整机、内存条、固态硬盘及芯片等进行拆解、分拣、检测和再制造,形成可重新投入使用的整机、元器件及相关产品。目前公司已建立覆盖设备回收、无损拆解、故障检测、维修升级、整机装配与老化测试的技术和质量管理体系,并持续推进高端AI服务器及核心部件再制造技术。
研发连增,资产负债率上升明显
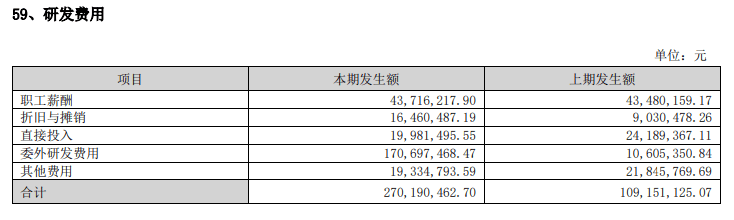
研发费用连增,委外研发为主。协创数据采用以技术创新为核心的经营模式,通过研发先进的硬件和软件解决方案,提供一体化的产品和服务,这要求公司需要持续性、高强度的研发投入,2021年至2025年研发费用分别为1.02亿元、1.03亿元、1.56亿元、2.41亿元、4.23亿元,研发费用率分别为3.45%、3.26%、3.36%、3.25%、3.46%。
2026前三季度,公司研发费用为4.27亿元,同比大幅增长85.78%,研发费用率2.18%,同比下滑0.58个百分点,需要指出的是,研发费用支出重头是委外研发,中报为1.71亿元,占比63.18%,而职工薪酬为4371.62万元,占比仅16.18%,需要加强自身研发团队投入。
截至2025年末,公司研发人员为416人,其中本科以下、本科分别为223人、164人,目前公司已搭建完善的研发体系,在东莞、合肥、深圳、上海、杭州设立专业化研发基地,构建起涵盖硬件设计、软件开发、AI算法的全链条研发架构,截至6月末累计取得境内专利489项,其中发明专利71项、实用新型专利269项、外观专利149项,集成电路布图设计10项、软件著作权278项。
协创数据各大主营业务板块均形成了体系化的核心技术能力,在数据存储领域,公司围绕NANDFlash及DRAM两大主流技术方向,构建了覆盖消费级和企业级两大市场的完整产品矩阵,并持续推进封测环节能力建设;在智能算力领域,公司自研的FCloud训推融合平台已实现GPU资源池化管理、任务调度、模型训练与部署等全流程能力,同时依托OmniBot、RimoAI、BioViMo、TokenShare等平台,面向具身智能、智慧零售、生物医药及企业级模型服务等场景,提供差异化、行业化的应用服务;在服务器及配套产品再制造领域,公司已建立覆盖回收、拆解、检测到再制造全产业链的技术体系,芯片自动化拆解工艺在行业中具备较强竞争力。
资产负债率猛增,拟定增扩产、还债。虽然协创数据业绩增长明显,不过资产负债率上升更大,2021年末至2025年末分别为47.61%、48.96%、52.39%、55.66%、81.48%,2026三季度末进一步上升至85.77%。
可以看到,资产负债率大涨发生在2025年,当年非流动资产中固定资产、在建工程分别为92.83亿元、33.47亿元,同比分别大幅增长1566.65%、1996.36%,主要与公司本期算力服务相关设备投入增加有关,相关设备投入主要来源于借款,其中短期借款、长期借款分别为42.92亿元、74.83亿元,同比大幅增长229.66%、1725.92%。
有息负债猛增的另一面,相应的利息费用同样大涨,2024年仅4934.1万元,2025年未3.2亿元,2026前三季度进一步飙涨至8.93亿元,对利润造成不利影响,降低杠杆需要提升日程。
今年4月,协创数据筹划向特定对象发行股票,9月公布的特定对象发行A股股票募集说明书(申报稿)显示,公司拟向特定对象发行股票募集资金总额(含发行费用)不超过800,000.00万元(含本数),募资用于协创数据智算中心建设项目、数据存储拓展升级扩产项目、补充流动资金及偿还银行贷款,拟投入募集资金分别为46.86亿元、18.14亿元、15亿元,该定增方案尚需经深交所审核通过、中国证监会同意注册后方可实施。
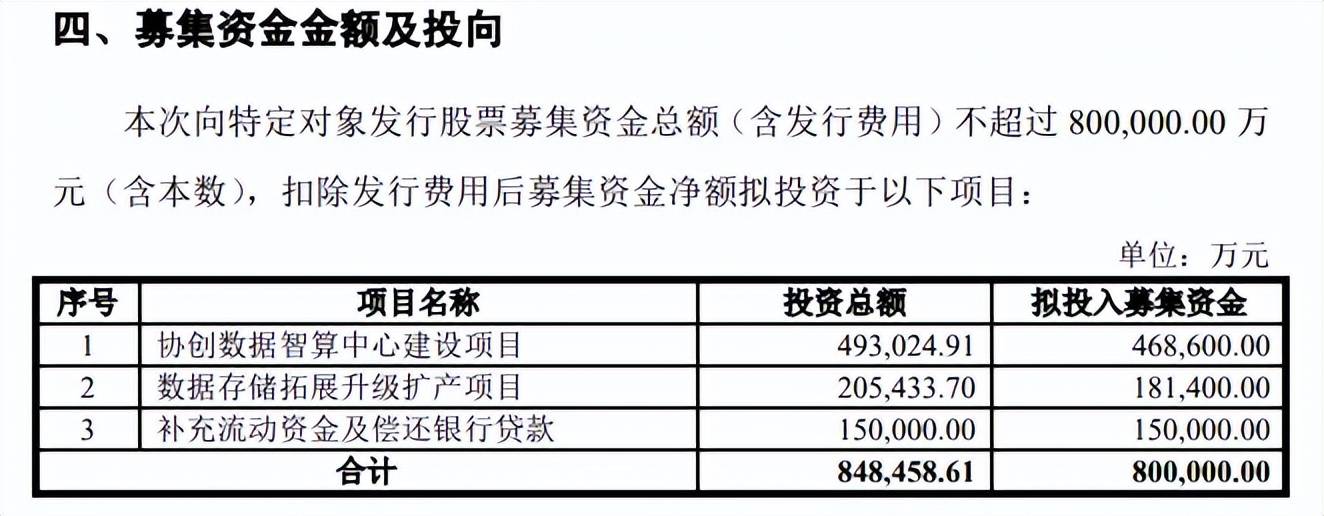
协创数据表示,本次定增是为了把握人工智能发展机遇,打造公司未来业务增长极;推动产业升级与产品结构优化,提升公司核心竞争力;落实公司发展战略,夯实“算—连—存”协同基础;优化资本结构,保障公司持续健康发展。
当下正处于人工智能产业正处于高速增长期,大模型技术的持续迭代与行业应用的不断深化,对算力及存储基础设施提出了长期且旺盛的需求,中国信通院测算2025年产业规模超1.2万亿元,同比增长40%,虽然行业前景良好,不过考虑到协创数据资产负债率较高的当下,扩产步伐是否需要缓一缓?
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)