业绩增长势头良好
2004年5月,中微公司在上海成立,2018年12月完成股份制改革,2019年7月登陆资本市场,是科创板首批上市公司之一,公司主要从事高端半导体设备及泛半导体设备的研发、生产和销售,基于在半导体设备制造产业多年积累的专业技术,涉足半导体集成电路制造、先进封装、LED外延片生产、功率器件、MEMS制造以及其他微观工艺的高端设备领域。
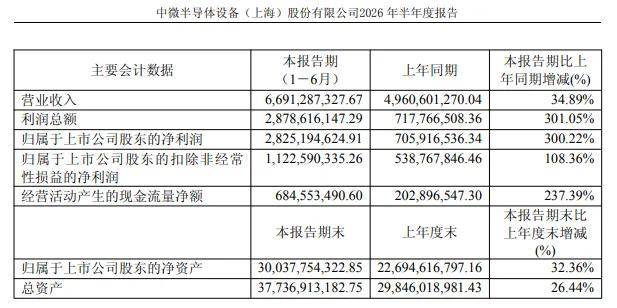
业绩连增,上半年增势良好。2021年至2025年,中微公司业绩增长较为明显,实现营业收入分别为31.08亿元、47.4亿元、62.64亿元、90.65亿元、123.85亿元,年复合增长率约41%,归母净利润分别为10.11亿元、11.7亿元、17.86亿元、16.16亿元、21.11亿元,年复合增长率约20%,其中2024年同比下滑9.53%,主要是公司在2023年出售了部分上市公司拓荆科技股票,产生税后收益约4.06亿元,而2024年并无该项股权处置收益。
2026上半年,公司业绩继续保持增长,实现营业收入、归母净利润分别为66.91亿元、28.25亿元,同比分别大幅增长34.89%、300.22%,净利润大增主要是公司以公允价值计量且其变动计入当期损益的对外股权投资在报告期产生收益约10.29亿元,同比增加约8.61亿元,且本期出售部分拓荆科技股票产生收益约9.53亿元。另外,主营业务盈利情况增长同样较为明显,实现扣非净利润11.23亿元,同比增长108.36%。
刻蚀领域跻身前列。中微公司主要为集成电路、LED外延片、功率器件、MEMS等半导体产品的制造企业提供刻蚀设备、薄膜沉积设备、MOCVD设备及其他设备。
集成电路设备包括晶圆制造设备、封装设备和测试设备等,晶圆制造设备的市场规模约占集成电路设备整体市场规模的80%,可以分为刻蚀、薄膜沉积、光刻、量检测、离子掺杂等品类,其中刻蚀设备、薄膜沉积设备、光刻设备是集成电路前道生产工艺中制程步骤数量庞大,工艺开发颇具挑战性的三类核心设备,根据Gartner历年统计,全球刻蚀设备、薄膜沉积设备分别占晶圆制造设备价值量约22%和23%。
在刻蚀设备领域,公司开发的CCP高能等离子体和ICP低能等离子体刻蚀两大类、包括二十几种细分刻蚀设备已可以覆盖大多数刻蚀的应用,目前等离子体刻蚀设备已被广泛应用于国内和国际一线客户,从65纳米到3纳米及更先进工艺的众多刻蚀应用。
公司的ICP双台机PrimoTwin-Star,反应台之间刻蚀速度控制的最好精度已达到每分钟0.2A(0.02纳米),该刻蚀精度在氧化硅、氮化硅和多晶硅等薄膜的刻蚀工艺上,均得到了验证。该精度约等于硅原子直径2.5埃的十分之一,是人类头发丝平均直径的350万到500万分之一。
市场格局方面,全球刻蚀设备由国际巨头垄断,泛林半导体、东京电子、应用材料合计占据全球刻蚀设备市场约85%–90%的份额,而中微公司是少数跻身前列的中国厂商,目前位居第四。国产刻蚀设备厂商内部呈现高度集中的态势,中微公司与北方华创合计拿下国产约95%的份额,分别约为47%、48%,中微公司集中在CCP(电容耦合等离子体)介质刻蚀领域,在国内该细分市场的占有率超过60%,已进入台积电5nm、3nm产线。
薄膜设备方面,公司近年来新开发LPCVD薄膜设备和ALD薄膜设备,目前已有多款新型设备产品进入市场并获得重复性订单,其中LPCVD薄膜设备累计出货量已突破150个反应台,2024年得到约4.76亿元批量订单。
MOCVD优势在传统LED领域。MOCVD设备广泛应用于包括光学器件、功率器件等多种薄膜材料的制备,是目前化合物半导体材料外延的核心装备,既能实现高难及复杂的化合物半导体材料生长,又能满足产业化对高效产出的需求,在化合物半导体芯片产业链中有着举足轻重的作用。
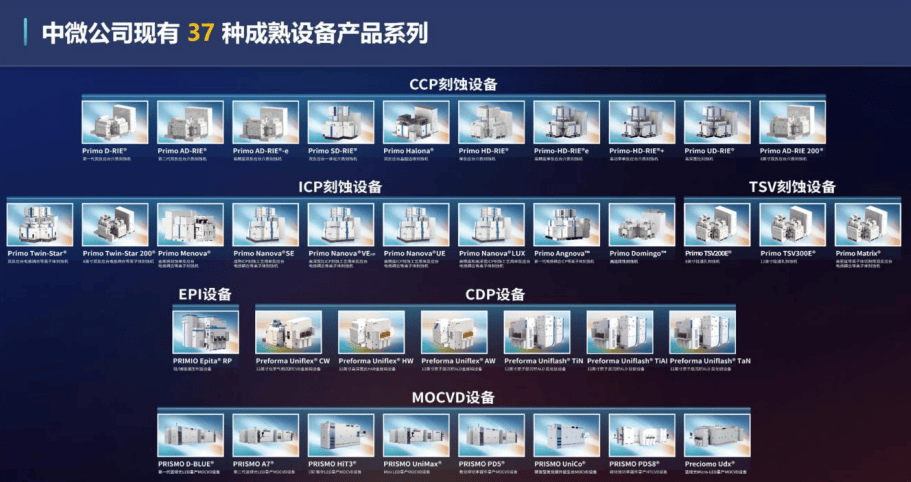
在MOCVD领域方面,中微公司开发的用于LED和功率器件外延片生产的MOCVD设备早已在客户生产线上投入量产,公司2017年起已经成为氮化镓基LED市场份额最大的MOCVD设备供应商,牢牢占据行业内的领先地位。
据Yole公司报告,氮化镓功率器件主要应用在高频中小电压范围,预计市场规模将从2024年的3.6亿美金快速增长到2030年超过29亿美金,复合年均增长率达42%,未来仍有较大的增长空间。
市场格局方面,根据QYResearch调研,2025年全球前三大厂商AIXTRON、中微公司、蓝河科技合计占据约81%的市场份额,AIXTRON在技术壁垒更高的功率GaN和光电/激光应用领域,其份额约90%,形成了近乎垄断的地位,而中微公司优势高度集中于GaN基LED,全球市占率超60%,并在氮化镓基LED照明设备领域份额超过80%,该优势主要建立在对传统LED照明和显示市场的覆盖上。
研发成果丰硕,回报股东力度有待加强
中微公司刻蚀设备、薄膜沉积设备等产品达到国际领先水平,与公司始终强调创新和差异化并保持高强度的研发投入密切相关,同时公司也是高新技术企业,国家级专精特新“小巨人”企业,28/22/14/7纳米刻蚀机系列被认定为单项冠军产品。
强研发,成果丰硕。2021年至2025年,中微公司研发费用稳增,分别为3.98亿元、6.05亿元、8.17亿元、14.18亿元、24.75亿元,研发费用率同样呈现上升态势,分别为12.79%、12.77%、13.004%、15.64%、19.99%。
2026上半年研发费用为13.1亿元,同比增长17.31%,研发费用率为19.57%,与上年末基本持平,耗用的原材料和低值易耗品等、职工薪酬费用是研发费用重头,中报分别为5.41亿元、4.22亿元,占比分别为41.35%、32.19%。
截至期末,公司共有研发人员1908名,占员工总数的51.85%,涵盖了等离子体物理、射频及微波学、结构化学、微观分子动力学、光谱及能谱学、真空机械传输等相关学科的专业人员。
创始团队及技术人员拥有国际领先半导体设备公司的从业经验,创始人、董事长及总经理尹志尧博士在半导体芯片和设备产业有超过40年的行业经验,是国际等离子体刻蚀技术发展和产业化的重要推动者之一,其他联合创始人、核心技术人员和重要的技术、工程人员,包括各专业领域的专家,其中很多是在国际半导体设备产业耕耘数十年,为行业发展做出杰出贡献的资深技术和管理专家。
优秀研发团队的另一面,公司拥有多项自主知识产权和核心技术,截至2026年6月30日,公司已申请3837项专利,其中发明专利3097项;已获授权专利2418项,其中发明专利1925项。
分红有待增强,大股东多次减持。虽然中微公司近年来业绩快速增长,在回报股东方面仍然有待进一步加强,2023年中报、年报分别分红1.24亿元、1.85亿元,合计3.09亿元,2024年分红1.87亿元,2025年10转4.9股派3.5元(含税),分红总额2.2亿元,股利支付率仅10.42%。
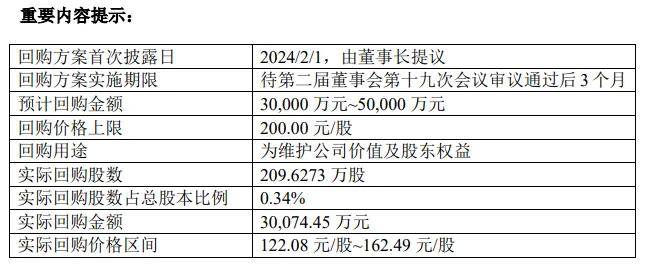
2024年5月,公司完成股份回购,回购公司股份2,096,273股,使用总金额30,074.45万元,达到预计回购金额3亿元至5亿元的下限,回购用途为维护公司价值及股东权益。
2025年10月,董事会审议通过《关于回购股份集中竞价减持计划的议案》,拟通过集中竞价交易方式,按照市场价格累计减持不超过2,096,273股已回购股份,换而言之就是出售之前回购的股份,截至2026年1月30日,公司回购专用证券账户在减持期间内累计出售已回购股份2,096,273股,减持均价为304.92元/股,减持计划实施完毕,减持总金额6.39亿元,这操作在资本市场上较为少见。
除此之外,大股东、董事及高级管理人员在年内相继披露减持,其中大股东巽鑫(上海)投资有限公司因自身经营需要多次减持公司股份,最新一轮结果在9月公布,减持数量17,621,986股,减持总金额62.28亿元,这还是提前终止减持计划的结果。

二级市场上,公司股价在7月达到500元/股(前复权,下同)的高点后,开始了下跌之路,截至10月23日收盘,股价为252.17元/股,跌幅接近腰斩,总市值2555亿元,TTM市盈率60.38倍,估值显然并不低。