2014年至2025年,春风动力全地形车出口额在国内同类产品中占比分别为73.33%、67.76%、65.70%、68.96%、72.68%、74.38%、64.55%、72.62%、74.28%、70.79%、71.89%和74.01%,常年稳居中国品牌全地形车出口额第一,是当之无愧的龙头。
全地形车之外,春风动力核心产品还包括燃油摩托车、电动两轮车,燃油摩托车产品已出口至全球100多个国家和地区,海外销售网络日趋完善,产品450SR、675NK、800MT等高性能车型与国际一线品牌同台竞技并获得认可,电动两轮车虽然规模不及两大拳头产品,不过增长较为迅猛,渠道覆盖一线至三线核心城市,全网总量突破2600家,是公司寄予厚望的第三增长曲线。
业绩连增,全地形车出口额稳居第一
春风动力主营业务聚焦全地形车、燃油摩托车、电动两轮车的研发、生产与销售,产品精准覆盖运动休闲、户外作业、公务出行等多元场景,其中全地形车、燃油摩托车是核心产品,是收入重要来源。
业绩连增,前三季度创新高。2021年至2025年,春风动力业绩增长迅猛,实现营业收入分别为78.61亿元、113.78亿元、121.1亿元、150.38亿元、197.46亿元,年复合增长率约26%;归母净利润分别为4.12亿元、7.01亿元、10.08亿元、14.72亿元、16.75亿元,年复合增长率约42%。
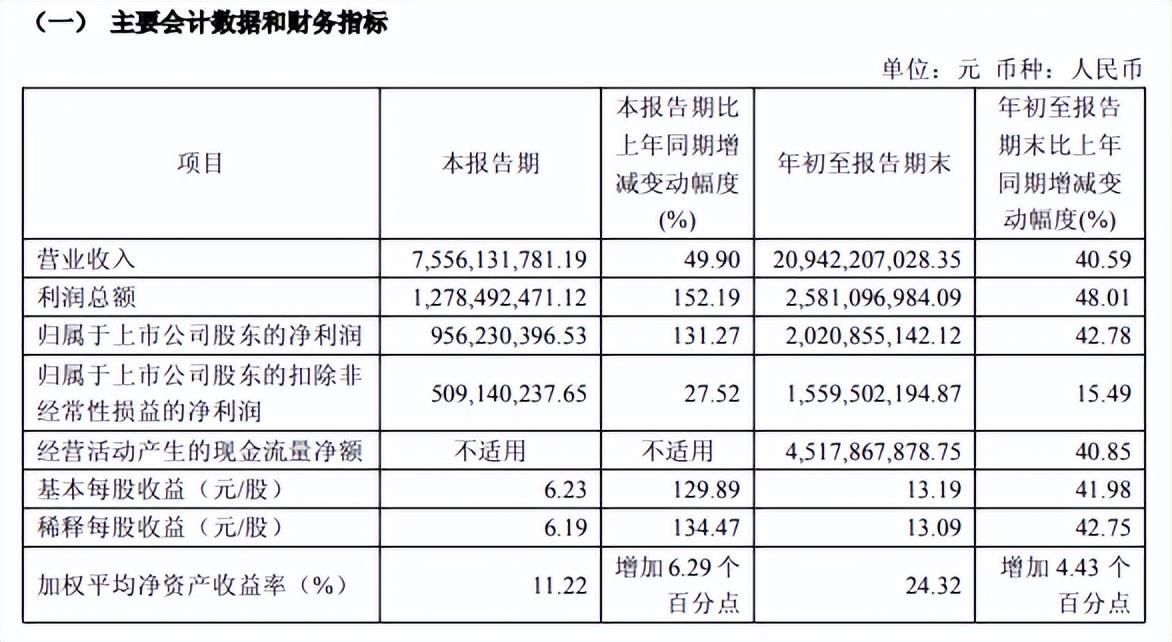
2026前三季度,公司业绩保持快速增长势头,收入、利润纷纷创下历史性新高,实现营业收入、归母净利润分别为209.42亿元、20.21亿元,同比分别增长40.59%、42.78%,业务稳步增长,销售规模扩大促使销售收入大增,从而提振利润
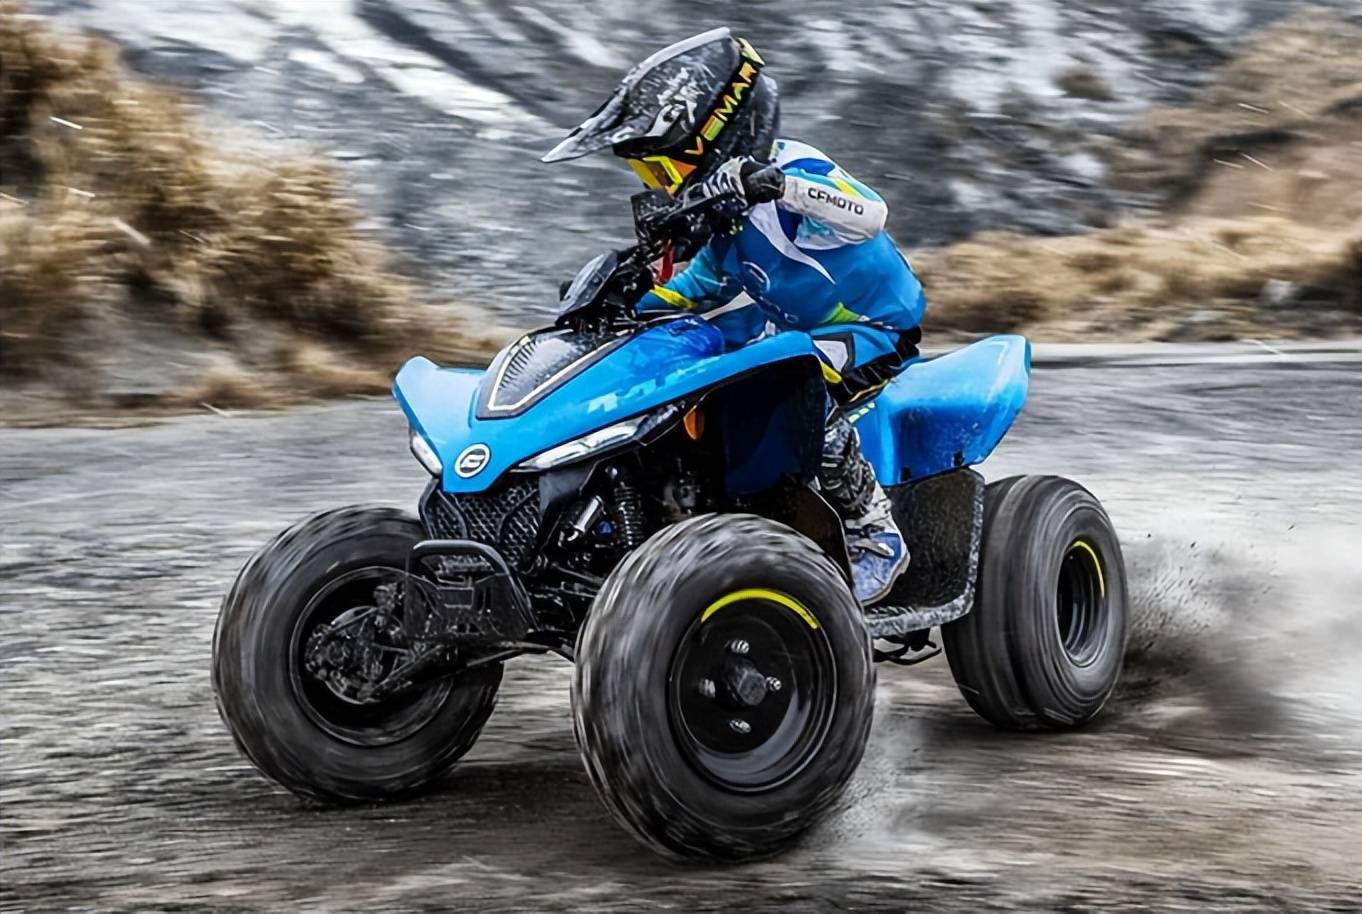
全地形车出口额稳居第一。全地形车作为非高速公路行驶的四轮交通载具,具备卓越越野性能,集方便实用和休闲娱乐为一体,适合在沙滩、山路、丛林等复杂地形驾驶,广泛应用于户外作业、运动休闲、抢险救援、地质勘探等领域,该产品也是春风动力核心营业收入支柱,产品排量覆盖400CC-1000CC,涵盖ATV、UTV、SSV等品类,为用户带来丰富驾乘乐趣。
春风动力以自主品牌“CFMOTO”深耕全球全地形车市场,自2006年推出公司首款全地形车CFMOTOATV500以来,持续以技术创新与品质升级拓展国际版图,产品主力覆盖北美、欧洲等核心市场。另外,公司常年稳居中国品牌全地形车出口额第一,2014年至2025年,公司全地形车出口额在国内同类产品中占比分别为73.33%、67.76%、65.70%、68.96%、72.68%、74.38%、64.55%、72.62%、74.28%、70.79%、71.89%和74.01%,展现出强大的市场竞争力与品牌影响力。
2026上半年,产品端加快迭代,先后推出Z10-4、C4、C5、G5等系列新品,精准覆盖家用代步、专业作业、户外探险等多元细分赛道,其中高端旗舰车型Z10实现批量交付,成功切入北美高端价格区间,拓宽盈利空间。
美国是全球最大的全地形车市场,而公司品牌成功跻身主流品牌行列,与北极星(Polaris)、庞巴迪(BRP)、本田(Honda)等国际行业巨头同场竞技。另外,在全球第二大全地形车消费市场的欧洲,公司已连续十余年市场占有率第一,形成稳固的龙头地位。
2026上半年,公司累计销售全地形车13.11万台,实现收入71.46亿元,同比大幅增长51.05%,全地形车出口额占全国总出口额的72.47%,持续领先,行业龙头地位稳固。
摩托车畅销100多个国家。春风动力以差异化玩乐型产品为起点,精准把握消费升级趋势,聚焦玩乐类细分市场,打造以运动性能为核心、兼具竞技属性和休闲功能的高端产品矩阵,覆盖街车、仿赛、巡航、ADV、踏板等全品类,代表车型包括150AURA、250SR、450SR、450CLC、675SR、675NK、800NK、1000MT等,全面满足多元化用户需求,在大排量玩乐摩托车领域建立显著领先优势。

凭借优异性能与可靠品质,CFMOTO品牌在国际市场快速崛起,产品已出口至全球100多个国家和地区,海外销售网络日趋完善,其中产品450SR、675NK、800MT等高性能车型与国际一线品牌同台竞技,获得专业媒体与消费者高度认可,成功树立中国高端摩托车品牌的国际形象。在国内市场,公司200CC以上跨骑摩托车市场销量位居行业第一,上半年市占率24.34(交强险数据)。
2026上半年,公司燃油两轮车实现总销量19.64万台,同比增长30.62%,其中海外市场实现摩托车外销9.80万台,营业收入23.15亿元,同比增长40.41%,这与公司全球化布局多维突破息息相关,北美中大排高端车型投放,持续抢占高端玩乐机车赛道份额;欧洲深耕成熟市场,迭代优化渠道体系,贴合当地骑行消费需求完善中大排产品矩阵,450MT、675SR、1000MT-X等中大排量车型保持热销态势,叠加MotoGP赛事赋能,业务迈入良性增长周期。
国内市场两轮车累计实现销量9.84万台,营业收入16.85亿元,核心主力车型市场口碑持续发酵,500SR四缸仿赛领跑中排四缸细分,150SC-F踏板、1000MT-X公升旗舰休旅等车型销量走高。
除了全地形车、摩托车之外,被春风动力视为第三增长曲线的电动两轮车(品牌是极核)也获得长足发展,产品端先后推出EZ2i、EZ1i、AE4SE+、AE426款、AE3、AE2等多款产品,覆盖电动自行车、电动摩托车两大品类,渠道端截至上半年末已经突破2600家,一线至三线核心城市覆盖深度持续提升,上半年极核电动实现销量33.80万台,营业收入11.62亿元,同比增长33.15%。
研发成果丰硕,经营质量良好
春风动力秉持“预研一代、开发一代、生产一代”的研发理念,实施矩阵式产品管理,稳步推进新品迭代与技术创新,持续丰富并拓展产品矩阵,这与公司高性能发动机与新能源动力两大技术平台息息相关,根源则在于持续不间断的高强度研发投入。
强研发,成果丰硕。2021年至2025年,春风动力研发费用分别为3.79亿元、7.52亿元、9.24亿元、10.26亿元、12.2亿元,研发费用率有所波动,分别为4.82%、6.61%、7.63%、6.82%、6.18%。
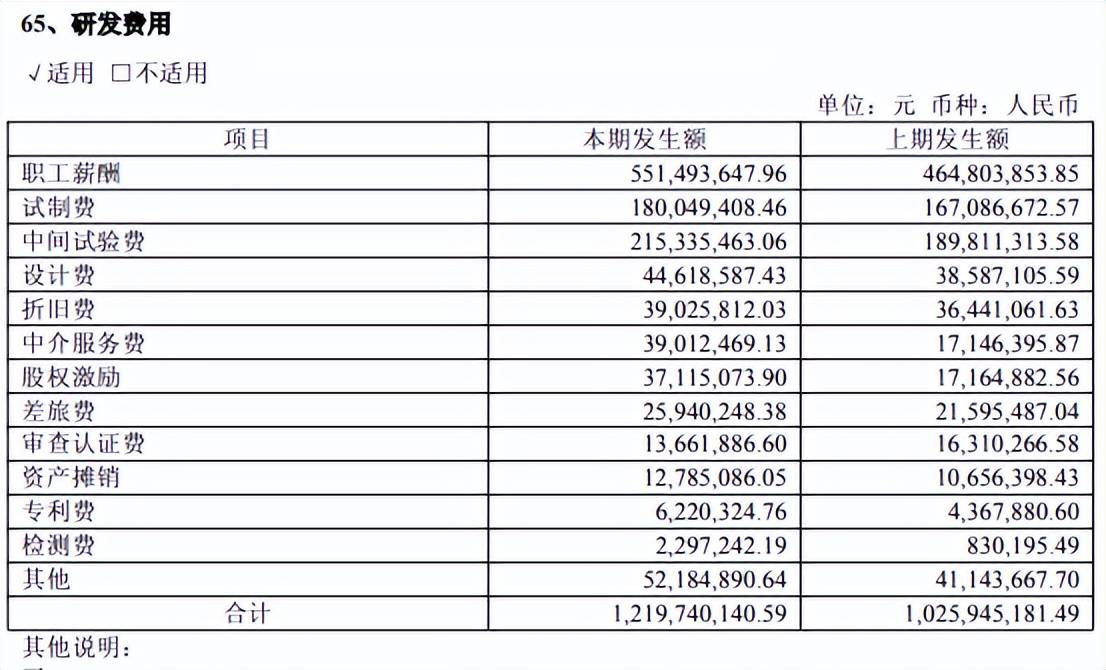
2026前三季度,研发费用高达12.43亿元,同比增长46.39%,规模已经超过2025全年投入,研发费用率5.94%,职工薪酬是核心,中报为3.91亿元,占比49.77%,接近五成,主要是行业具有一定的技术门槛,技术研发人员是公司不断进行技术创新、保持技术先进性的关键,截至2025年末,公司研发人员高达1748人,占比20%,其中本科、硕士研究生分别为1199人、252人。
通过自主创新、协同研发、技术引进及消化吸收等多种创新模式,春风动力持续推进技术升级与产品创新,已构建涵盖发动机、新能源三电及整车的正向研发体系,在造型设计、发动机、三电系统、整车平台、电气及智能化控制等领域形成行业领先的自主创新能力。
与此同时,公司已构建起完整的核心技术储备与知识产权战略框架,形成持续强化的技术壁垒,上半年新增专利246项,其中发明专利86项、实用新型专利140项,截至期末共获有效授权专利2,315项(境内2,122项,境外专利193项),其中发明专利328项、实用新型专利1,672项。
另外,春风动力先后获得“国家企业技术中心”、“国家级高新技术企业”及“国家级工业设计中心”等权威资质认定,同时获评浙江省级企业研究院、浙江省企业技术中心及浙江省级高新技术企业研究开发中心等荣誉,技术研发实力获得国家、行业认可。
经营质量良好,加大分红力度。业绩增长的同时,春风动力的经营质量保持在较高水平,最近五年经营现金流分别为2.64亿元、16.98亿元、13.85亿元、29.73亿元、39.66亿元,净利润现金含量分别为64.08%、242.06%、137.44%、201.99%、236.74%。
2026前三季度,公司经营现金流45.18亿元,同比增长40.85%,净利润现金含量223.56%,经营质量保持在较高水平,显然公司在供应链中处于较为强势的地位。
业绩良好态势的另一面,春风动力分红力度也有所加强,2021年至2025年分别为1.24亿元、2.12亿元、3.15亿元、5.87亿元、6.45亿元,股利支付率分别为30.22%、30.25%、31.26%、39.91%、38.48%。
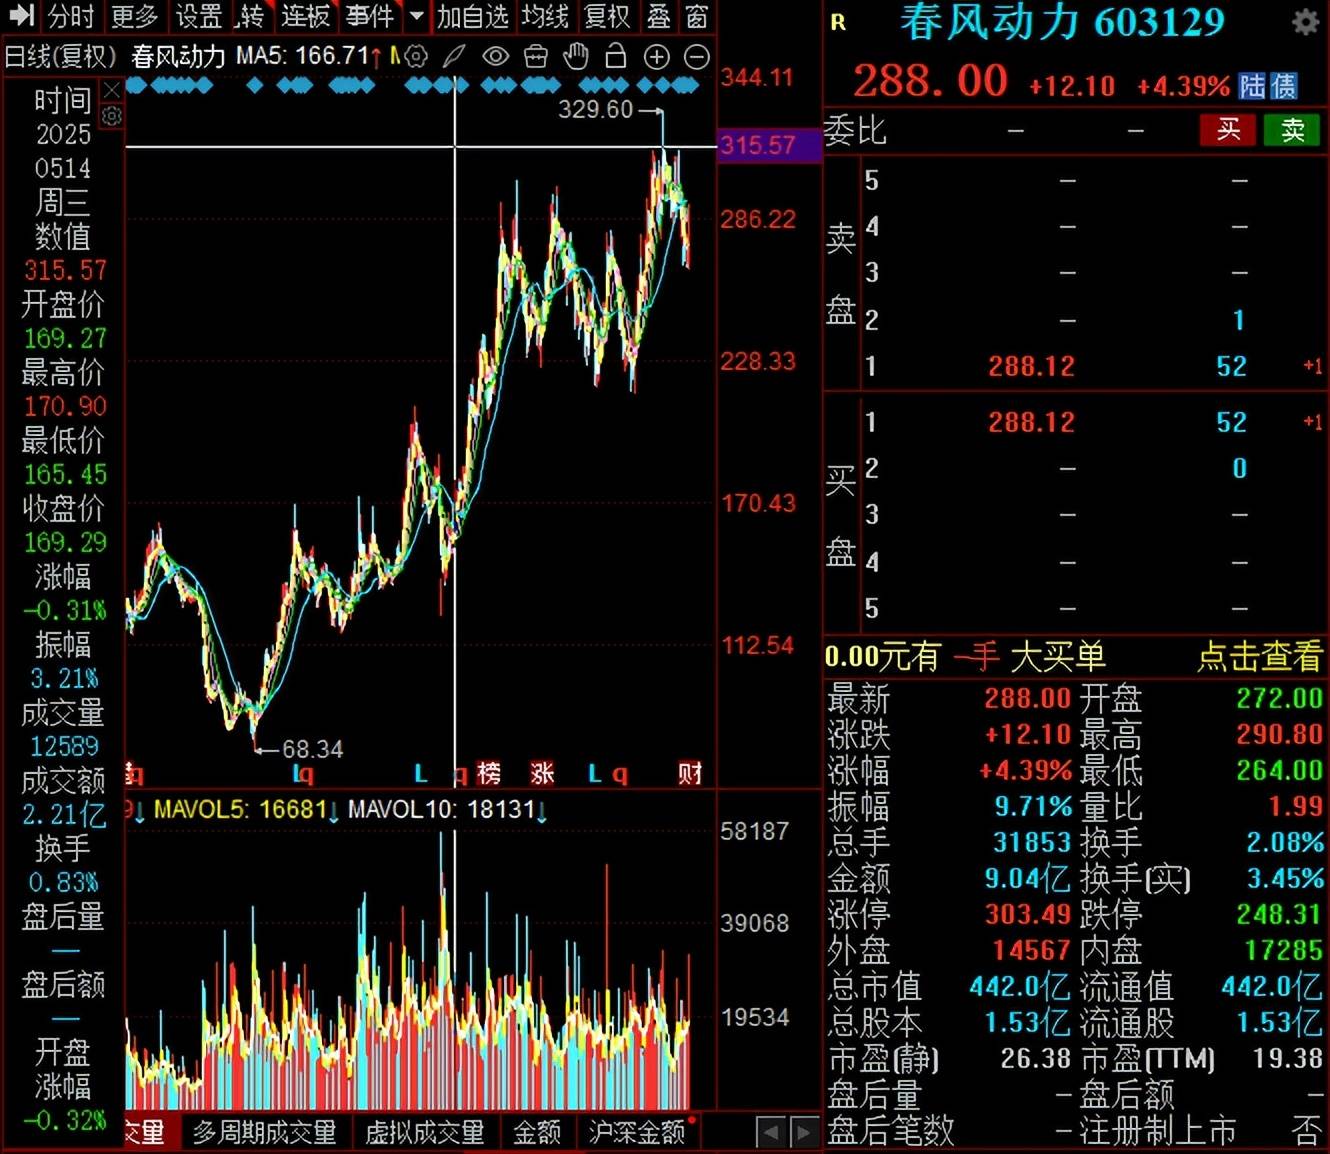
二级市场上,公司股价自2024年1月以来总体呈现上升态势,从68.34元/股(前复权,下同)一路上升至329.6元/股的高点,此后股价有所回调,10月21日收盘价为288元/股,较高点跌幅超10%,总市值442亿元,TTM市盈率19.35倍。
值得一提的是,虽然春风动力近年来业绩增长势头较猛,不过杠杆率总体有所上升,2021年末至2025年末分别为53.84%、55.05%、49.85%、57.39%、59.85%,2026三季报末为65.36%,降低资产负债率需要提上日程。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)