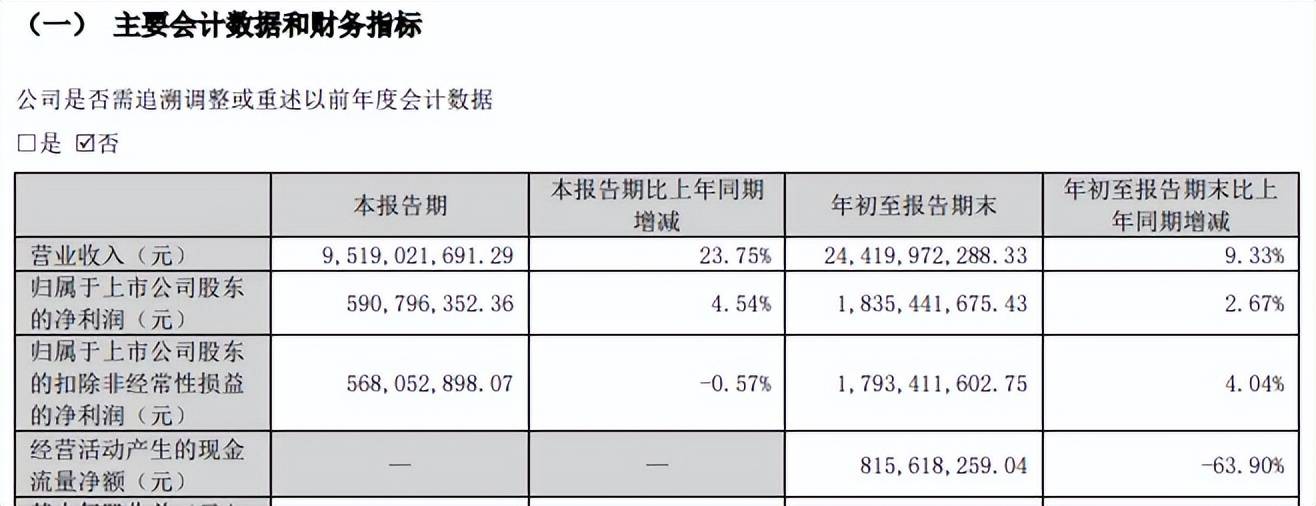
作为国内汽车电子的龙头,德赛西威近年来业绩接连增长,2026前三季度实现营业收入、归母净利润分别为244.2亿元、18.35亿元,不过同比增速进一步放缓,分别为9.33%、2.67%,已经跌落至十位数以下,全年增速会否有所改善,尚有待时间验证。
德赛西威深度聚焦于智能座舱、智能驾驶和网联服务,其中智能座舱是核心业务,收入占比曾一度超过7成,上半年收入增速为3.14%;智能驾驶近三年增长较猛,收入占比持续提高,不过上半年收入转降,降幅5.53%。
业绩连增背后,两大核心业务增速放缓
业绩连增,增速放缓。2021年至2025年,德赛西威业绩连续增长,实现营业收入分别为95.69亿元、149.33亿元、219.08亿元、276.18亿元、325.57亿元,年复合增长率约36%;归母净利润分别为8.33亿元、11.85亿元、15.47亿元、20.05亿元、24.54亿元,年复合增长率约31%。
虽然公司近年来业绩保持增长态势,不过增速却呈现放缓态势,2022年至2025年收入增速分别为56.05%、46.71%、26.06%、17.88%,归母净利润增速则分别为42.22%、30.57%、29.62%、22.38%,换而言之,增长势头是逐年减弱的。
进入2026年,公司业绩继续保持增长势头,前三季度实现营业收入、归母净利润分别为244.2亿元、18.35亿元,不过同比增速进一步放缓,分别为9.33%、2.67%,已经跌落至十位数以下。
智能座舱收入增速放缓。德赛西威属于汽车制造业,主营汽车电子产品的研发、生产和销售,深度聚焦于智能座舱、智能驾驶和网联服务三大领域的全栈融合,持续开发高度集成的智能硬件和领先的软件算法,为全球客户提供安全、愉悦和绿色的移动出行整体解决方案和服务,已经连续六年登榜《美国汽车新闻》发布的全球汽车零部件供应商百强榜,2026年排名为第54名。
智能座舱是核心业务,公司具备一站式中央计算平台-端云一体AI座舱解决方案、整车工具平台-SOA开发工具等一系列面向AI定义汽车的EEA平台产品方案,可为车企提供从算力底座、系统中间层到AI智能体应用的全链条赋能,以全栈智能座舱解决方案与AI全流程平台双重能力支撑,与车企共同打造可落地、可持续迭代的智能座舱生态。
另外,公司在智能座舱域控制器、信息娱乐系统、交互设备产品领域保持领先地位,显示业务中一体屏、MiniLed、吸顶屏等产品获得多重要客户定点,新业务智能功放也取得突破。
2023年至2025年,智能座舱业务实现营业收入分别为158.02亿元、182.3亿元、205.85亿元,增速呈现放缓态势,分别增长34.42%、15.36%、12.92%,毛利率则呈现下滑态势,分别为20.58%、19.11%、18.83%。另外,该业务收入占比从72.13%下滑至63.23%。
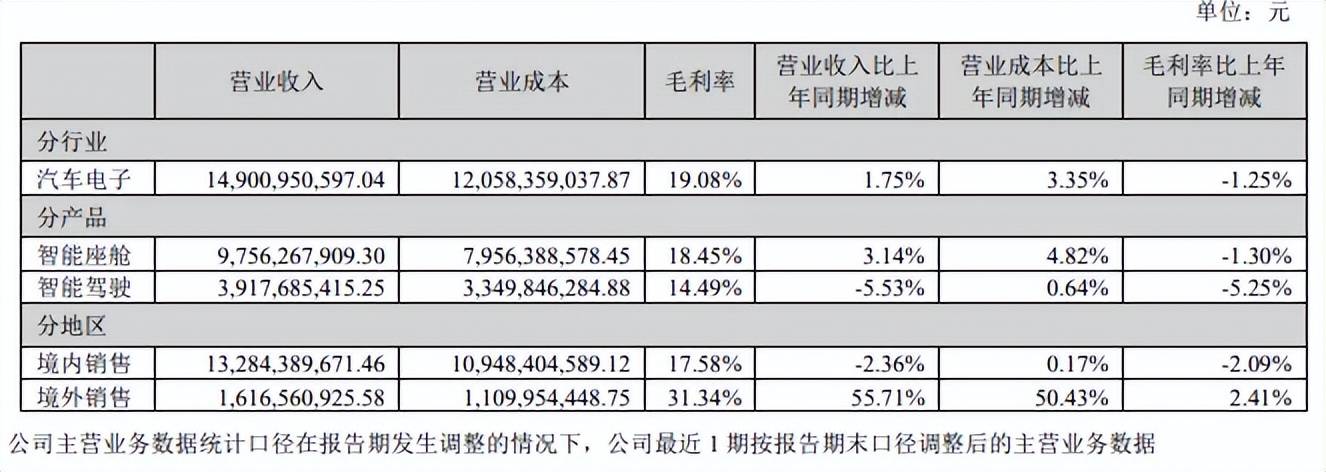
进入2026年,智能座舱业务仍然保持增长,上半年实现营业收入97.56亿元,公司主要系通过丰富产品矩阵与深化市场布局,实现了新客户与新市场的双重突破,驱动业务规模持续稳健增长,不过增速进一步放缓,同比增速仅3.14%。
智能驾驶收入转降。德赛西威全栈式交付能力迭代升级,已形成域控制器、传感器、算法一体化的整套智能驾驶系统完整交付能力,可针对国内外市场提供多元的解决方案,全面匹配不同客户的差异化定制要求。目前智能驾驶全系列平台实现规模化量产落地,构建起多元产品矩阵,其中大算力旗舰平台、高性价比主流平台、国产化芯片平台均批量交付上车。
目前公司正在开发新一代智驾解决方案,以硬件级协同架构打破传统多芯片通信壁垒,实现算力、带宽等关键性能参数的跃升,目前已获得多家客户定点,后续公司将持续加速前沿技术量产转化,携手更多生态伙伴推动L3/L4级自动驾驶快速普及。
2023年至2025年,智能驾驶业务实现营业收入分别为44.85亿元、73.14亿元、97亿元,同比分别增长34.42%、63.06%、32.63%,毛利率呈现波动态势,分别为16.22%、19.91%、16.36%。
进入2026年,智能驾驶业务业务收入转降,上半年实现收入39.18亿元,同比下滑5.53%,与此同时盈利能力也出现小幅下滑,毛利率为14.49%,同比下滑5.25个百分点。
国内汽车产销下滑,出口市场发展迅猛。可以看到,德赛西威智能座舱、智能驾驶上半年表现欠佳,后者更是出现了下滑,这与汽车行业表现不佳直接相关,根据汽车工业协会数据,2026年上半年中国汽车产销分别完成1,499.3万辆和1,501.7万辆,同比分别下降4%和4.1%,市场结构性分化凸显。
不过,新能源汽车销量稳定增长,上半年新能源汽车产销量分别为743.8万辆和744.6万辆,同比分别增长6.7%和7.3%,新能源汽车新车销量达到汽车新车总销量的49.6%。另外,在内销承压背景下,整车出口实现跨越式增长,上半年中国汽车出口量达到509.6万辆,同比增长65.3%,创下历史同期新高,其中新能源汽车出口235.5万辆,同比增长120%,成为出海核心驱动力。
一直以来,公司销售区域主要以境内销售为主,上半年收入为132.84亿元,同比下滑2.36%,占比高达89.15%,而境外销售为16.17亿元,同比大幅增长55.71%,占比提升至10.85%,显然整车出口发展迅猛对业绩起到一定的积极作用。
五年投入近95亿元,服务车企超80家
德赛西威高度重视自主研发和创新能力,在新加坡、德国、日本、中国南京、成都、上海、深圳、广州、北京、台湾、长沙同时设有研发分部,目前已自主掌握智能座舱、智能驾驶全栈设计等能力,在智能驾驶车载领域对人工智能的应用处于行业先进水平,同时,自动驾驶算法、车载显示屏光学技术、车载网络通信技术、网络安全技术、OTA等技术都处于国内领先地位。
强研发,五年投入近95亿元。2021年至2025年,德赛西威研发费用连增,分别为9.77亿元、16.13亿元、19.82亿元、22.56亿元、26.42亿元,五年累计投入近95亿元,研发费用率呈现下滑态势,分别为10.21%、10.8%、9.05%、8.17%、8.12%。
进入2026年,研发费用小幅下滑,前三季度为19.7亿元,同比下滑1.65%,研发费用率8.07%,与年初基本持平,研发费用重头支出是职工薪酬,中报金额为7.13亿元,占比60.55%。

截至2025年末,公司研发人员为5063人,同比增加739人,研发人员占比42.4%,其中本科、硕士分别为3444人、1094人,通过建立完善的研发人才培养机制、创新激励机制,设计与时俱进的研发流程体系,研发效能持续提升,进一步巩固了公司在行业内的技术领先优势。
庞大研发团队规模的另一面,研发成果颇丰,截至2025年末,公司累计申请专利超过4,100项,为全国汽车标准化技术委员会、中国汽车工业协会标准法规工作委员会和全国信息安全标准化技术委员会委员,主导或参与的国内外技术标准发布数累计超120项。
合作车企超80家。据披露,德赛西威已与超过80家国内外车企建立了长久、稳定的合作关系,客户群体主要包括国内自主品牌客户、合资品牌客户与海外客户。其中自主品牌客户包括理想汽车、奇瑞汽车、吉利汽车、长城汽车、广汽埃安、小鹏汽车、比亚迪、广汽乘用车、上汽乘用车等,国内合资品牌客户包括一汽-大众、一汽丰田、广汽丰田、上汽大众、长安福特、上汽通用汽车等,海外客户包括MAZDA、TOYOTA、STELLANTIS、DAF、SKODA、VOLKSWAGEN、CATERPILLAR、SUZUKI、AUDI、LEXUS、SCANIA等。
公司产品品质获多名客户认可,以2025年为例,公司荣获广汽丰田的“模范项目奖”、“质量改善先锋奖”、“闪光品质人奖(质量MVP)”、沃尔沃集团授予的全球十佳“品质卓越供应商”和“可持续长期伙伴奖”、长安福特Q1认证以及本土品牌长城“最佳合作伙伴奖”、吉利“卓越贡献奖”等等。另外,公司质量管控水平也获得多方认可,先后摘得福特Q1质量认证、ICQCC国际金奖、第八届广东省政府质量奖、2025年度大众汽车集团奖等多项荣誉。
经营现金流转降。虽然德赛西威近年来业绩增长明显,不过经营质量则存在波动,2021年至2025年经营现金流分别为8.43亿元、6.1亿元、11.41亿元、14.94亿元、28.84亿元,净利润现金含量分别为101.2%、51.46%、73.77%、74.49%、117.53%。
2026年前三季度,公司经营现金流8.16亿元,同比大幅下滑63.9%,净利润现金含量仅44.44%,主要是原材料备货支出增加所致,从中报来看,原材料账面价值高达39.6亿元,较年初大幅增加22.5亿元。
股价跌幅较大。二级市场上,德赛西威年内股价总体呈现下跌态势,自1月份达到141.54元/股(前复权,下同)的高点后一路下滑,低点至71.4元/股,11月4日收盘价为79.92元/股,较高点跌幅超四成,总市值477亿元,TTM市盈率19.07倍。
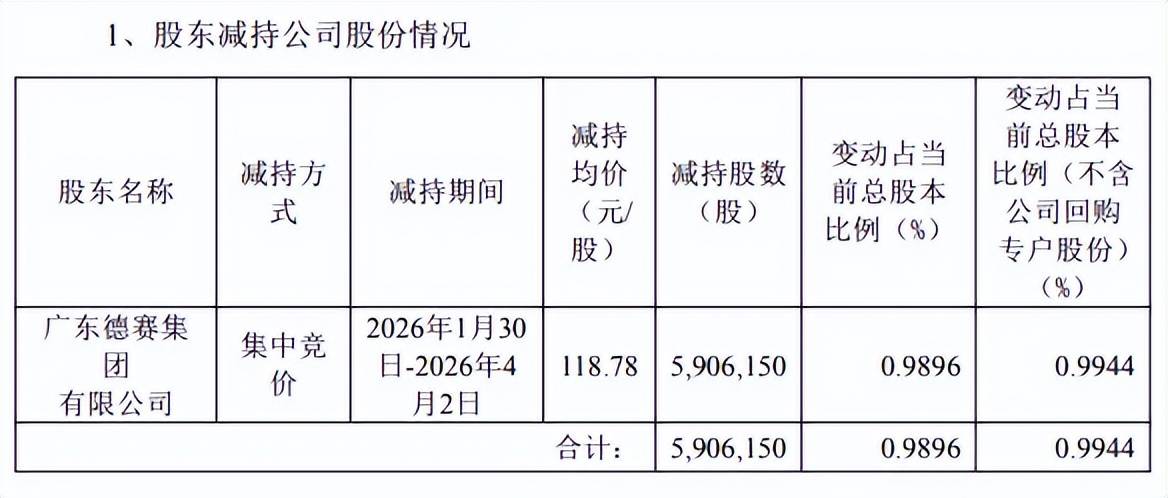
梳理来看,股东减持公告对股价造成不利影响,1月7日,第一大股东广东德赛集团有限公司(德赛集团)因自身资金需求拟减持股份,减持数量不超过7,106,250股。4月2日,德赛集团提前终止股份减持计划,期间减持5,906,150股,减持均价118.78元/股,套现约7.02亿元。
5月22日,大股东惠州市创新投资有限公司(惠创投)因自身资金需求拟减持股份,减持数量不超过17,880,000股,不过因为股价持续下跌的原因,惠创投没能减持公司股份,并在9月7日提前终止减持计划。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)