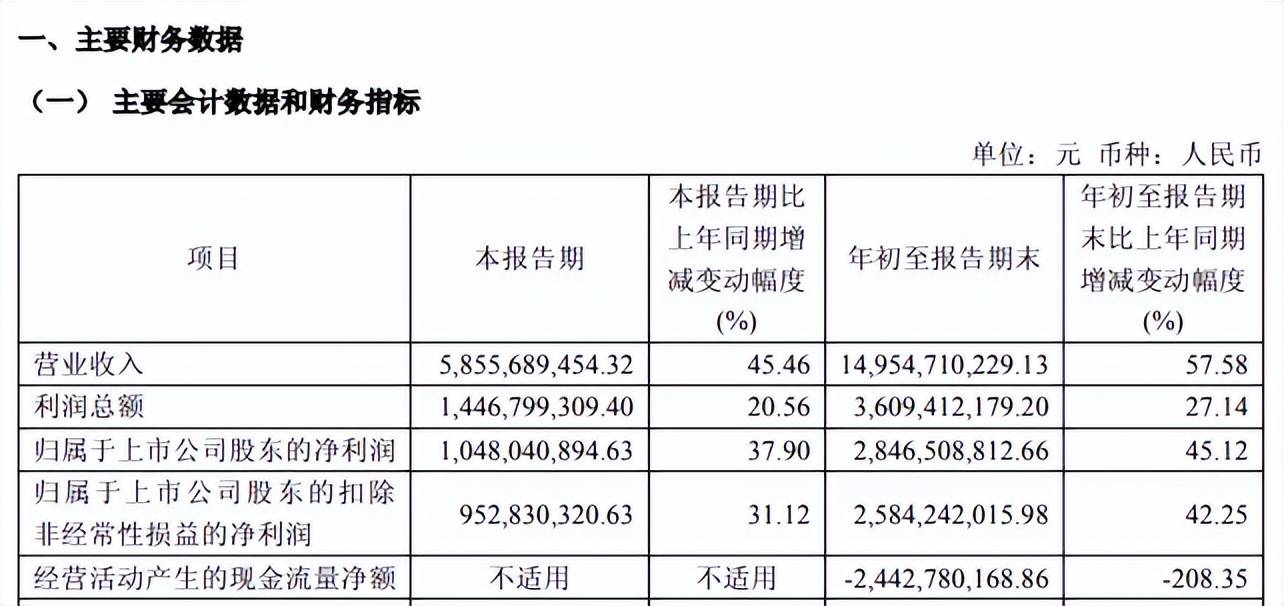
作为国内芯片企业中唯一同时具备x86高端通用CPU和“类CUDA”DCU的全栈国密、双芯协同、大规模实现商用的厂商,海光信息近年来业绩增长较为迅猛,2026年前三季度实现营业收入、归母净利润分别为149.55亿元、28.47亿元,同比分别大幅增长57.58%、45.12%,收入、利润规模再一次创下新高。
持续、高强度的研发投入是海光信息产品在国内保持领先地位的重要根基,即使如此,公司市占率与国际巨头相比仍差距悬殊,自身客户集中度较高的难题待解,另外前三季度经营现金流大幅净流出也需要引起关注。
国产高端处理器龙头
业绩连增。2021年至2025年,海光信息业绩增长迅猛,实现营业收入分别为23.1亿元、51.25亿元、60.12亿元、91.62亿元、143.77亿元,年复合增长率约58%;归母净利润分别为3.27亿元、8.04亿元、12.63亿元、19.31亿元、25.45亿元,年复合增长率约67%。
进入2026年,公司业绩继续高歌猛进,前三季度实现营业收入、归母净利润分别为149.55亿元、28.47亿元,同比分别大幅增长57.58%、45.12%,规模已经超过2025年,海光信息表示,受人工智能产业快速发展、国产化进程由政策驱动全面转向市场驱动等因素带动,国内高端芯片需求持续攀升。公司持续加大研发投入,围绕通用计算和人工智能计算市场,迭代优化产品性能,在高端芯片市场具有竞争优势,持续保持市场领先,实现了公司业绩持续增长
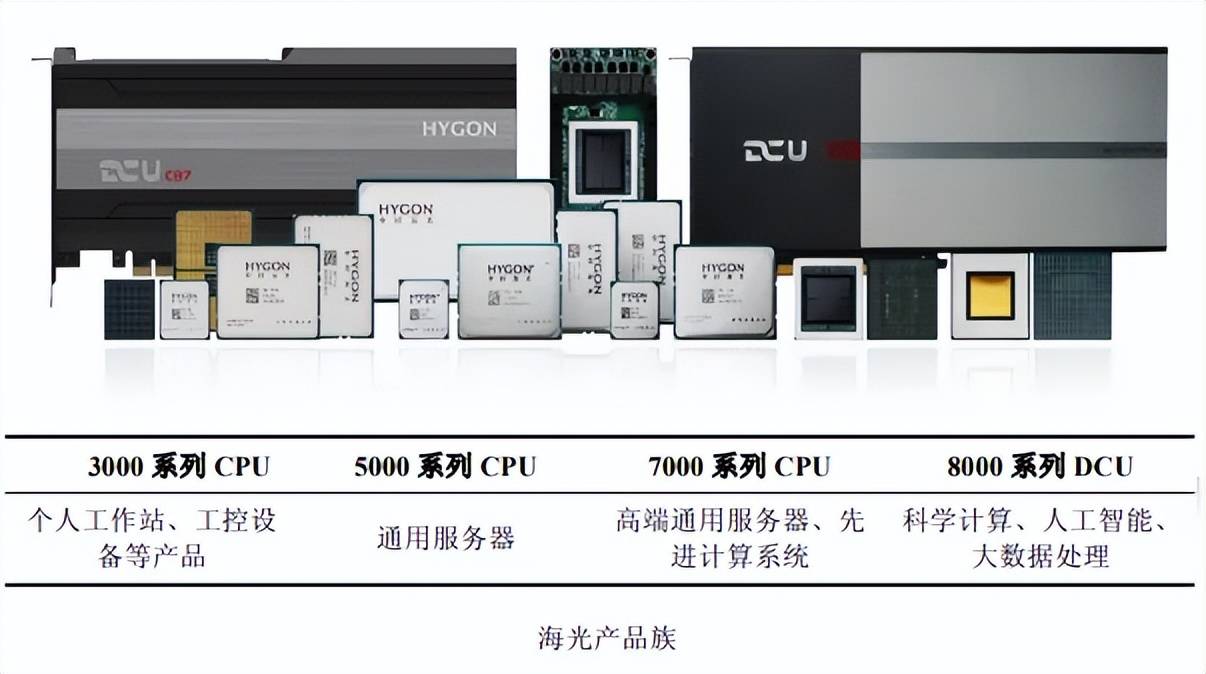
收入来源于高端处理器。海光信息主营业务是研发、设计和销售应用于服务器、工作站等计算、存储设备中的高端处理器,产品包括海光通用处理器(CPU)和海光协处理器(DCU),海光通用处理器兼容x86指令集以及国际上主流操作系统和应用软件,软硬件生态丰富,性能优异,安全可靠,包括海光7000系列产品、海光5000系列产品、海光3000系列产品已经广泛应用于电信、金融、互联网、教育、交通等重要行业或领域。
海光协处理器以GPGPU架构为基础,采用通用并行计算架构,能够较好地适配、适应国际主流商业计算软件和人工智能软件,按照代际进行升级迭代,每代际产品细分为8000系列的各个型号及对应的模组,可广泛应用于大数据处理、人工智能、大模型训练及推理、商业计算等应用领域。
公司在国内率先研制完成了高端通用处理器和协处理器产品,拥有我国唯一的“C86+GPGPU”自研产品矩阵,并实现了商业化应用,相比较于国外厂商,公司根植于中国本土市场,更加了解中国客户的需求,能够提供更为安全可控的产品和更为全面、细致的运营维护服务,具有本土化竞争优势。
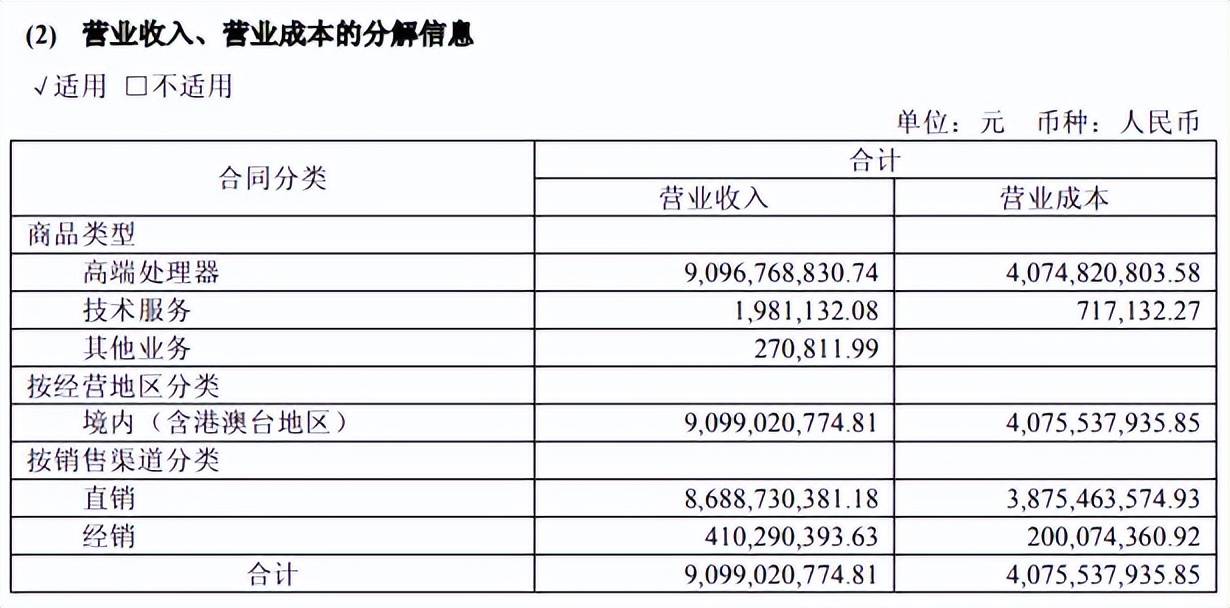
2023年至2025年,海光信息高端处理器收入分别为60.12亿元、91.34亿元、143.62亿元,同比分别增长18.67%、51.94%、57.23%,毛利率呈现波动态势,分别为59.67%、63.7%、57.78%,去年同比减少5.92个百分点,主要受上游原材料供应商、辅料供应商涨价影响导致采购成本显著增加,同时代工厂封装测试产能紧张也推升了加工费用,致使单位产成品的制造成本上升,造成毛利较上年下滑。
2026上半年,公司高端服务器实现收入90.97亿元,同比大幅增长66.93%,毛利率55.21%%,同比减少4.83个百分点,盈利能力进一步下滑,主要受上游原材料、存储配套辅料等价格上涨影响,致使单位采购成本上升,进一步推高整体营业成本。
前景广阔,与国际巨头差异悬殊。AI算力的爆发及数字基建的升级,共同推动行业市场需求大幅增长,预计未来仍将保持着增长势头,其中中国市场增长迅猛,根据IDC数据,中国服务器市场规模将由2025年的约768亿美元增长至2030年的约2,130亿美元,2025-2030年复合增长率约为22.6%,其中x86架构凭借成熟的生态体系,目前仍占据市场主体地位。
此外IDC测算显示,我国搭载GPU、NPU等AI加速芯片的加速服务器市场将长期维持高景气度,市场规模预计由2025年377亿美元提升至2030年1,501亿美元,五年复合增速超30%,行业整体由需求爆发期转入稳健高增长阶段。
虽然海光信息在国产高端处理器领域的第一梯队领军者,在国产x86服务器CPU市场占据绝对主导,同时在国产AI算力芯片(DCU)市场中位列前排,但与国际巨头对比,则存在明显差距,属于挑战者。
IDC数据显示,2025上半年,中国服务器CPU整体市场主要由Intel独占鳌头,市占率约58%,AMD紧随其后,为16%,以ARM架构企业(主要为华为海思)、其他x86企业(主要为海光信息)分别为19%、7%。
2025年,AI加速卡领域的龙头是NVIDIA,中国市场份额55%,华为(昇腾)约20.3%、AMD4%、海光信息约2%。另外在全球数据中心GPU市场,NVIDIA的市占率超过83%,前五大厂商合计占据97.5%。
强研发,五年投入超112亿
海光信息高端处理器产品以其在功能、性能、生态和安全方面的独特优势,树立了良好的口碑,进一步夯实了产品在国内的领先地位,扩大了市场竞争力和品牌影响力,这与公司持续高强度的研发是分不开的。
五年投入112亿,铸就护城河。2021年至2025年,海光信息研发费用分别为7.45亿元、14.14亿元、19.92亿元、29.1亿元、41.45亿元,五年累计研发投入超112亿元,研发费用率分别为32.23%、27.58%、33.14%、31.76%、28.83%。
2026年前三季度,公司研发费用为42.8亿元,同比大幅增长65.54%,研发费用率与年初基本持平,中报显示研发费用大涨主要系公司基于长期发展战略,持续加大关键核心技术、新技术的投入力度,研发人员规模快速扩充,同比增加27%,人员薪酬同步增加,同时,2025年下半年公司实施了限制性股票激励计划,导致本期股份支付金额同比增加较大。此外,新产品的快速迭代,研发试验验证相关费用也同步增加。
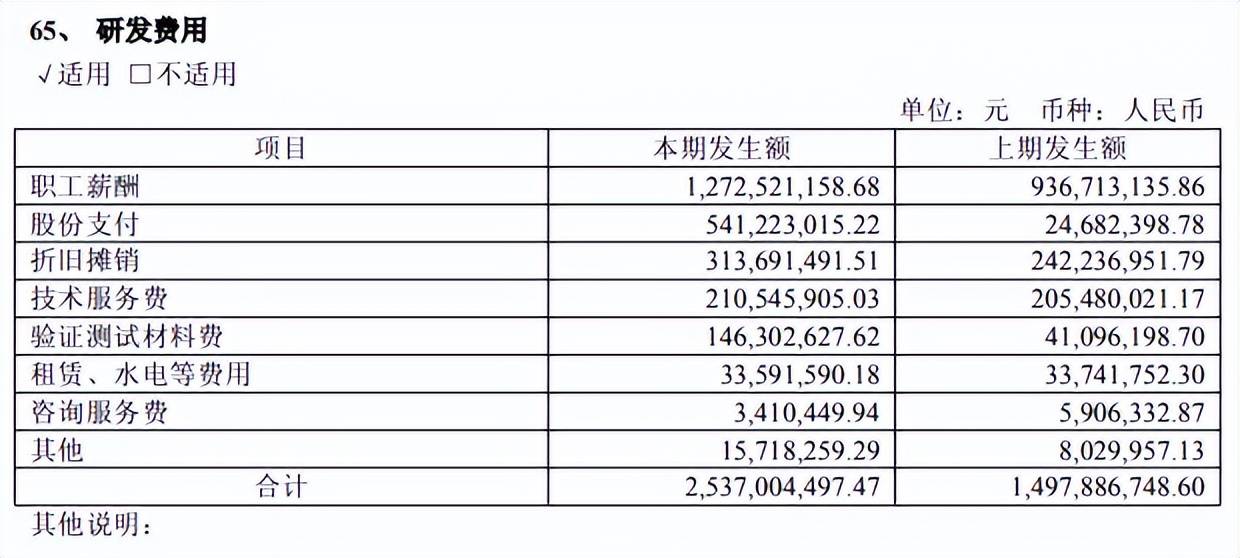
研发费用重头支出是职工薪酬,中报金额12.73亿元,占比50.16%,研发研发人员3,007人,研发人员占比8.83%,博士研究生、硕士研究生、本科及以下分别为84人、2281人、642人,骨干研发人员多具有知名芯片公司的从业经历和成功研发高端处理器的丰富经验,在公司各个关键岗位上发挥重要作用,能够有力支撑公司的技术创新和产品迭代。
庞大高精尖研发团队的另一面,海光信息累计获得知识产权项目2,099项,其中发明专利1,204项、实用新型专利132项、外观设计专利5项、集成电路布图设计登记证书375项、软件著作权383项,这是产品创新、市场拓展的基础,更是夯实了公司在高端处理器领域构筑的技术壁垒。
据披露,公司是国内芯片企业中唯一同时具备x86高端通用CPU和“类CUDA”DCU的全栈国密、双芯协同、大规模实现商用的厂商,具有生态兼容性高、迁移成本低、性能全面领先的优势。海光高端处理器是技术上最接近国际先进水平,生态上最易落地,安全上最合规的国产高端算力核心支柱。
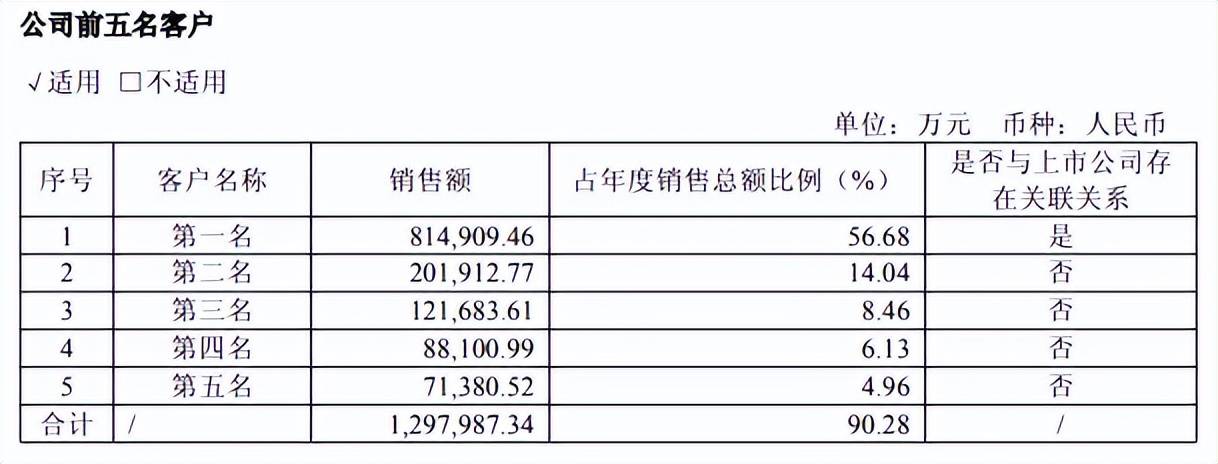
客户集中度高,经营质量有待提高。业绩猛增的另一面,海光信息客户集中度较高,2025年对前五大客户的销售额为129.8亿元,90.28%,其中对第一、第二大客户的销售额分别为81.49亿元、20.19亿元,占比分别为56.68%、14.08%,其中第一大客户还是关联方,公司称第一名客户因特殊项目采购需求,采购公司产品的数量增幅较大。
除了客户集中度较高之外,经营质量也是需要引起注意的,2021年至2025年净利润现金含量分别为182.81%、-5.38%、64.42%、50.6%、82.4%,前三季度经营现金流净流出24.43亿元,净利润现金含量-85.82%,公司称为匹配市场销售规划,保障供货能力、抢抓市场机会,公司根据经营策略加大备货规模,原材料采购支出同比显著增多,导致经营活动现金流净额同比减少。
自2022年上市以来,海光信息股价总体呈现上升态势,自低点35.66元/股(前复权,下同)一路上升至今年7月的395.17元/股的高点,累计涨幅超10倍,此后股价迎来连续下跌,11月2日收盘价为177元/股,较高点跌幅超55%,总市值4114亿元,TTM市盈率119.9倍,市场给出了较高估值。

面临着股价的下跌,董事长历军在10月16日提议回购股份,回购总金额不低于5亿元,不高于8亿元,回购股份用途用于员工持股计划或股权激励,对比公司4000多亿元的市值来看,回购力度尚有待进一步增强。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)