作为两轮电动车的后起之秀,九号公司斩获“2022-2025年连续4年智能电动车全球销量第一”、“2023-2025年连续3年高端电动车全球销量第一”等多项荣誉,形成良好的品牌用户口碑。
销量增长的另一面,九号公司近年来业绩增势良好,2026前三季度实现收入219.43亿元,同比增长19.32%,不过归母净利润因业务结构调整、汇兑损失影响而有所下滑,陷入增收不增利局面,全年利润情况尚有待时间观察。
九号公司颇为重视研发、营销,前者让公司技术储备丰富,是产品迭代更新的坚实基础,后者让公司构建立完善的全域营销网络,使得产品更好地触达全球消费者,从而推动业绩持续性增长。
收入连增,前三季度净利下滑
业绩连续五年增长,前三季度增收不增利。2021年至2025年,九号公司实现营业收入分别为91.46亿元、101.24亿元、102.22亿元、141.96亿元、212.78亿元,年复合增长率约24%;归母净利润分别为4.11亿元、4.51亿元、5.98亿元、10.84亿元、17.58亿元,年复合增长率约44%。
2026前三季度,公司实现收入219.43亿元,同比增长19.32%,不过利润端则有所下滑,归母净利润、扣非净利润分别为13.51亿元、12.15亿元,同比分别下滑24.4%、32.43%,陷入增收不增利局面。
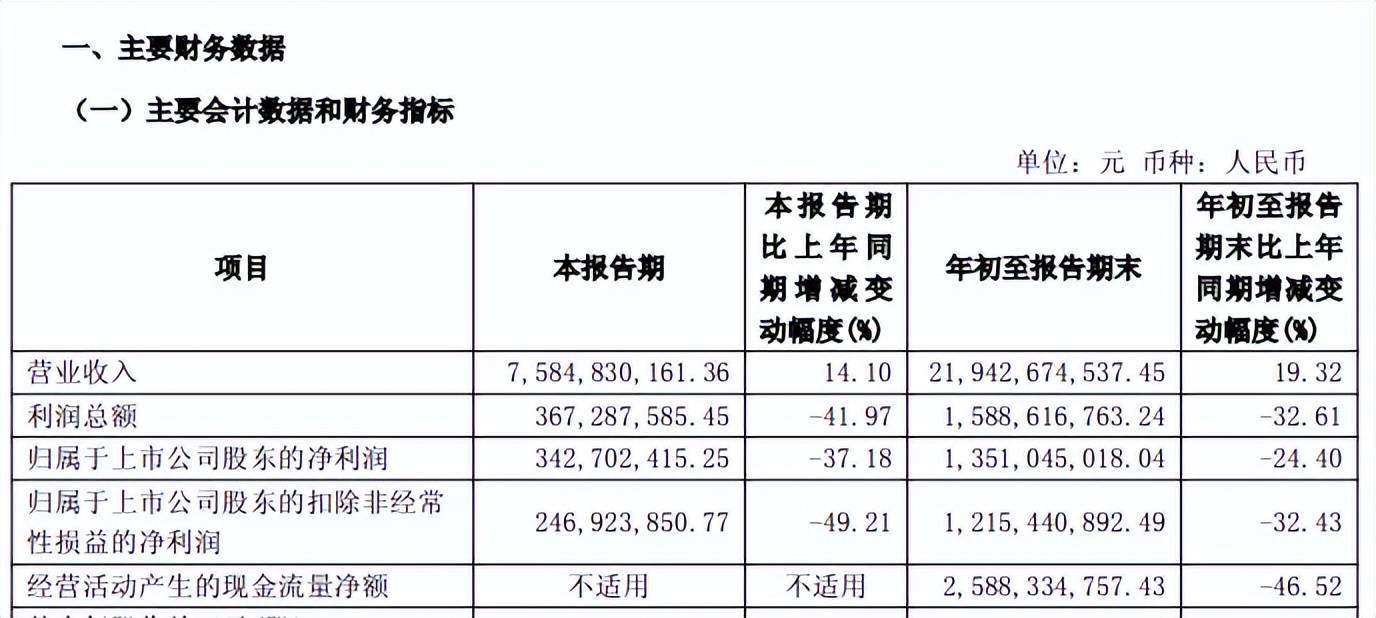
分析来看,受业务结构调整,公司前三季度毛利率为26.8%,同比下滑3.09个百分点,对利润端产生不利影响;另外,公司持续遭受汇兑损失,前三季度损失0.86亿元,外汇套期保值收益实现0.24亿元,外汇套保无法完全消除汇率风险,同样对利润产生不利影响,公司后续将持续动态监控外汇敞口,统筹多币种资金收支及结算安排,优化套保策略,在支持海外业务稳步发展的同时,致力于平滑汇率波动对经营业绩的短期冲击。
电动两轮车表现亮眼,累计出货超1300万台。九号公司主要从事智能短交通和服务类机器人产品的设计、研发、生产、销售及服务,产品包括电动滑板车、电动两轮车、全地形车、E-bike(电助力自行车)、服务机器人等等,其中电动两轮车是收入核心。
2023年至2025年,电动两轮车实现收入分别为42.32亿元、72.11亿元、118.59亿元,同比分别增长125.3%、70.38%、64.45%,毛利率分别为19.27%、21.11%、23.76%。
2026上半年,电动两轮车实现收入74.93亿元,同比增长9.82%,毛利率17.18%,同比下滑6.53个百分点,公司称报告期内电动两轮车系列建店补贴冲减营业收入1.34亿元,若剔除建店补贴和保证类质保费用影响后,毛利率为19.28%。
报告期内,九号公司围绕城市通勤、家庭出行、个性化表达及轻越野等细分场景推进电动两轮车新品发布和产品迭代,4月份发布泡泡玛特“小甜豆”联名款及多款Q系列产品,5月份发布Mz1新国标都市通勤电动自行车,6月发布兼顾城市通勤与轻越野场景的SegwayXyber350,截至7月末,公司电动两轮车产品在国内市场累计出货量超过1,300万台。
电动滑板车累计出货量超1600万台。九号公司电动平衡车和电动滑板车收入仅次于电动两轮车,2023年至2025年实现收入存在波动,分别为34.88亿元、33.81亿元、43.29亿元,同比分别变动-37.01%、-3.07%、28.05%,毛利率同样波动,分别为29.45%、33.32%、27.72%。
2026上半年,电动平衡车和电动滑板车实现收入25亿元,同比增长14.68%,毛利率为33.92%,同比上升3.3个百分点。
公司电动滑板车产品主要面向日常通勤、休闲骑行、儿童骑行及共享运营等场景,产品覆盖儿童酷礼、轻便实用、品质优选和强劲性能等不同类别,在售电动滑板车产品包括E3系列、F3系列、MaxG3、ZT3Pro、超滑GT3系列,截至6月末累计出货量超过1,600万台。
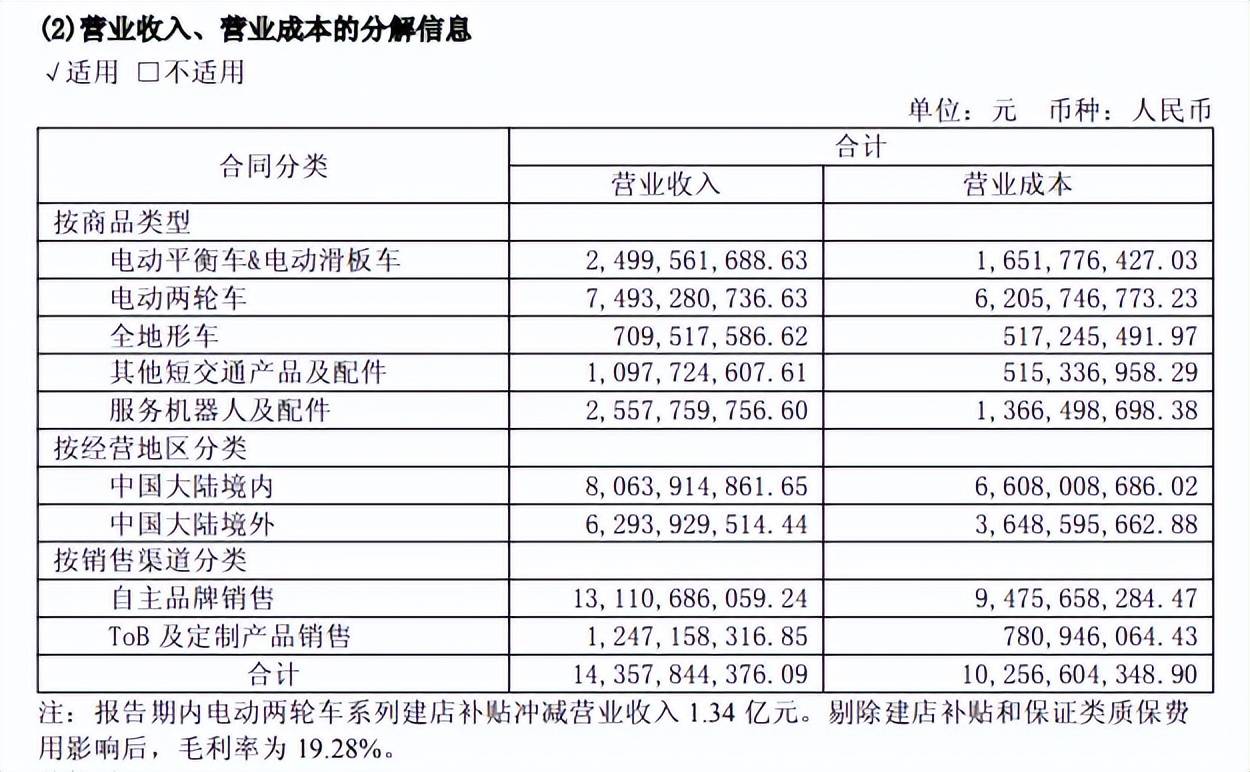
全地形车、机器人涨势良好。九号公司全地形车产品包括ATV-Snarler、UTV-Fugleman及SSV-Villain三大系列,覆盖户外休闲、农场货运、赛事及复杂地形穿越等场景,2023年至2025年规模呈现上升态势,实现收入分别为6.98亿元、9.76亿元、11.38亿元,同比分别增长18.98%、39.77%、16.63%,毛利率有所下滑,分别为24.64%、22.11%、21.22%。
2026上半年,全地形车实现收入7.1亿元,同比增长31.97%,毛利率27.1%,同比增加1.24个百分点。
比全地形车涨势更猛的是服务机器人,包括i2、H2、X4及Terranox四大系列割草机器人产品,截至4月24日,公司第100万台智能割草机器人在常州工厂下线。
2023年、2024年,九号公司机器人实现收入分别为2.52亿元、8.95亿元,同比分别增长125.3%、254.76%,毛利率分别为53.11%、51.09%。2025年,公司服务机器人及配件实现收入20.01亿元,同比增长104.26%,毛利率52.35%,2026上半年收入25.58亿元,规模超过去年,毛利率进一步下滑至46.57%。
九号公司众多业务中,虽然电动两轮车是当之无愧的核心,不过该业务毛利率在众多产品中最低,而Q3毛利率环比下滑则与此有关,据披露,电动两轮车收入占比由第二季度的约48%升至第三季度的约67%,而毛利率较高的草机器人业务受季节性因素影响,收入占比则有所回落。
研发、营销双管齐下,股价波动大
九号公司构建了以客户需求为核心的研发体系,通过平台化建设与动态路标管理提升研发效能,降低研发成本的同时,确保技术研发与产品迭代同步推进、高效落地,更好地满足市场需求,这与公司持续高强度的研发投入是分不开的。
五年投入近38亿,累计专利超4300项。2021年至2025年,九号公司研发费用分别为5.04亿元、5.83亿元、6.16亿元、8.26亿元、12.5亿元,五年投入近38亿元,研发费用率分别为5.51%、5.76%、6.03%、5.82%、5.87%。
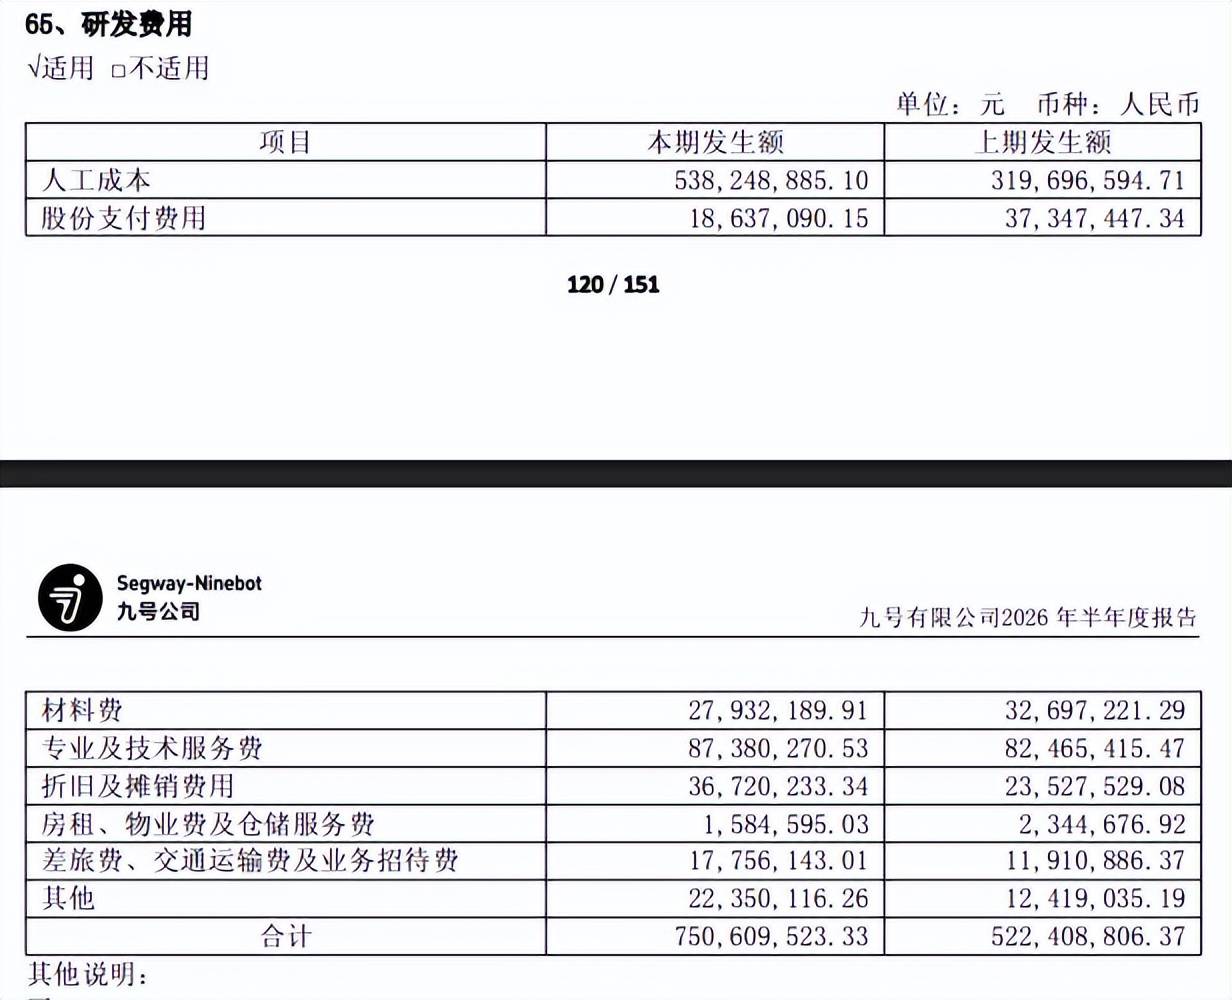
进入2026年,公司继续加强研发投入,前三季度投入12.29亿元,同比大幅增长41.01%,研发费用率5.6%,主要系人工成本和专业及技术服务费增长所致。
研发费用重头是人工成本,中报金额为5.38亿元,占比71.71%%,期末研发人员共计2,646人,占员工总数的33.27%,庞大研发团队的另一面,公司已建立完善的自主知识产权核心技术体系及知识产权保护体系,累计在国内外累计取得专利4,340项、著作权222件、商标权2,608件,同时公司还积极参与全球标准化体系建设,参与IEC、UL、CEN、SAC等权威组织的标准制修订工作,累计主导及参与制修订国内外技术标准150余项,在电动两轮车、割草机等核心产品领域的多项创新成果填补了行业技术空白。
依托高效的研发能力和技术储备,九号公司自研了无传感驱动技术、三电系统平台化技术、自主导航技术、短途交通全域操作系统凌波OS(NimbleOS™)、鼹鼠自平衡2.0技术、EFLS2.0(ExactFusionLocatingSystem)融合定位系统等技术,应用到电动平衡车、电动滑板车、电动两轮车、服务机器人等多个品类,实现了底层技术的有效整合,打通科技创新从研发、应用再到产业化的全链条。
五年销售费用超53亿,构建全球营销网络。相比较于研发投入,九号公司更加重视营销投入,2021年至2025年销售费用分别为5.92亿元、9.25亿元、8.47亿元、11.01亿元、18.79亿元,五年投入超53亿元,销售费用率分别为6.48%、9.14%、8.29%、7.75%、8.83%。
2026年前三季度,公司销售费用为17.42亿元,同比增长20.59%,销售费用率7.94%,宣传与广告费是重头,中报金额、占比分别为4.99亿元、41.96%,紧随其后的人工成本金额3.75亿元,占比31.54%。
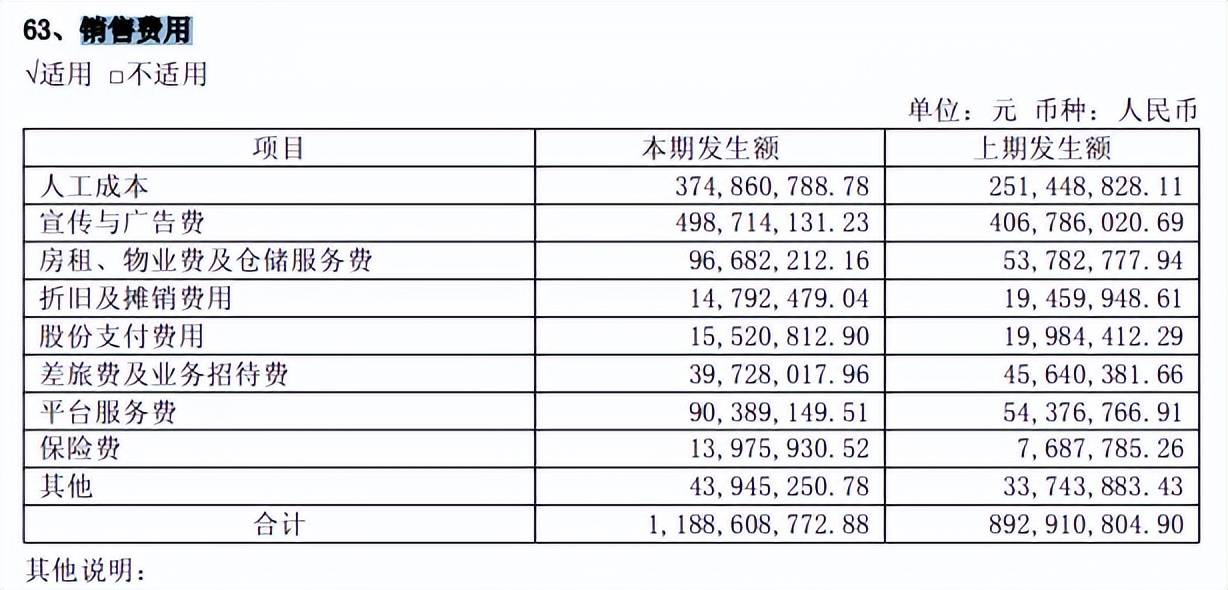
九号公司已构建立线上线下融相结合、国内国际协同的全域营销网络,为全球业务拓展提供支撑,国内市场方面,公司围绕O2O模式持续完善电动两轮车销售和服务网络。境内线上覆盖渠道包括京东、天猫、抖音、快手、美团等平台;并通过“九号出行APP”开展私域运营。截至2026年6月30日,线下电动两轮车门店超过11,500家,形成覆盖全国的销售与服务网络。
国际市场方面,公司线上入驻Amazon、Otto、DNS、Lazada等主流通过电商平台,线下进入Walmart、Costco、Target、BestBuy、Sam’sClub、MediaMarkt、Euronics、FnacDarty、OBI、Bauhaus、Saturn、TheHomeDepot、Lowe’s等全球知名KA卖场连锁商超及各类专业门店,并在欧美核心区域部分市场设立分子公司及或办事处,组建本地化运营团队,持续完善海外销售。
经营质量良好,资产负债率却连升。九号公司经营质量较高,除了2021年录得负经营现金流之外,2022年至2025年经营现金流增长明显,分别为15.89亿元、23.19亿元、33.54亿元、44.44亿元,净利润现金含量分别为352.11%、387.87%、309.34%、252.77%。
2026前三季度经营现金流25.88亿元,同比下滑46.52%,主要系公司统筹产销计划、足额保障安全合理备货,叠加上游大宗商品及原材料价格上行,存货资金占用规模同比上升;加之本期研发创新、市场渠道拓展等经营性付现支出同比增加,导致经营现金流同比下降,不过净利润现金含量仍然保持在高位,为191.58%。
需要注意的是,公司资产负债率上升较为明显,从2021年末的44.31%一路上升至2025年末的66.26%,2026前三季度仍然保持在66.44%的高位。截至期末,公司总现金流(货币资金+交易性金融资产)高达104.99亿元,没有短期借款、长期借款也仅为1.31亿元,负债主要集中在应付票据及应付账款,分别为62.29亿元、38.06亿元,合计100.35亿元,显然公司在产业链处于较为强势地位,面对上游供应商有较大话语权。
股价波动大,董事长提议回购。二级市场上,九号公司股价波动较大,自2024年2月19.79元(前复权,下同)的低点一路上升至2025年8月75.34元/股的高点,此后股价迎来大幅下跌,低点至30.98元/股,随后反弹后继续迎来下跌,11月10日收盘价为34.66元/股,较高点跌幅超50%,总市值255亿元,TTM市盈率19.29倍。
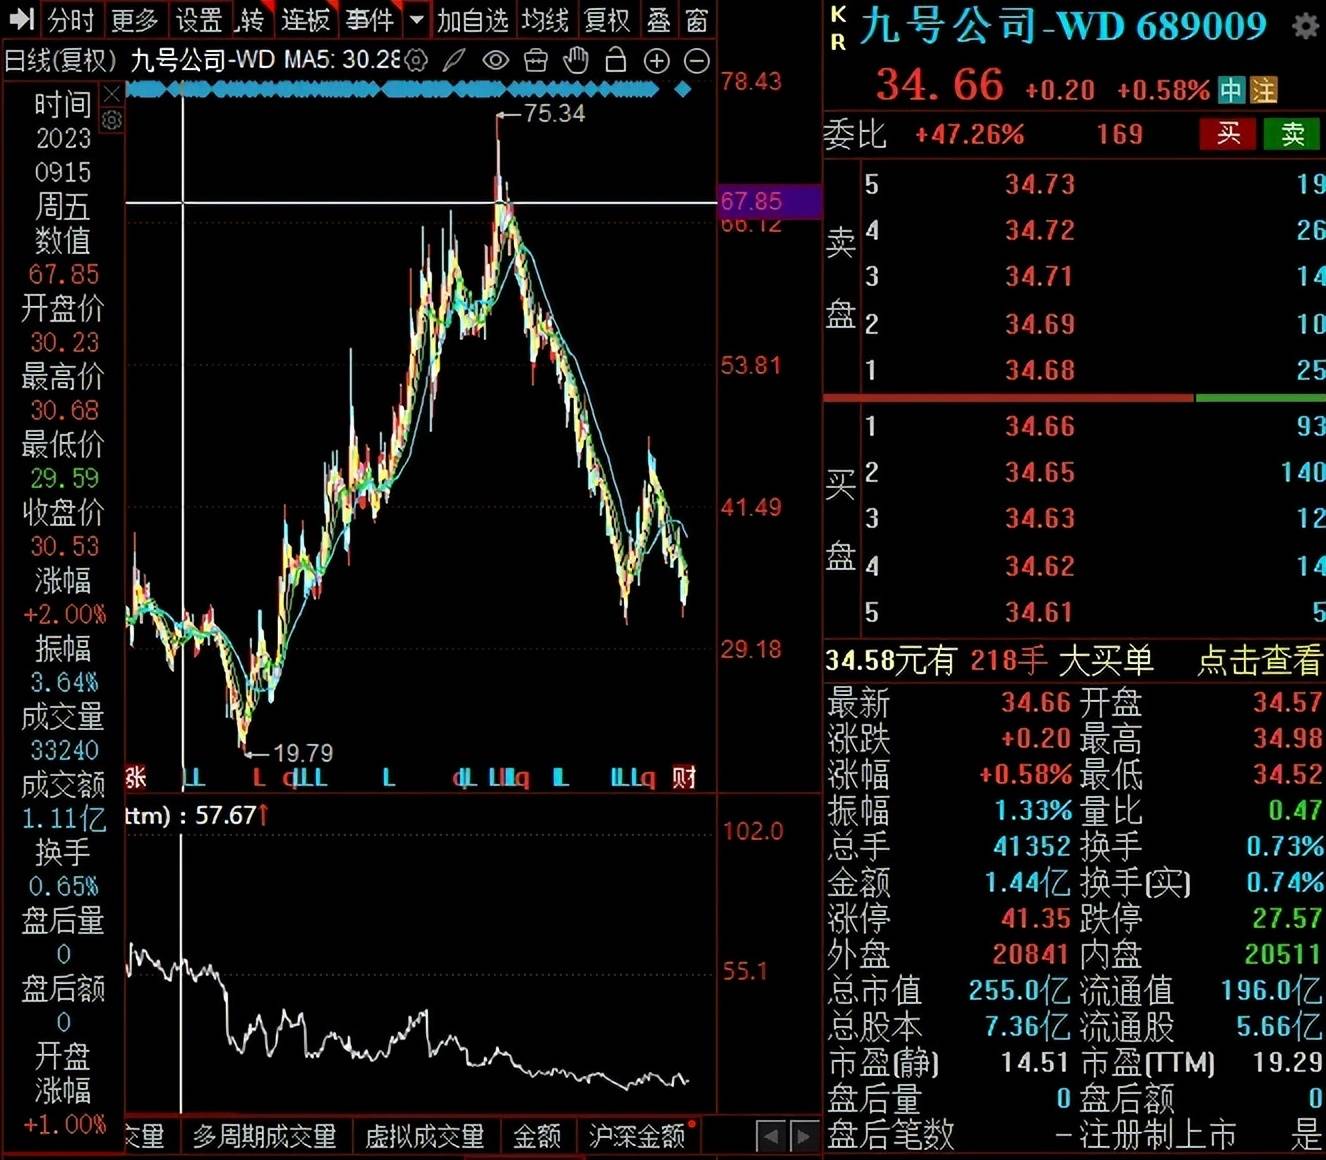
面对股价的持续性下跌,董事长、实际控制人高禄峰在今年5月27日提议回购,回购总金额1.5亿元至3亿元,回购股份用于减少注册资本,10月27日将回购总金额上调至3.5亿元至7亿元,截至10月31日,累计回购金额为2.43亿元(不含印花税、交易佣金等交易费用)。
拉长时间线来看,高禄峰在2023年12月提出的回购得到资本市场响应,公司股价迅速走高,最终回购金额约3亿元,新一轮回购曾得到资本市场短暂响应,如今回购加码能否挽回投资者,尚有待时间进一步验证。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)