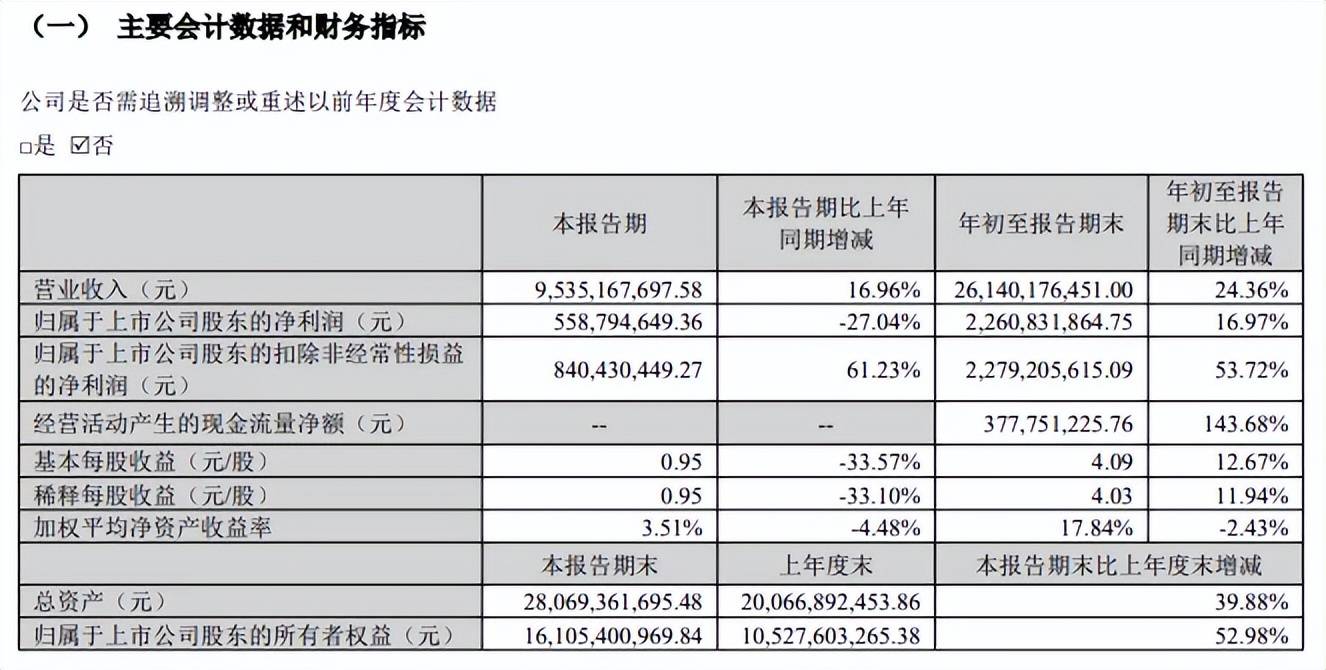
作为国内营收规模最大的出海消费电子龙头之一,安克创新近年来业绩增势良好,2026年继续保持高增长势头,前三季度实现营业收入、归母净利润分别为261.4亿元、22.61亿元,同比分别增长24.36%、16.97%。
安克创新聚焦充电储能、智能创新、智能影音三大核心产业方向,三大业务近年来增势良好,齐头并进,这与公司持续性高强度的研发投入直接相关,需要指出的是,公司毛利率、净利率相差较大,主要系销售费用中销售平台费用、市场推广费较高所致,如何进一步优化费用支出是公司管理层需要认真考虑的。
业绩增势良好,三大业务齐头并进
业绩连增。2021年至2025年,安克创新业绩连续增长,实现营业收入分别为125.74亿元、142.51亿元、175.07亿元、247.1亿元、305.14亿元,年复合增长率约25%;归母净利润分别为9.82亿元、11.43亿元、16.15亿元、21.14亿元、25.45亿元,年复合增长率约27%。
进入2026年,公司业绩仍然保持增长态势,前三季度实现营业收入、归母净利润分别为261.4亿元、22.61亿元,同比分别增长24.36%、16.97%,收入增长主要系是公司持续开拓市场、不断推出新品并且获得了市场认可,线上线下销售持续扩大所致。
充电储能类独占鳌头。安克创新聚焦充电储能、智能创新、智能影音三大核心产业方向,持续夯实并拓展移动充电、消费级储能、智能安防、智能清洁、智能母婴、创意打印、智能音频、智能投影等核心业务。
充电储能类业务是公司较早布局并持续投入的业务板块,主要包括移动充电设备及配件,以及AnkerSOLIX家用光伏与储能解决方案,2023年至2025年,该产品实现营业收入分别为86.04亿元、126.67亿元、154.02亿元,同比分别增长25.12%、47.23%、21.59%,毛利率存在波动,分别为42.26%、41.46%、41.25%。
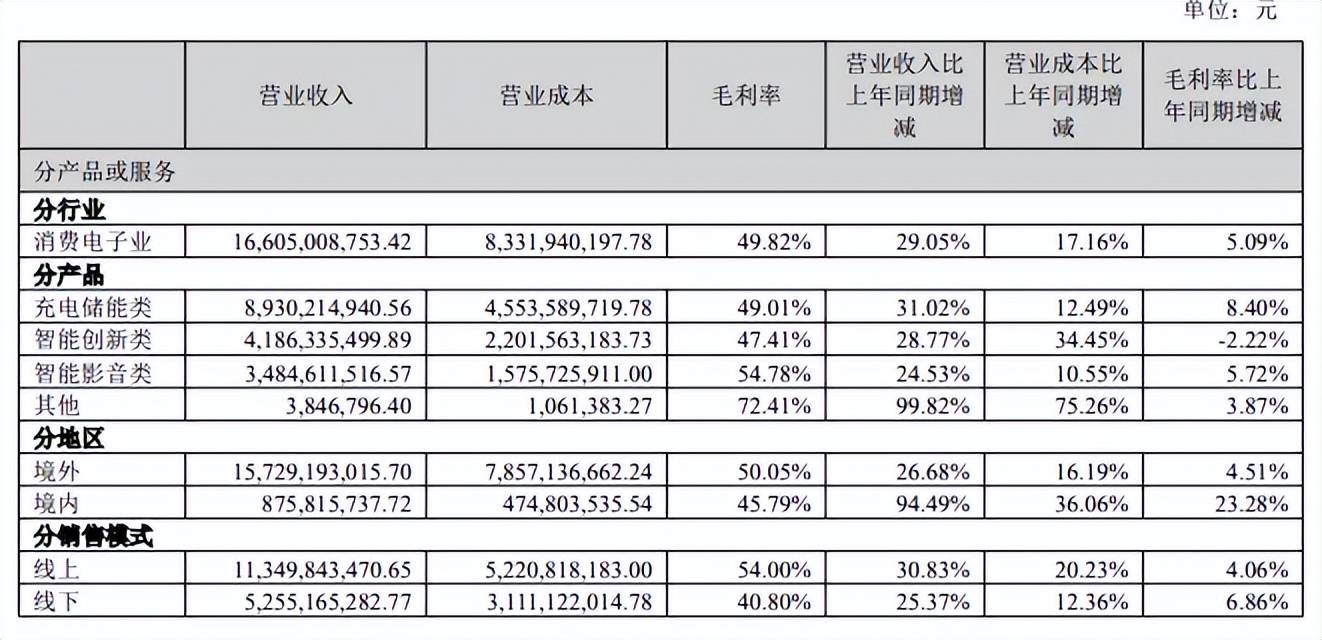
2026上半年,充电储能类产品保持增长态势,实现收入89.3亿元,同比增长31.02%,毛利率上升较为明显,为49.01%,同比上升8.4个百分点。报告期内,公司在移动充电领域相继推出AnkerNano45W安心充Smart、AnkerPrime系列全新产品、AnkerAir+超薄磁吸充电宝等产品,在消费级储能领域相继发布SolarbankMaxAC、Solarbank4E5000Pro、AnkerSOLIXXE户用储能系统、AnkerSOLIXS系列首款产品等产品。
智能创新业绩增势良好。安克创新的智能创新业务涵盖智能安防、智能清洁、创意打印、智能母婴等产品系列,通过S、E、C系列的分层产品布局覆盖不同用户群体:S系列主要面向对产品创新能力、功能配置及场景覆盖有较高要求的用户,E系列侧重可靠性、耐用性及便捷操作,C系列则强调灵活适配、易用性与紧凑设计。
2023年至2025年,智能创新类产品实现收入分别为45.41亿元、63.36亿元、82.71亿元,同比分别增长18.72%、39.53%、30.53%,毛利率有所波动,分别为46.5%、46.48%、48.85%。
2026上半年,该类产品继续保持增长势头,实现营业收入41.86亿元,同比增长28.77%,而毛利率则有所下滑,为47.41%,同比下滑2.22个百分点。
报告期内,公司在智能安防领域推出eufyWiredCamC31、eufyCamC37产品,两款产品上市后在美国及德国亚马逊平台新品销量榜中取得较好成绩;在智能清洁领域推出eufyRobotVacuumOmniS2全能基站扫地机器人、eufyRobotLawnMowerC15入门级机器人割草机;在创意打印领域持续推进UVPrinterE1的产品体验优化和品类生态建设;在智能母婴领域推出eufy穿戴式吸奶器S2Pro、eufyBottleWasherS1Pro产品。
智能影音增势良好。安克创新依托智能影音业务的战略协同,围绕核心技术构建模块化研发体系,形成涵盖耳机、音箱及激光智能投影产品在内的智能影音产品矩阵,2023年至2025年该业务实现营业收入分别为42.85亿元、56.92亿元、68.33亿元,同比分别增长26.47%、32.84%、20.05%,毛利率同样呈现增长态势,分别为43.52%、45.4%、49.03%。
2026上半年,该业务继续保持增长态势,实现营业收入34.85亿元,同比增长24.53%,毛利率54.78%,同比上升5.72个百分点。
报告期内,公司在智能音频领域推出soundcore漫游二代头戴式降噪耳机、soundcoreLiberty5Pro与Liberty5ProMax于AnkerDay等,还发售soundcoreBoomGo3i蓝牙音箱;在智能投影领域发布NebulaSpaceFlowAI智能空间映射配件,降低用户使用专业投影映射功能的门槛。
境外收入占比近97%。安克创新坚持“线上+线下”全渠道多元化销售战略,构建了覆盖第三方平台、公司官网及全球线下零售网络的立体化销售体系,推动各渠道协同互补与稳健增长。
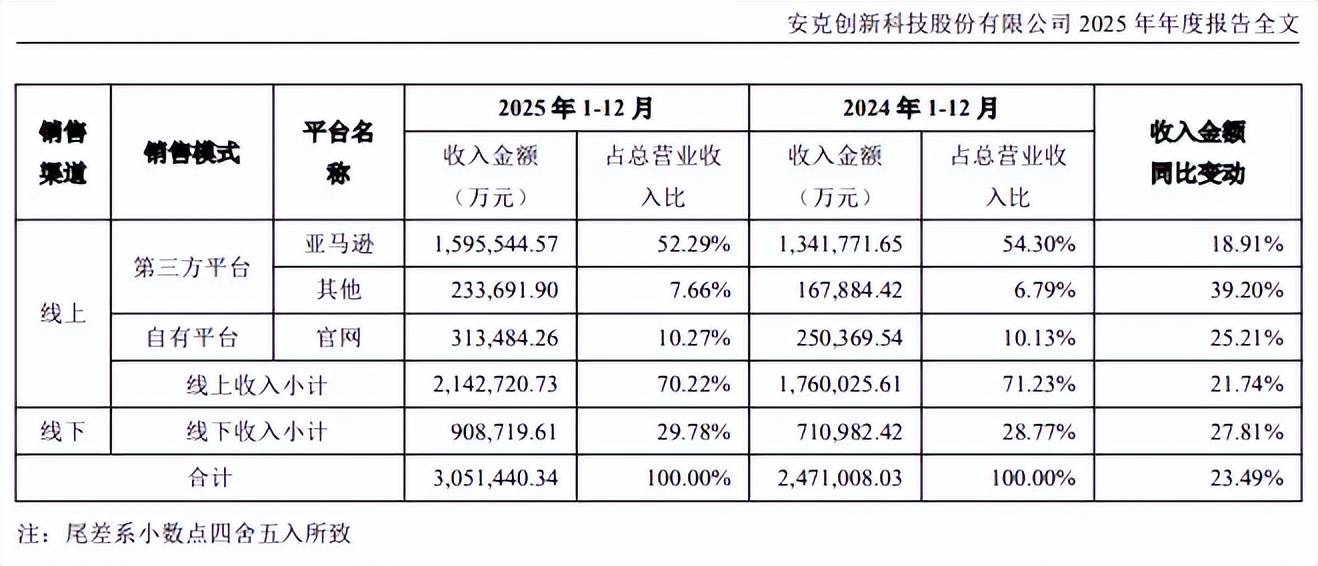
收入主要以线上渠道为主,2025年销售额214.27亿元,占比70.22%,其中亚马逊收入高达159.55亿元,占比52.29%,其他平台、自有平台收入分别为23.37亿元、31.35亿元,占比分别为7.66%、10.27%。线下收入为90.87亿元,占比29.78%。
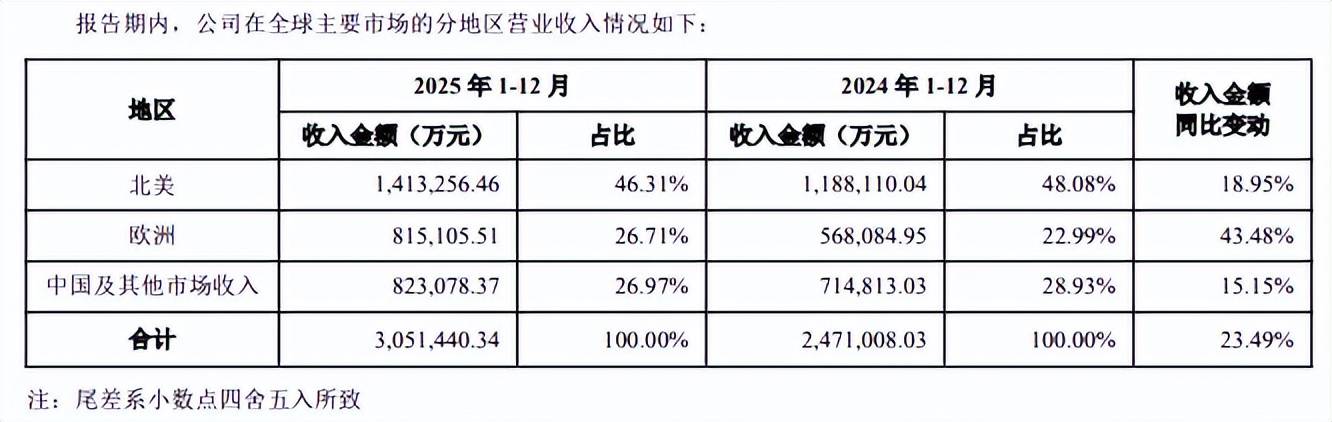
分地区来看,公司收入主要来源于境外,2025年收入、占比分别为294.83亿元,占比96.62%,其中北美、欧洲市场是核心,收入分别为141.13亿元、81.51亿元,占比分别为46.31%、26.71%,中国及其他市场收入为82.31亿元,占比26.97%,其中境内收入10.32亿元,占比仅3.38%。
五年研发投入近83亿,比不上销售费用
安克创新始终坚持以技术创新驱动产品迭代与品类拓展,构建底层技术能力与平台化研发体系,持续完善由研发实验室、领域技术平台和产品交付团队构成的三层研发架构,覆盖前沿研究、共性技术沉淀及产品开发与市场落地等关键环节,不断提升技术成果转化效率和跨品类复用能力。
五年投入近83亿元。2021年至2025年,安克创新不断加强研发费用投入,分别为7.78亿元、10.8亿元、14.14亿元、21.08亿元、28.93亿元,五年累计投入近83亿元,研发费用率同样呈现上升态势,分别为6.19%、7.58%、8.08%、8.53%、9.48%。
进入2026年,公司继续保持高强度投入,前三季度研发费用为28.51亿元,同比大幅增长46.54%,研发费用率进一步上升至10.91%,主要系研发项目及投入增加,以及研发人员薪酬增加所致。
研发费用重头支出是职工薪酬,2026中报金额为10.65亿元,占比56.99%,研发人员3523人,占比高达56.47%,为公司的技术演进、产品创新和全球化运营提供持续支撑,截至期末,公司在全球共取得363项发明专利、1,466项实用新型专利、1,793项外观设计专利,并有多项知识产权正在申请中。

安克创新研发投入主要围绕充电储能、智能创新、智能影音三大业务方向,持续构建模块化、平台化的技术能力,并通过跨品类技术复用和全周期研发管理,不断提升技术成果转化效率,为公司在全球智能硬件科技领域的持续发展提供支撑。
截至6月末,公司已累计获得国际性工业设计及创新类产品奖项共计301项,持续提升的产品创新与设计能力进一步增强了公司在国际消费电子市场的品牌影响力和用户认可度。报告期内多款产品获得德国RedDot红点设计奖29项、德国iF设计奖16项等国际奖项,覆盖充电储能、智能创新、智能影音等多个业务方向。
销售费用投入更大。事实上,安克创新销售费用投入要远超研发费用,2021年至2025年分别为24.45亿元、29.38亿元、38.87亿元、55.7亿元、68.27亿元,五年投入近217亿元,销售费用率分别为19.44%、20.62%、22.2%、22.54%、22.37%。
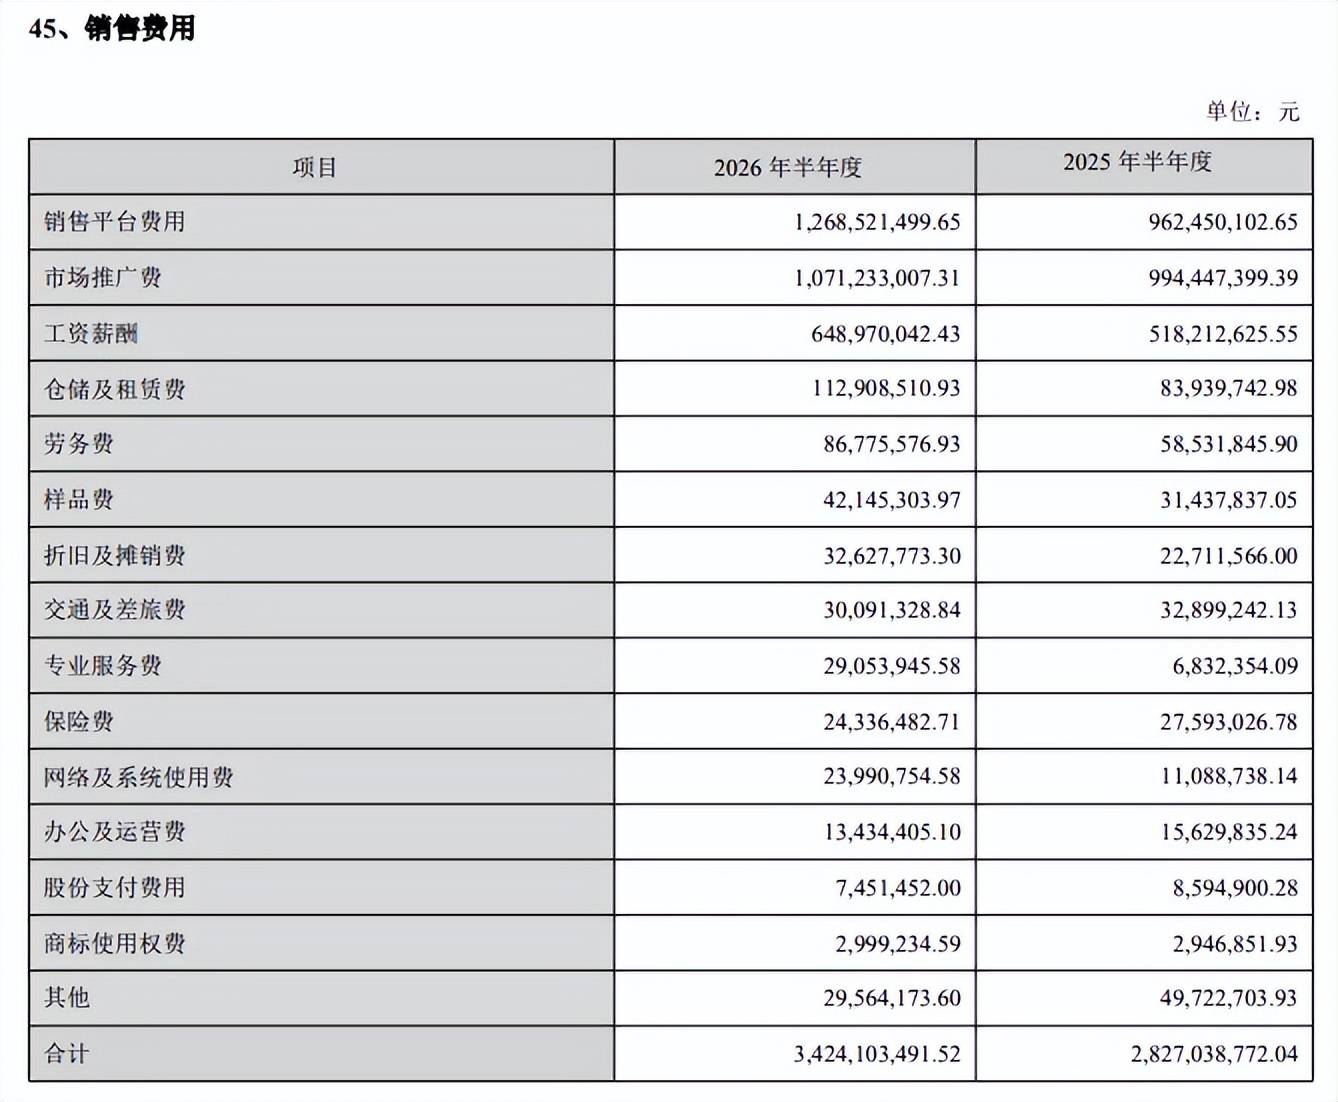
进入2026年,公司继续增强销售费用投入,金额为53.88亿元,同比增长14.67%,研发费用率则下滑至20.61%,主要系随着业务增长,销售平台费用、销售人员薪酬增加所致。
销售平台费用、市场推广费是销售费用重头,中报金额分别为12.69亿元、10.71亿元,占比分别为37.05%、31.29%,显然借助亚马逊等平台进行销售所付出的代价并不低,相比之下,同时期职工薪酬为6.49亿元,占比仅18.95%。
从盈利指标来看,公司销售毛利率较高,2021年至2025年分别为35.72%、38.73%、43.54%、43.67%、45.07%,不过销售净利率则呈现波动态势,分别为8.15%、8.31%、9.68%、8.95%、8.58%。
2026年前三季度的毛利率进一步增长至48.44%,而净利率为9.01%,同比下滑0.36个百分点,主要是本期研发费用投入加大所致,考虑到毛利率与净利率差距巨大,平台费用投入带来的收益比例是公司需要重点关注的,避免大额平台费用对利润端产生不利影响。
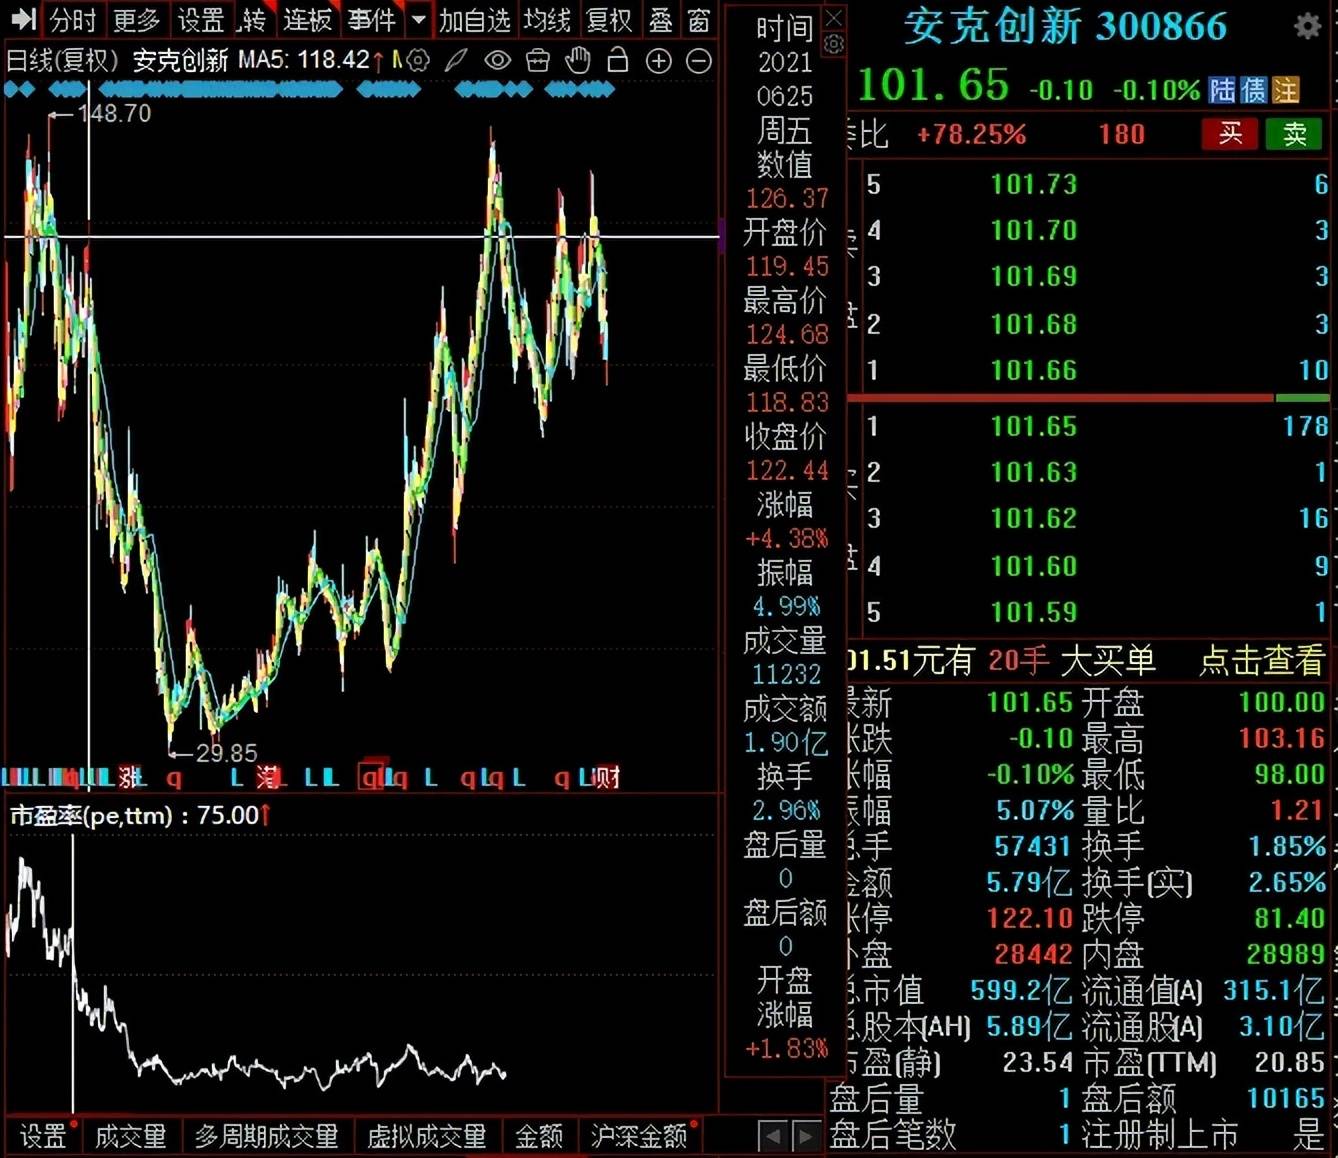
自2020年8月上市以来,安克创新股价走势总体呈现“V型”走势,上市后不久即达到148.7元/股(前复权,下同)的高点,此后一路下滑至2022年4月29.85元/股的低点,随后触底反弹,一路曲折上涨至2025年8月146.3元/股,此后股价波动较大,11月3日收盘价为101.65元/股,较去年高点跌幅约三成,总市值599.2亿元,TTM市盈率20.85倍。
公司在分红方面颇为大方,2021年至2025年分别分红3.25亿元、4.88亿元、8.13亿元、11.16亿元、12.87亿元,2026年中报分红4.72亿元,股利支付率27.7%,上年同期为32.16%,分红比例小幅下滑,全年分红金额唯有等待年报披露才能揭晓。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)