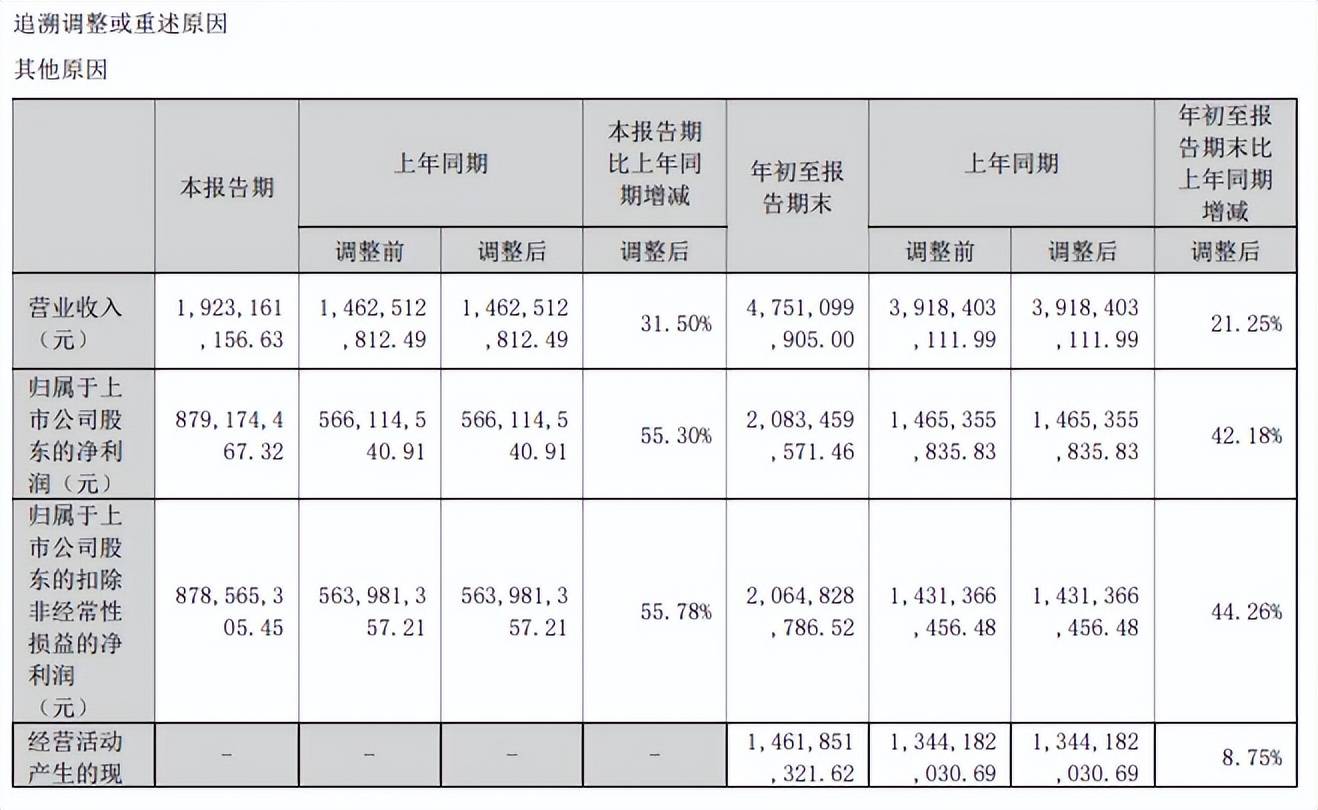
作为光器件行业龙头,天孚通信近年来业绩伴随着算力需求暴涨而水涨船高,2026前三季度实现营业收入、归母净利润分别为47.51亿元、20.83亿元,同比分别增长21.25%、42.18%。
最近三年,有源光器件产品收入增长较猛,实现对无源光器件的反超,不过该产品在上半年出现下滑,而无源光器件仍然保持着增长势头且提速,收入再次超过有源光器件。
伴随着业绩增长,天孚通信股价也是水涨船高,一度达到374元/股的高点,此后股价迎来较大波动,总体以下跌为主,公司在10月份披露回购方案,希望以此来稳定股价,留住投资者。

算力驱动,业绩爆发
天孚通信是光互联产业链的重要参与者,依托高复用的技术平台与深度的产业链垂直整合能力,提供从无源器件、有源器件到集成共研的一站式光互连解决方案,包括多通道高速光引擎封装集成解决方案、高密度光互连集成解决方案、精密微光学组件解决方案等,主要应用领域是数据中心、电信通信。
光器件产业链可分为“光芯片、光零组件、光器件和光模块”,其中光芯片和光零组件是制造光器件的关键部件,光零组件主要包括陶瓷套管/插芯、光收发组件等,公司处在产业链中游,主要产品包括光零组件、高速光器件等。
根据弗若斯特沙利文(Frost&Sullivan)的数据,以2025年对外销售收入计算,天孚通信以11.7%的市场份额位居全球光器件行业第一。
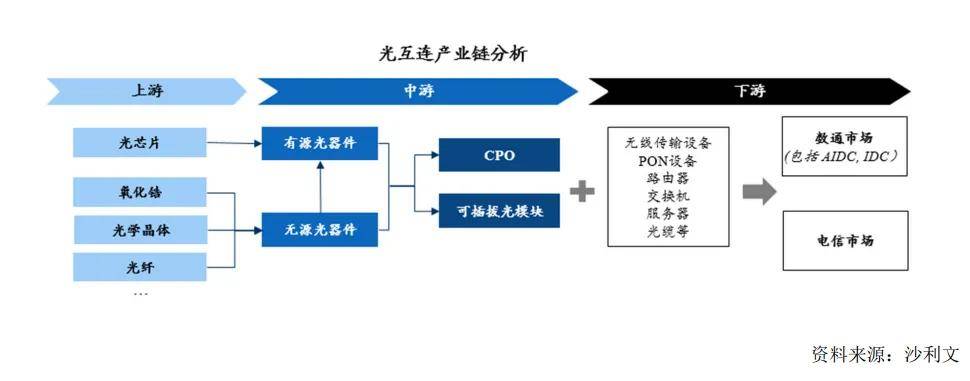
算力需求旺盛,推动业绩增长。近年来人工智能大模型的快速发展对高性能算力提出空前需求,全球人工智能基础设施市场正处于高速增长阶段,Marketsandmarkets预测,2025年全球人工智能数据中心市场规模达3442.4亿美元,预计2032年将突破2万亿美元,年复合增速27.5%。
受益于头部AI算力基础设施厂商及云厂商持续上调资本开支,光互联产业上游、中游发展迅猛,根据LightCounting数据,AI集群用高速光模块与CPO市场在算力需求驱动下快速增长,2025年市场规模达165亿美元,2026年预计增至260亿美元,连续两年增速约60%。
除此之外,电信通信市场同样保持增长,2025年中国电信业务收入累计完成1.75万亿元,比上年增长0.7%。按照上年价格计算的电信业务总量同比增长9.1%。
数据中心、电信通信两大应用领域的快速发展带动上游、中游迅速发展,作为光互联产业链的重要参与者,天孚通信的业绩水涨船高,2021年至2025年,实现营业收入分别为10.32亿元、11.96亿元、19.39亿元、32.52亿元、51.63亿元,年复合增长率约50%,归母净利润分别为3.06亿元、4.03亿元、7.3亿元、13.44亿元、20.17亿元,年复合增长率约60%。
进入2026年,公司业绩仍然维持增长势头,前三季度实现营业收入、归母净利润分别为47.51亿元、20.83亿元,同比分别增长21.25%、42.18%,主要得益于全球人工智能行业加速发展与全球数据中心建设,带动了高速光器件产品需求的持续稳定增长,不过增速有所放缓,上年同期分别为63.63%、50.07%。
有源光器件收入占比曾超无源光器件。天孚通信产品可以概括为两大类,即有源光器件、无源光器件,无源光器件具有高精度、高可靠性、高一致性、数据离散性好等特性,有源光器件则依托于公司在无源器件和有源封装方面的技术沉淀积累,多产品线垂直整合,可为客户提供多种封装平台的整体解决方案。
两大产品近年来发展迅猛,2023年至2025年,有源光器件收入分别为7.46亿元、16.55亿元、29.98亿元,占比从38.48%上升至58.06%,实现对无源光器件的反超,后者同时期收入分别为11.83亿元、15.76亿元、20.84亿元,占比从61.04%下滑至40.37%。
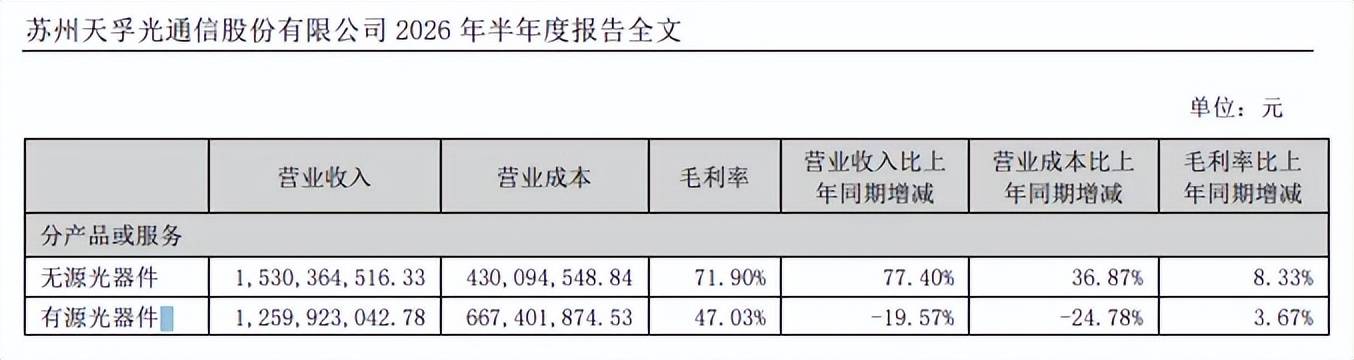
进入2026上半年,有源光器件收入转降,金额为12.6亿元,同比下滑19.57%,个别物料供给紧缺对公司有源光器件产品提产带来一定影响,而无源光器件仍然保持增长且提速,金额为15.3亿元,同比增长77.4%,而2025年增速为32.23%,两大产品盈利能力继续扩大,中报毛利率分别为47.03%、71.9%,同比分别上升3.67个百分点、8.33个百分点。
需要指出的是,凭借着在光器件领域有较为深厚的技术和工艺积累,天孚通信能为激光雷达厂商定制提供符合各项性能要求的光连接器件产品,并具备快速规模上量的交付能力,目前总体量产时间较短,量产客户暂时相对较少,对业绩影响较小。
强研发,客户、供应商集中度较高
天孚通信以研发创新为驱动,自上市以来,持续保持高强度研发投入,在光器件整体解决方案和光学封装制造方面持续深化公司研发设计和工艺开发能力,长期保持公司在细分领域的技术领先性,同时也为客户新品研发提供强力支持,助力客户高速率新产品加速成功转产。
强研发,拥有多种创新平台。2021年至2025年,天孚通信研发费用连增,分别为1亿元、1.23亿元、1.43亿元、2.32亿元、2.67亿元,研发费用率总体有所下滑,分别为9.65%、10.26%、7.39%、7.14%、5.16%。
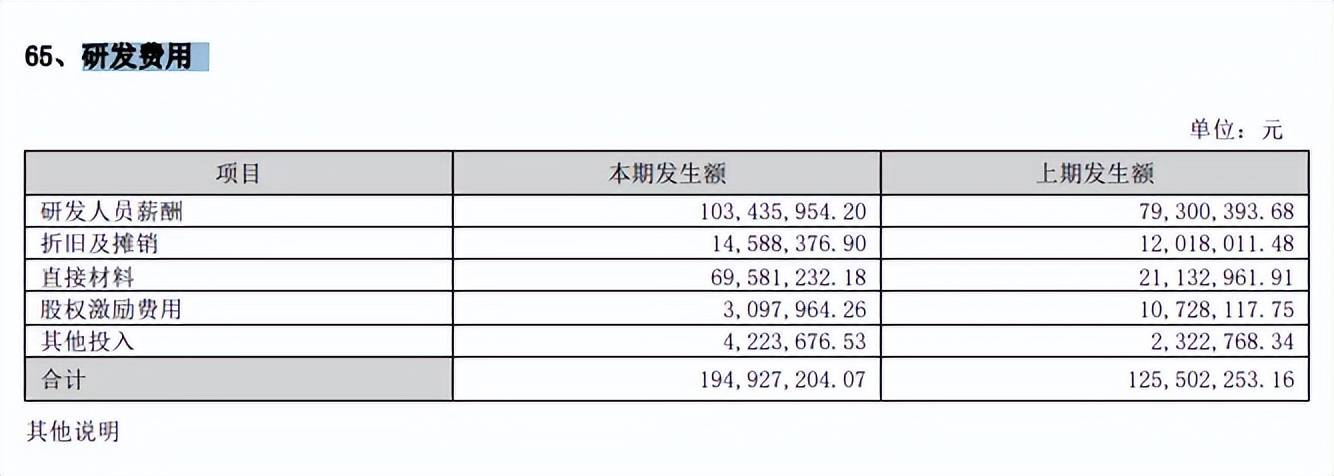
2026前三季度,公司进一步加大研发投入,研发费用为2.96亿元,同比增长47.71%,研发费用率上升至6.22%,研发人员薪酬是支出重头,中报金额1.03亿元,占比53.06%,2025年末研发人员、占比分别为774人、15.1%,其中本科、硕士分别为331人、75人。
公司采取自主研发,拥有各类材料、光学、机械结构、封装等各学科、各专业研发团队,拥有各项自主知识产权,研发中心包含新项目/新技术平台预研组、项目管理组、产品研发组、工艺开发组、实验测试组、自动化设备开发部等,形成了基础技术研究—新项目预研—新品开发设计—工艺平台实现—可靠性测试验证等多层次研发体系。
依托江苏省企业技术中心和工程技术中心,公司在精密陶瓷、工程塑料、复合金属、光学玻璃等基础材料领域积累沉淀了多项全球领先的工艺、专利技术,形成了并行光学设计与制造技术平台、光学模拟/设计技术平台、FAU光线阵列设计与制造技术平台、高速光引擎设计与封装技术平台等多种创新技术平台,能为客户提供多种应用场景的光器件整体解决方案。
超六成收入由第一大客户贡献。天孚通信公司自成立以来一直专注于光互连领域核心光器件产品的研发生产,二十余年业务领域不断扩展,积累了海内外业界主流优质客户,与客户建立了长期稳定的战略合作伙伴关系,是多家业务主流客户的首选供应商。
需要指出的是,公司客户集中度较高,2025年对前五大客户的销售额、占比分别为46.33亿元、89.73%,其中对第一大客户Fabrinet的销售额、占比分别为32.69亿元、63.31%,存在单一大客户依赖,若该客户采购额减少会直接对业绩产生不利影响。
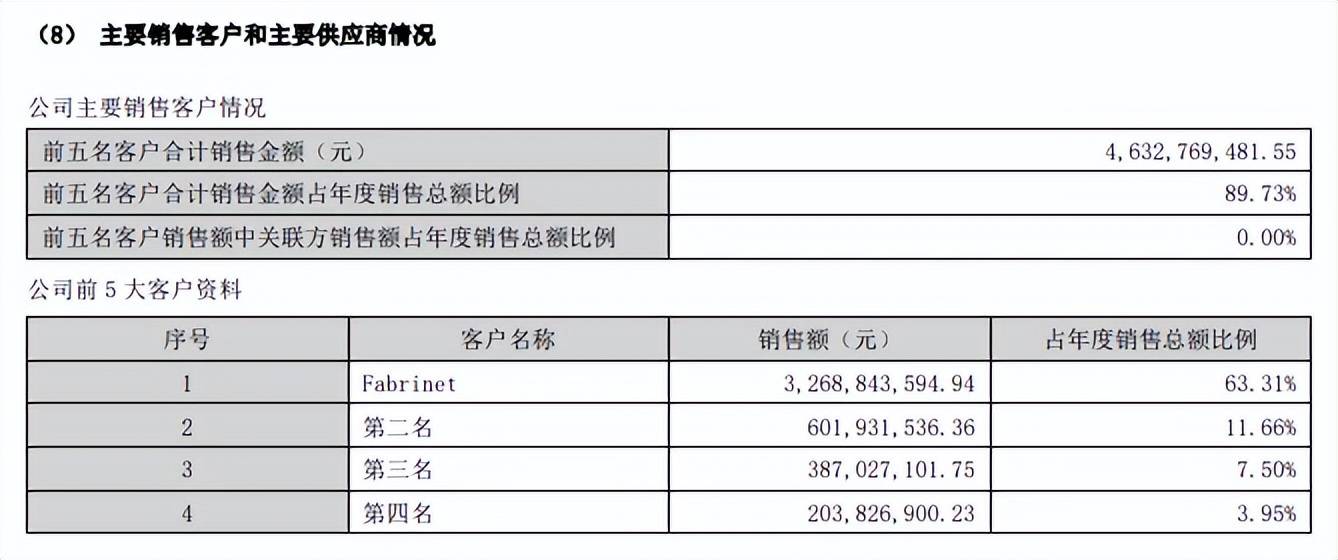
Fabrinet是一家泰国光学封装与精密制造龙头,为英伟达提供光模块代工服务。英伟达并不直接向天孚通信下单,而是指定Fabrinet来采购天孚通信的1.6T光引擎等核心产品,从而间接将天孚锁入其供应链。
除了客户集中度较高之外,公司供应商集中度同样较高,2025年对前五大供应商的采购额、占比分别为14.72亿元、61.51%,其中对第一大客户的采购额、占比分别为8.33亿元、34.81%,年报提示“原材料供应风险”,受上游产能释放节奏、良率爬坡等因素影响,产业链部分关键物料存在阶段性供应趋紧、交期延长与价格波动风险,或对公司订单交付、成本与毛利率以及新产品提产速度造成不利影响。
股价猛涨后回落。自上市以来,天孚通信在分红方面颇为大方,2023年分红3.96亿元、2024年分红5.55亿元、2025年分红9.34亿元,2026中报分红5.45亿元,股利支付率达到45.29%。
二级市场上,公司股价自2025年4月27.53元/股(前复权,下同)的低点一路上升至今年6月374元/股的高点,此后股价走势波动较大,10月30日收盘价为148元/股,较高点跌幅超六成,总市值1614亿元,TTM市盈率61.26倍,结合业绩增速放缓来看,估值相对较高。
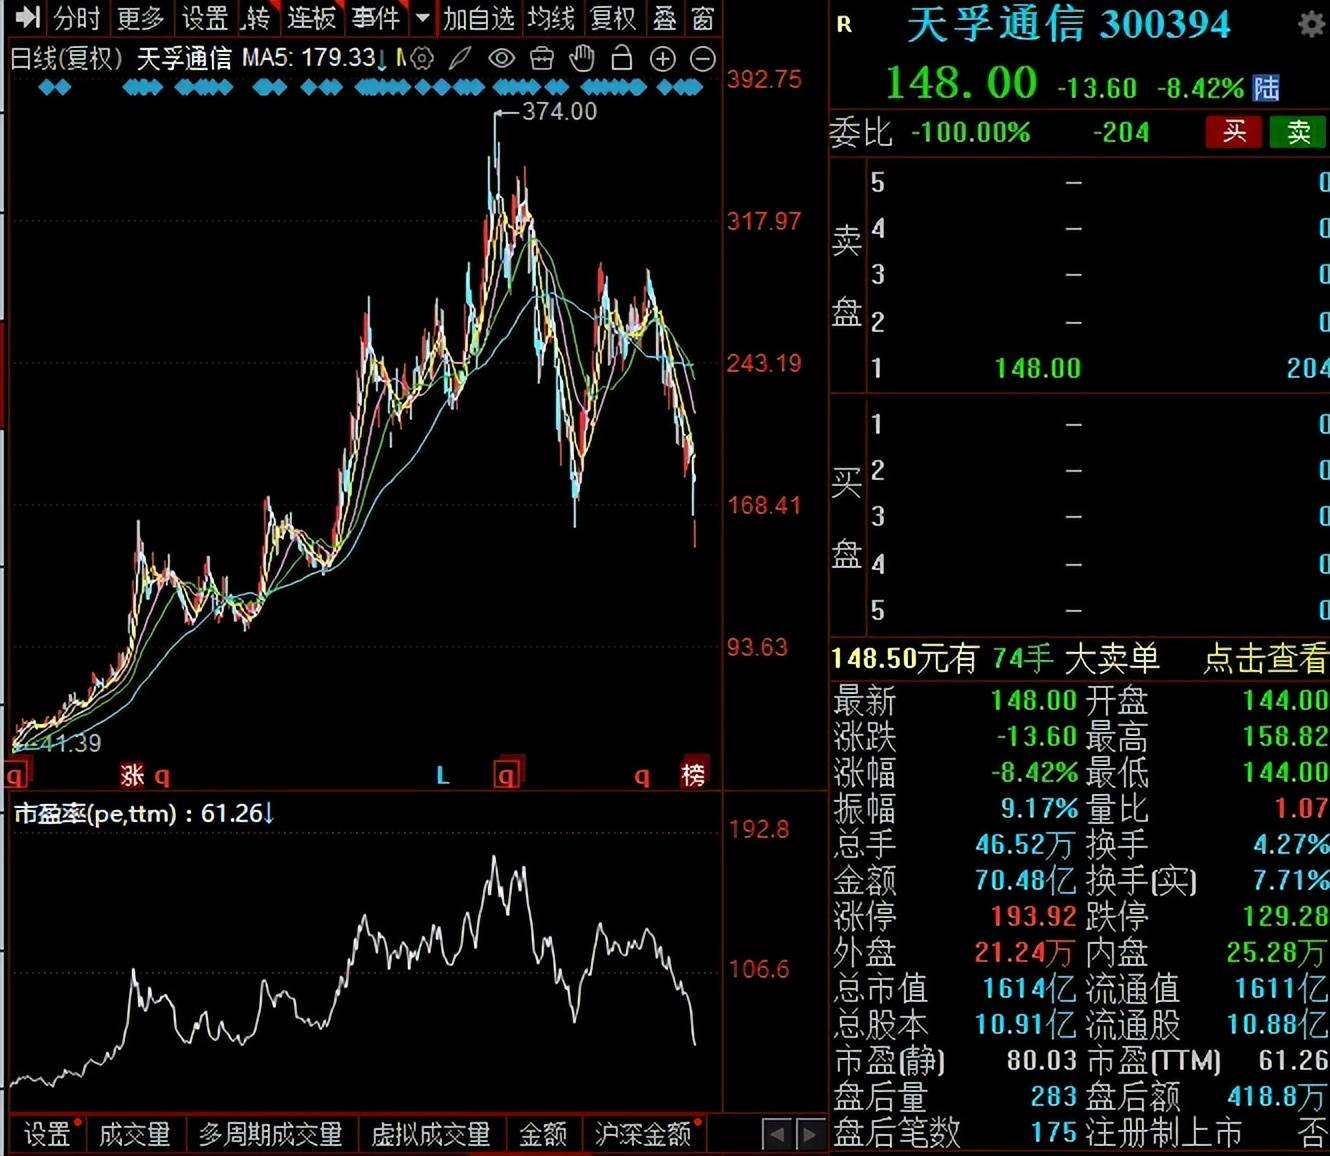
面对股价的下跌,控股股东天孚仁和投资管理有限公司在10月15日提议回购股份,回购总额不低于1亿元,不超过1.5亿元,回购股份拟在未来全部注销并减少公司注册资本,对比公司1600多亿元的市值,回购力度尚有待进一步增强。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)