作为红牛最大的竞争对手,东鹏特饮凭借着“累了困了,喝东鹏特饮”迅速出圈,且依托日益完善的分销渠道实现对红牛的反超,2025年全国市场销售份额占比高达38.3%,超过红牛的35%。
受益于东鹏特饮快速发展,母公司东鹏饮料业绩也是水涨船高,连续多年增长,上半年实现营业收入、归母净利润分别为124.43亿元、28.67亿元,同比分别增长15.89%、20.72%,从增速来看,能量饮料收入增速有所放缓,不过电解质饮料已经成为第二增长曲线,且茶饮料、咖啡饮料增势良好,为公司业绩持续增长注入强心剂。
东鹏特饮收入放缓,电解质、茶饮料快速起量
凭借“累了困了,喝东鹏特饮”的广告语,东鹏特饮迅速出圈,成为国内家喻户晓的能量饮料品牌,其背后的经营主体东鹏饮料也是水涨船高,2021年登陆资本市场,成为A股的一员。
业绩连增,增速有所放缓。2021年至2025年,东鹏饮料业绩增长明显,实现营业收入分别为69.78亿元、85.05亿元、112.63亿元、158.39亿元、208.75亿元,年复合增长率约32%,归母净利润分别为11.93亿元、14.41亿元、20.4亿元、33.27亿元、44.15亿元,年复合增长率约39%,赚得盆满钵满。
2026上半年,能量饮料、电解质饮料等核心品类步入充分竞争阶段,头部企业围绕价格带、渠道与终端资源的竞争强度进一步提升,同时部分区域出现阶段性强降雨及气温异常等天气,对户外消费、即时消费场景造成不利影响。
面对上述复杂的外部环境,公司秉持创业精神,坚定执行“动销导向、品类协同、全国深耕、全球拓展”的经营策略,在消费恢复不稳、行业竞争加剧、天气因素扰动的多重背景下,实现了经营业绩的稳健增长,实现营业收入、归母净利润分别为124.43亿元、28.67亿元,同比分别增长15.89%、20.72%。
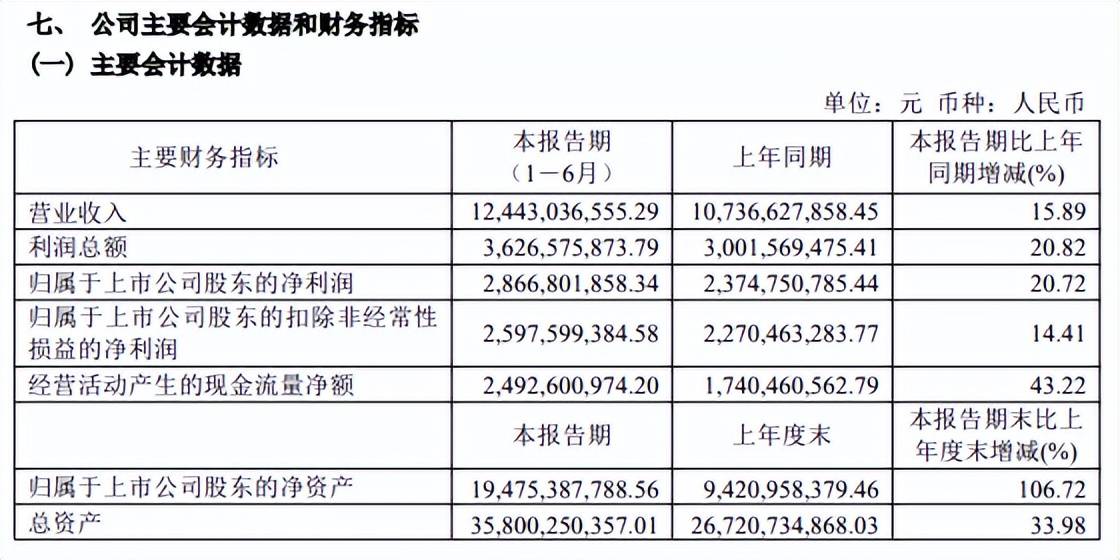
需要指出的是,虽然公司业绩仍然保持增长,但增速则有所放缓,例如去年收入、归母净利润增速分别高达31.8%、32.72%,另外,上半年季度增速同样放缓,收入增速分别为21.46%、11.31%,归母净利润增速分别为28.31%、15.39%。
东鹏特饮收入增速放缓。东鹏饮料主营业务为饮料的研发、生产及销售,持续深化“1+6”多品类战略布局,核心产品覆盖能量饮料、电解质饮料、茶(类)饮料、咖啡(类)饮料、植物蛋白(类)饮料及果蔬汁类饮料六大板块,核心产品聚焦功能饮料赛道,其中东鹏特饮系列归属能量饮料类别,通过补充能量与特定营养成分满足机体提神、抗疲劳需求。
2023年至2025年,东鹏特饮实现营业收入分别为103.36亿元、133.04亿元、155.99亿元,同比增长率总体呈现放缓态势,分别为26.48%、28.49%、17.25%,不过盈利能力则有所加强,毛利率分别为45.35%、48.25%、50.79%。
2026上半年,东鹏特饮持续巩固中国能量饮料市场龙头地位,“累了、困了、喝东鹏特饮”的品牌心智进一步深化,在熬夜加班、长途驾驶、体力劳作、户外作业等核心场景的用户渗透率持续提升。另外,公司持续推进产品结构升级,于报告期内创新推出兼具恢复脑力疲劳功能的“东方大鹏”低糖型能量饮料,完善全价格带产品布局。
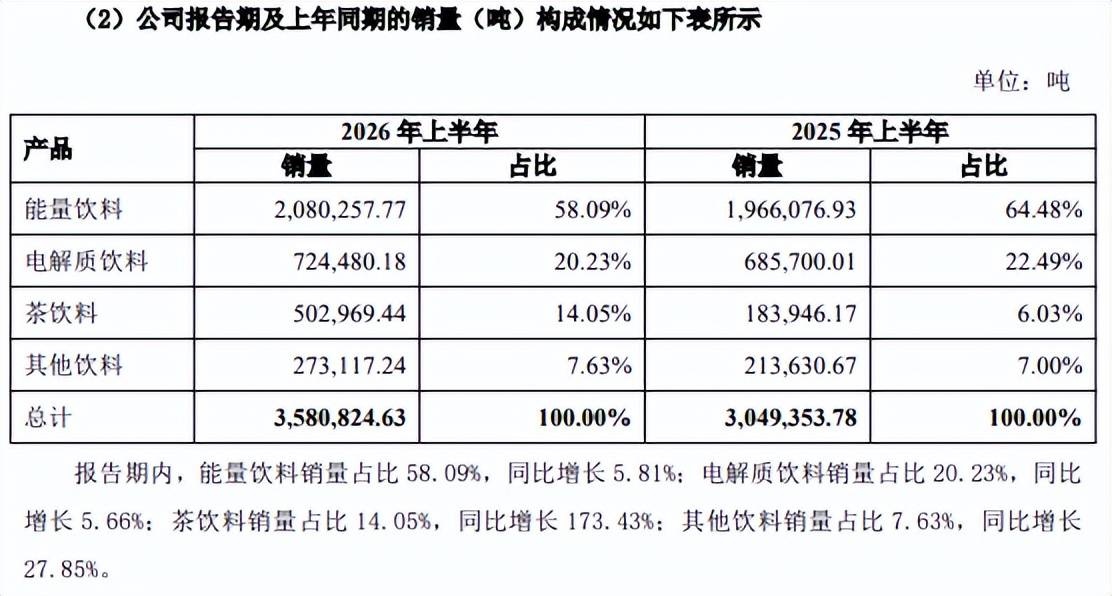
报告期内,公司能量饮料销量2,080,257.77吨,同比增长5.81%,实现收入89.37亿元,同比增长6.89%,核心产品收入进一步放缓,后续情况仍有待进一步观察。
茶饮料迅速走量。能量饮料增速放缓之际,东鹏饮料其他品类则迎来了快速发展,2024年、2025年电解质饮料实现收入分别为14.95亿元、32.74亿元,同比分别增长280.37%、118.99%;其他饮料实现收入分别为10.23亿元、19.86亿元,同比分别增长103.19%、94.08%。
2026上半年,电解质饮料、茶饮料、其他饮料实现收入分别为16.72亿元、10.58亿元、7.59亿元,同比分别增长11.98%、208.99%、41.94%,显然茶饮料发展较为迅猛,占比上升至8.52%。
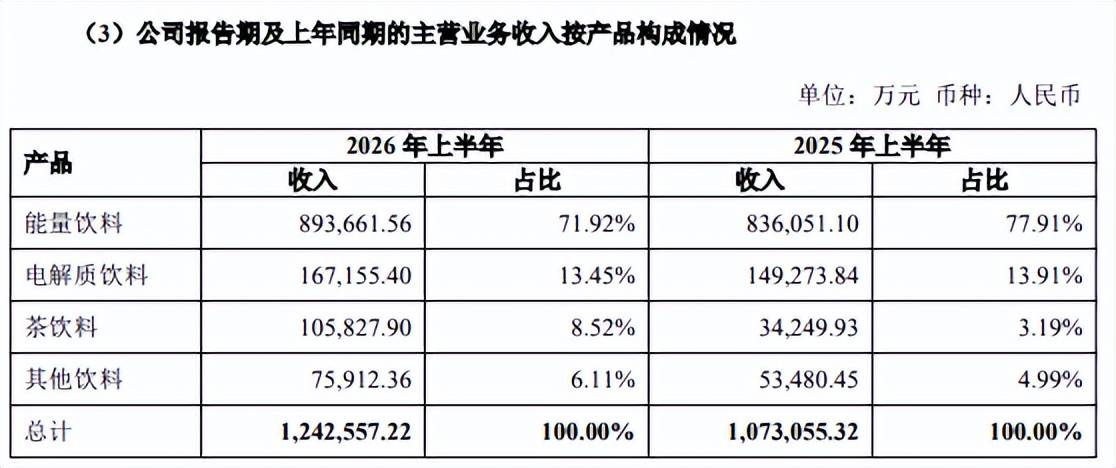
东鹏饮料表示,茶饮料品类的快速起量,核心得益于全国渠道网络的复用能力与渠道利润激励机制,叠加“五码合一”数字化营销工具实现消费者精准触达与复购提升。
据披露,“果之茶”自推出以来,凭借清爽口感与高质价比快速起量,报告期内,公司依托全国深度分销网络加速向县域、乡镇市场渗透,配合“1元乐享”“免费乐享”等终端促销活动,终端动销率与复购率稳步提升;同步迭代“多喝多润”系列,丰富蜂蜜绿茶、茉莉蜜茶等亲民款,巩固大众实惠型茶饮料市场地位。
与此同时,公司持续加码无糖茶赛道,报告期内750ml大包装“上茶”系列(茉莉上茶、乌龙上茶、英红上茶)凭借“大容量+高性价比”的差异化定位,在家庭消费、下沉市场快速渗透;无糖“焙好茶”系列(茉莉乌龙、凤凰单枞)聚焦品质口感,深耕高线城市便利店、商超渠道,还推出推出“茉莉绿茶”口味无糖焙茶,进一步丰富品类口味。
产品力突出,渠道网络完善
产品矩阵丰富,夯实增长根基。不管是高科技行业,还是传统行业,优质的产品是公司基石,东鹏饮料坚持“1+6”多元化发展战略,依托成熟渠道体系与持续研发投入,已构建“能量饮料为核心基石、电解质饮料为第二增长引擎,茶饮料、咖啡饮料、植物蛋白饮料、果蔬汁饮料协同跟进”的立体化产品矩阵。
能量饮料方面,东鹏特饮凭借着性价比,抢占了红牛品牌不少的市场份额,2025年销售额更是首次超过红牛,市占率38.3%,而红牛(华彬和泰国天丝)市占率约35%,乐虎约6%。
电解质饮料方面,“东鹏补水啦”精准锚定“汗点”场景,致力于为运动、学生及广大消费者在大量出汗后提供科学、高效的电解质与水分补充方案,为满足多元化消费需求,还陆续推出西柚、柠檬、白桃等经典果味,以及无糖荔枝、无糖柠檬等“无糖系列”,目前已经成为第二增长曲线。
根据“马上赢”数据,截至2025年上半年,市场份额排名前三的电解质水品牌分别为元气森林的“外星人”、东鹏饮料的“补水啦”和日本大冢制药的“宝矿力水特”,三家品牌市占率分别为46.54%、32.66%、9.06%。
事实上,东鹏饮料的茶(类)饮料、咖啡(类)饮料表现同样出色,前者上半年收入突破10亿元大关,同比增长率逼近209%早已说明一切,至于后者,根据根据马上赢监测数据,2026年1-6月“东鹏大咖”稳居中国即饮咖啡市场份额前三名,其中瓶装生椰拿铁细分赛道占比持续领先,断层优势进一步扩大。
分销网络完善,活跃网点突破50万家。再好的产品,如果没有畅销渠道无疑是“竹篮打水一场空”,而东鹏饮料早已构建覆盖全国、深度下沉的立体化渠道体系,终端覆盖广度与深度位居行业前列,截至期末拥有超过3700家经销商,有效活跃终端网点超460万家,实现从省级城市到县域乡镇的全域渗透。另外,公司还持续开拓餐饮、特通、自动售货机等新兴场景,深入学校、交通枢纽、工业园区等高频消费场景,拓宽渠道覆盖边界。
与此同时,公司全面推进“冰冻化”战略,持续加大终端冰柜投放规模,支持全品类冰冻化陈列,为品牌高频曝光与动销转化构筑起坚实的物理载体。
全国化深度分销网络的优势是显而易见的,公司新品可以通过原有渠道迅速推向市场,这也是电解质饮料、茶饮料、咖啡饮料能够迅速成长起来的关键。
在管理上,公司通过全国属地化销售团队为经销商提供铺货、陈列、动销全流程赋能,定制区域推广方案,构建长期共赢的渠道合作生态。依托“五码关联”数字化系统,公司实现渠道库存、终端动销的实时监控与数据反馈,保障销售费用精准直达终端,大幅提升渠道运营效率与费用投入产出比。
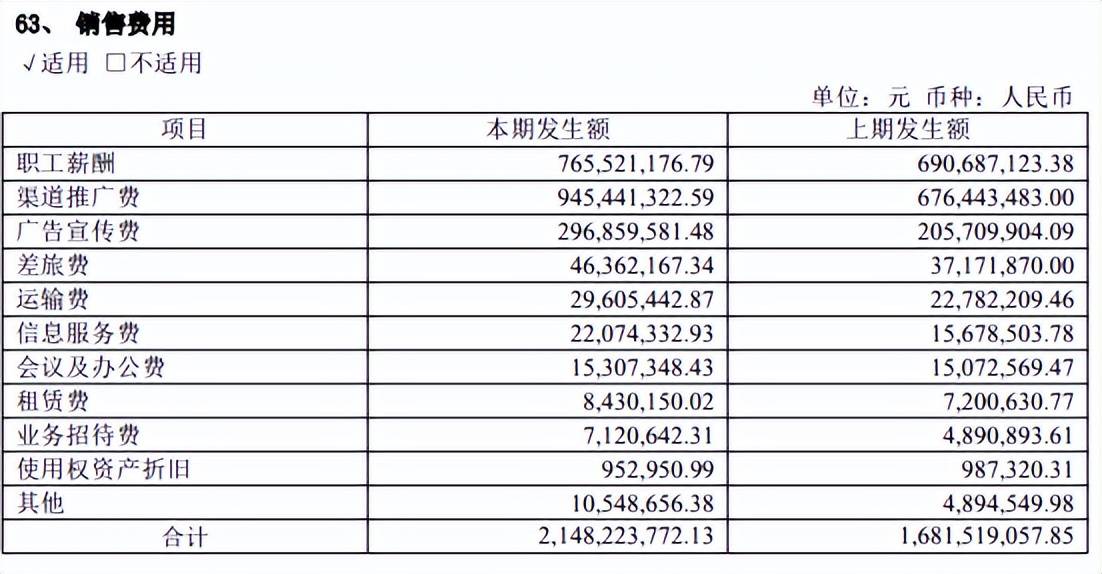
分销网络完善的另一面,东鹏饮料付出的代价也不低,2021年至2025年销售费用分别为13.68亿元、14.49亿元、19.56亿元、26.81亿元、34.05亿元,销售费用呈现下滑态势,分别为19.61%、17.04%、17.36%、16.93%、16.31%,2026上半年销售费用为21.48亿元,同比增长27.75%,销售费用率17.26%,其中渠道推广费、广告宣传费分别为9.45亿元、2.97亿元,占比分别为44.01%、13.82%,不过考虑到中报销售费用远超收入增速,销售费用需要进一步优化。
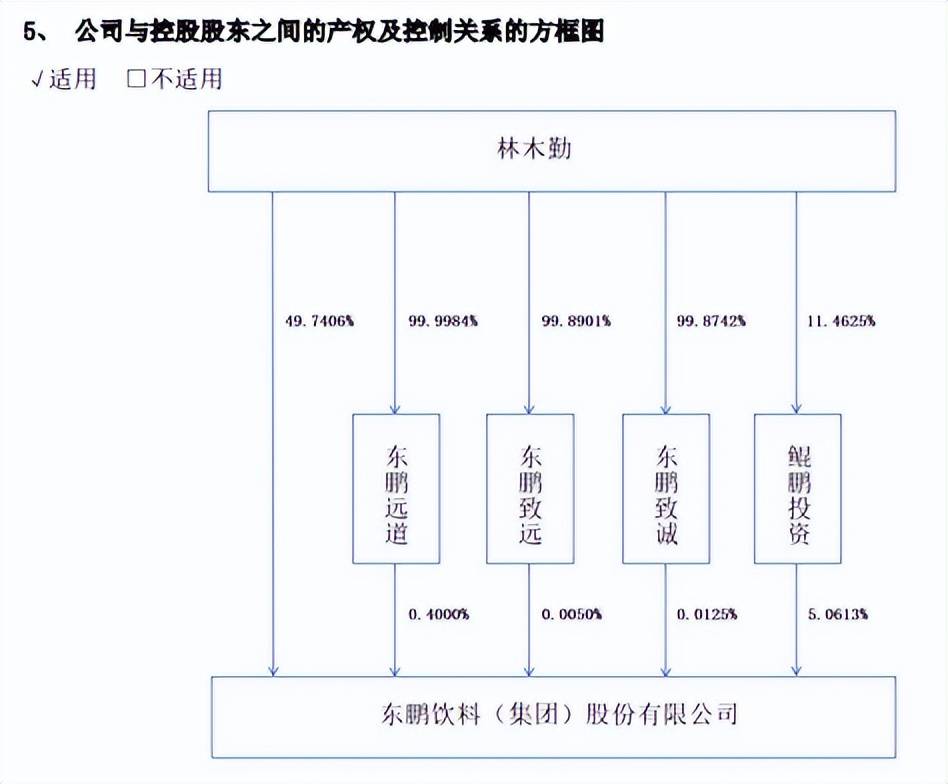
加大分红,止不住股价下跌。业绩增长的同时,东鹏饮料也加大了股东回报力度,2023年分红10亿元、2024年分红26亿元、2025年分红27.12亿元、2026年中报分红21.81亿元,股利支付率达到76.09%,从股权结构来看,控股股东、实际控制人林木勤是最大受益人,其2025年末直接持股比例高达49.7406%。
二级市场上,公司股价波动较大,自2024年1月79.49元/股(前复权,下同)的低点一路上升至2025年6月253.86元/股的高点,此后开始了较长时间的下跌之路,10月28日收盘价103.42元/股,较高点跌幅约59%,总市值759.3亿元,TTM市盈率15.47倍,结合中报业绩情况分析,该估值处在合理水平。
为了改变股价下跌态势,公司在今年4月抛出回购计划,回购金额不低于10元,不超过20亿元,其中9亿元至18亿元回购股份用于减少注册资本,其余1亿元至2亿元回购股份拟用于员工持股计划及/或股权激励,回购力度与诚意尚可,截至9月30日,已经累计回购A股股份7,122,551股,成交总金额10.39亿元(不含交易费用)。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)