10月14日,上海羲禾科技股份有限公司(简称:羲禾科技)申请上交所科创板上市将迎来上会,保荐机构是国泰海通证券。
羲禾科技专注于硅光集成技术的研发及商业化,主要产品为高性能硅光集成芯片,产品速率覆盖400G、800G及1.6T,并已拓展3.2T及6.4TNPO/CPO收发集成芯片。
根据弗若斯特沙利文统计数据,2025年,公司硅光集成芯片全球市场占有率约为13%,系全球头部硅光集成芯片厂商,亦为全球最主要的独立第三方硅光集成芯片设计公司之一。
创始人是“80后”,备受资本青睐
2021年5月,羲禾有限在上海成立,2025年11月完成股份制改革,2026年1月启动辅导备案,5月完成辅导,6月申请科创板上市被受理,历经两轮问询后迎来本次上会。
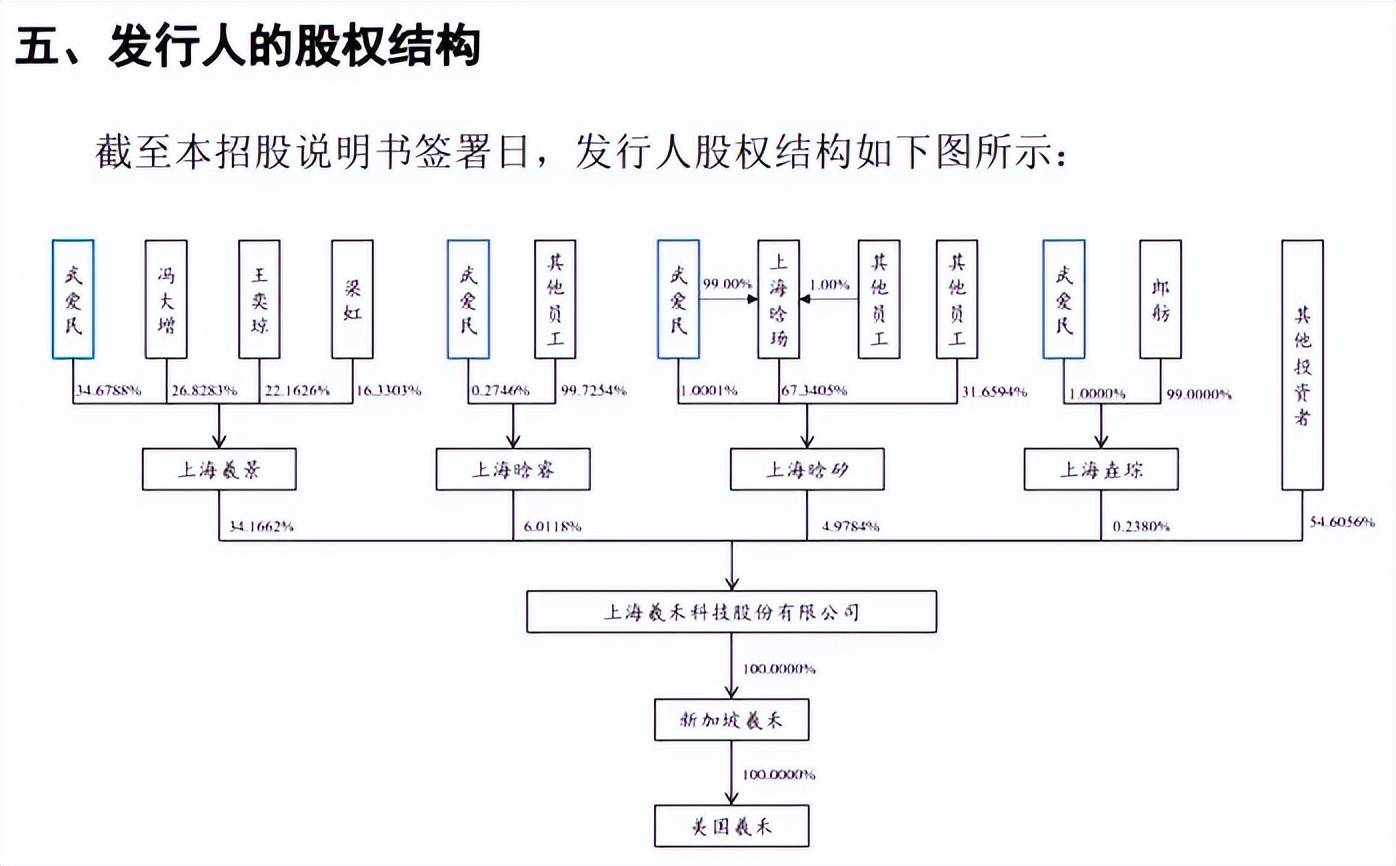
创始人武爱民为80后。羲禾科技控股股东是上海羲景管理咨询合伙企业(有限合伙)(简称:上海羲景),持股比例34.1662%,实际控制人是武爱民,其是上海羲景执行事务合伙人,且还通过上海晗睿、上海晗矽、上海垚琮分别控制公司6.0118%、4.9784%、0.238%的表决权,即武爱民合计控制公司45.3944%的表决权。
武爱民出生于1980年,博士研究生学历,毕业于微系统所微电子与固体电子学专业,2008年-2026年1月曾历任微系统所助理研究员、副研究员、研究员;2013-2014年兼任加州大学伯克利分校访问学者;自2021年创办公司以来历任执行董事、董事长、总经理,是公司现任董事长、总经理。
公开资料显示,武爱民在硅光集成领域拥有国家发明专利60余项,主导研发的硅基片上光源、大规模硅光集成等技术成果曾获上海市自然科学一等奖,个人获评上海市优秀学术带头人。
融资频繁,股份分散。羲禾科技备受资本青睐,仅2023年以来,公司共进行七次增资,5月,南京交控、南京金体认购新增的注册资本8.6241万元,增资价格347.8624元/1元注册资本,交易对价3000万元。
2024年5月,光电基金、麟毅创投叁号、麟毅伍号认购新增的注册资本30.9226万元,增资价格383.3606元/1元注册资本,交易对价4,900万元。同年9月,朗玛八十六号、朗玛八十七号、深圳达晨、杭州达晨、观新光源认购新增的注册资本30.9226万元,增资价格407.4690元/1元注册资本,交易对价12600万元。
2025年8月,聚源振芯、金浦创新、金浦金科、聚合鹏飞二期、元禾原点四号认购新增的注册资本22.3728万元,增资价格491.6685元/1元注册资本,交易对价11000万元。
同年12月,羲禾科技还有3轮增资,麟毅瑞瑜、奥成创投、麟毅陆号、达晨财智、深圳达晨、杭州达晨认购新增的注册资本352.0934万元,增资价格21.3750元/股,交易7,526.01万元。
员工持股平台上海晗矽按照1元/股的价格,认购新增的注册资本486.1007万元,交易对价486.1007万元。
新鼎盛捌、聚源振芯、观新光源、金浦创新、聚合鹏飞二期、元禾原点四号、金浦金科、朗玛永兴、新鼎荣盛、麟毅珂璟、普华辰纬、科创瑞祥贰号、舜宇三号、希光未来、和光悟源、张江燧锋二期、昆禾投资、苏州祥仲、钧石创投、博华投资、洋嘉投资、芯动能光通、光连接、钧泓投资、禾家商务、宏珺一号、芯动能华景、勤道成长三号、南京祥仲认购新增的注册资本926.0317万元,认购价格37.9037元/股,交易对价35,100万元。
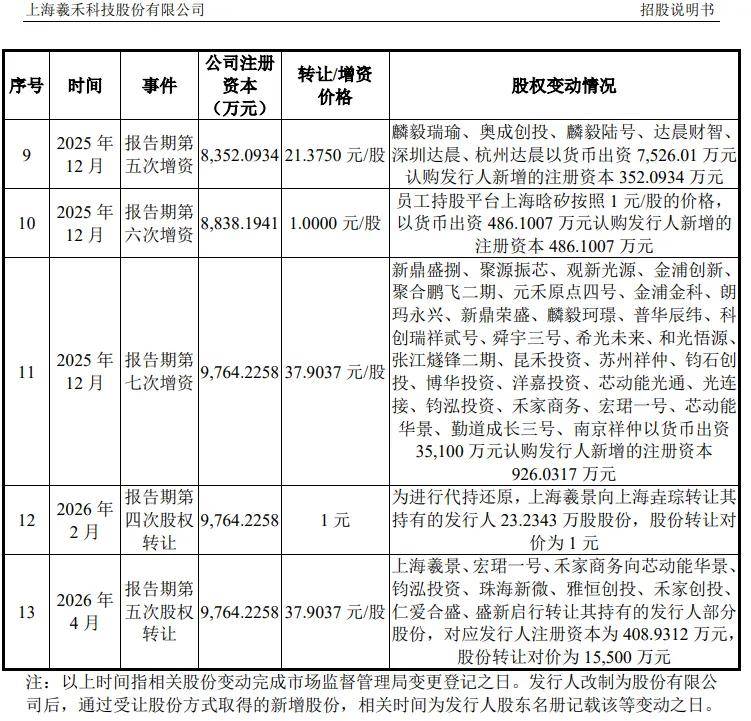
剔除员工股权激励增资之外,2025年12月两次增资价格差异巨大,分别为21.3750元/股、37.9037元/股,据问询函,前者属于B轮第二批增资,两批次投资人适用相同的估值及主要交易条款,后者属于C轮增资,增资价格综合考虑公司的经营业绩、行业发展情况、同行业企业融资情况及市场投融资环境,当年业绩增长较快,预计实现收入超4亿元。
多轮融资背后,羲禾科技股东众多,股权较为分散,截至招股书披露日共有股东59名,大股东仅上海羲景、上海晗睿,持股比例分别为34.1662%、6.0118%,其余股东持股均在5%以下。
要融资18.3亿,收入复合增长率超760%
自2021年成立以来,羲禾科技一直专注于高性能硅光集成芯片的研发、设计及销售,2023年100G/laneDR4发射芯片实现插损、调制带宽与调制效率等关键性能指标的突破;2024年快速搭建起完善的供应链和运营管理体系,实现100G/laneDR4发射芯片的大规模出货,同时100G/laneDR8、100G/lane2×FR4及200G/laneDR4发射芯片实现销售,产品矩阵得到进一步丰富;2025年至今,产品矩阵拓展了200G/laneDR8、200G/lane2×FR4,支持1.6T硅光模块的规模商用。
强研发,七大核心技术全部产业化。羲禾科技产品矩阵不断完善与公司持续高强度研发投入是分不开的,2023年至2026上半年(报告期)的研发费用分别为3,586.31万元、4,451.51万元、6,270.34万元、5,359.23万元,研发费用率有所下滑,分别为575.93%、62.74%、13.6%、9.42%,截至期末研发人员高达51人,占比41.46%,主要以博士、硕士学历为主,分别为15人、24人。

据披露,公司核心研发团队拥有近三十年的硅光集成芯片产品研发及量产经验,历经硅光集成从底层理论构建到规模化量产的产业发展历史,公司团队曾于全球最早从事硅光开发的企业之一Kotura主导研发全球首个基于硅光集成技术的VOA芯片并实现量产,创始团队成员兼首席技术官冯大增博士曾任Mellanox(2020年被NVIDIA收购)副总裁、核心技术人员王奕琼、梁虹曾于Mellanox分别主导硅光工艺及封测,公司核心团队拥有深厚的技术沉淀与产业化经验。
截至期末,公司拥有境内发明专利26项,全部应用于公司主营业务并能够产业化,七大核心技术包括硅光芯片与光纤/激光器的超低损耗耦合技、低功耗的高速硅光调制技术、低损耗低串扰宽带片上复用/解复用技术、耐受高温高湿环境的高可靠硅光芯片技术、高效高精度晶圆级芯片测试方法、多通道相干接收集成技术、基于微米级顶层硅的高容差硅光集成技术,相关技术在行业中处于领先地位,对应产品包括全系列硅光集成芯片、FR系列硅光集成芯片、硅光集成FMCW激光雷达芯片、ZR系列硅光集成芯片等等,相关核心技术与产品实现了深度融合,报告期应用核心技术的产品收入金额占主营业务收入的比例均为100.00%。
收入复合增长率超760%。2023年至2025年,羲禾科技业绩快速增长,实现营业收入分别为622.7万元、7,095.01万元、46,091.04万元,近三年复合增长率为760.34%,进入2026上半年,收入增长势头仍然强劲,达到56,911.68万元,超过2025年全年收入。
从利润角度来看,2023年、2024年净利润均处于亏损中,亏损额分别为2,834.05万元、2,246.25万元,2025年扭亏为盈,达到17,554.99万元,今年上半年为16,104.54万元,总体而言业绩向好。
主营业务收入主要来源于硅光集成芯片,期末收入、占比分别为56,894.50万元、99.97%,进一步来看,400G产品是收入核心,2024年至2026上半年分别为7,010.64万元、42,621.14万元、37,419.75万元,占比从98.81%一路下滑至65.75%。
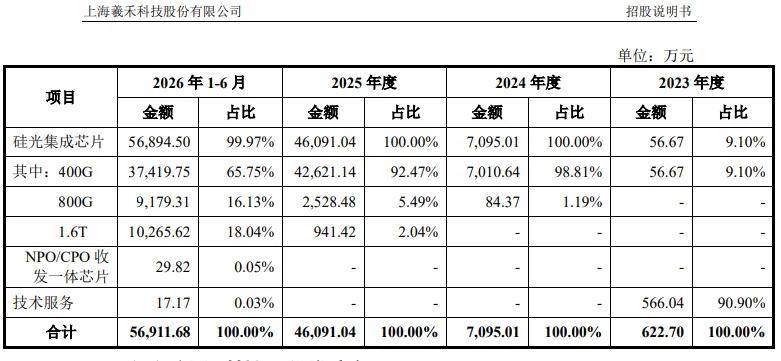
800G产品收入分别为84.37万元、2,528.48万元、9,179.31万元,占比从1.19%上升至16.13%,另外1.6T产品表现更为亮眼,2025年收入、占比分别为941.42万元、2.04%,2026上半年收入、占比则分别为10,265.62万元、18.04%。
根据弗若斯特沙利文数据,2024年、2025年,全球400G光模块占比分别约为36.8%、29.4%,800G光模块占比分别约为25.6%、36.7%,1.6T光模块占比分别约为0.5%、3.7%,预计2026三大光模块占比分别约为20.3%、47.1%、17.5%,即400G光模块将逐渐被800G光模块取代,而代表下一代商用前沿的1.6T光模块预计于2026年开始进入规模化部署阶段。
募资18.3亿,删减6亿补流。本次IPO,羲禾科技拟募集资金183,000万元,其中56,377.90万元用于AI算力及数据中心硅光集成芯片产业化能力提升项目,用于产业化能力提升扩建;95,229.65万元用于下一代硅光集成芯片研发及产业化项目,用于对单通道400G硅光集成芯片,面向NPO/CPO应用的多通道、大带宽、高密度硅光集成芯片等下一代产品进行研发及产业化;31,778.24万元用于研发中心建设项目,用于完善技术研发测试创新体系,强化公司在硅光前沿领域的技术壁垒。
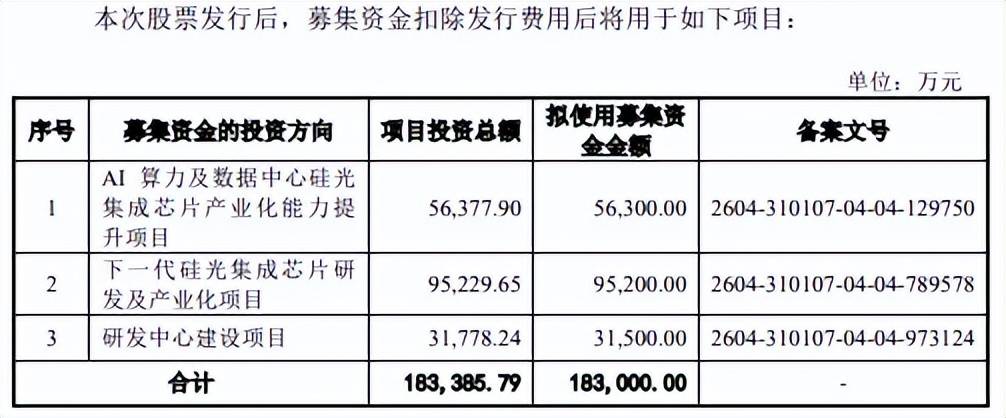
羲禾科技表示,募投项目建设完成后,将有效提升公司盈利能力及自主研发创新实力,保障下游算力基础设施建设及大规模数据通信需求,助力提升公司硅光集成技术平台的研发能力及领先优势。
值得一提的是,首版招股书中还包括60000万元补充流动资金,用于支撑公司快速发展过程中产生的资金需求,为公司主营业务的持续健康发展和战略规划的顺利落地提供资金保障,而2026年第一届董事会第十四次会议审议决定取消募集资金投资项目中的“补充流动资金”项目。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)