9月16日,烟台九目化学股份有限公司(九目化学)申请北交所上市将迎来上会,保荐机构是中信证券。
九目化学主要从事OLED前端材料的研发、生产和销售,主要产品包括OLED升华前材料、OLED中间体等功能性材料,下游客户包括三星SDI、杜邦集团、出光兴产、SFC、默克集团、LG化学、德山集团等全球化学、电子材料领域的知名企业。
梳理来看,董事变动较大;新增17名股东;部分房产未取得产权证书;募资大幅缩减,四次分红合计2.89亿;产能消化遭两度问询;研发费用中职工薪酬稳增,直接投入波动明显;去年业绩双降,上半年增收不增利;OLED升华前材料收入占比超7成,去年收入大降;境外收入占比近9成,三星SDI是第一大客户;去年经营现金流大降,存货占比高。
新增17名股东,部分房产存瑕疵
据短平快解读了解,2005年9月,九目有限在烟台成立,2019年11月完成股份制改革,2025年3月挂牌新三板,公司在2024年2月启动辅导备案,2025年9月完成辅导后申请北交所上市被受理,历经两轮问询后迎来本次上会。
董事变动较大。九目化学控股股东是上市公司万润股份,实际控制人是国资委全资持股的中国节能,公司董事长、总经理是崔阳林,其出生于1970年,专科学历,正高级工程师,2005年9月至2018年5月担任九目有限总经理等职务,2018年6月至今,均担任董事长兼总经理职务。
报告期内,公司董事变动较大,2023年3月董事会换届,原董事王雪梅女士未连任董事职务;2024年5月,刘磊因个人原因辞任独立董事职务;2025年6月,李义因个人原因辞任副董事长,仍担任董事职务;同月,李鹏因个人原因辞任董事。
新增17名股东。申报前12个月内,九目化学新增股东共17名,2024年10月,北京绿动通过协议转让方式受让原股东于新卿持有的500万股,入股价格10.5元,交易对价合计5250万元。
2025年6月,鲁开娟、张燕芝、侯景军、周青通过集合竞价、大宗交易入股公司,入股价格8.7元/股,鲁开娟、侯景军、周青以及张燕芝配偶孟祥超为公司股东金茂咨询原合伙人,入股主要系金茂咨询部分合伙人因资金周转压力计划退出平台,鲁开娟等自然人因为看好公司长期未来发展,同时基于调整持股方式的考虑而入股,交易价格参考金茂咨询2022年入股价格协商。
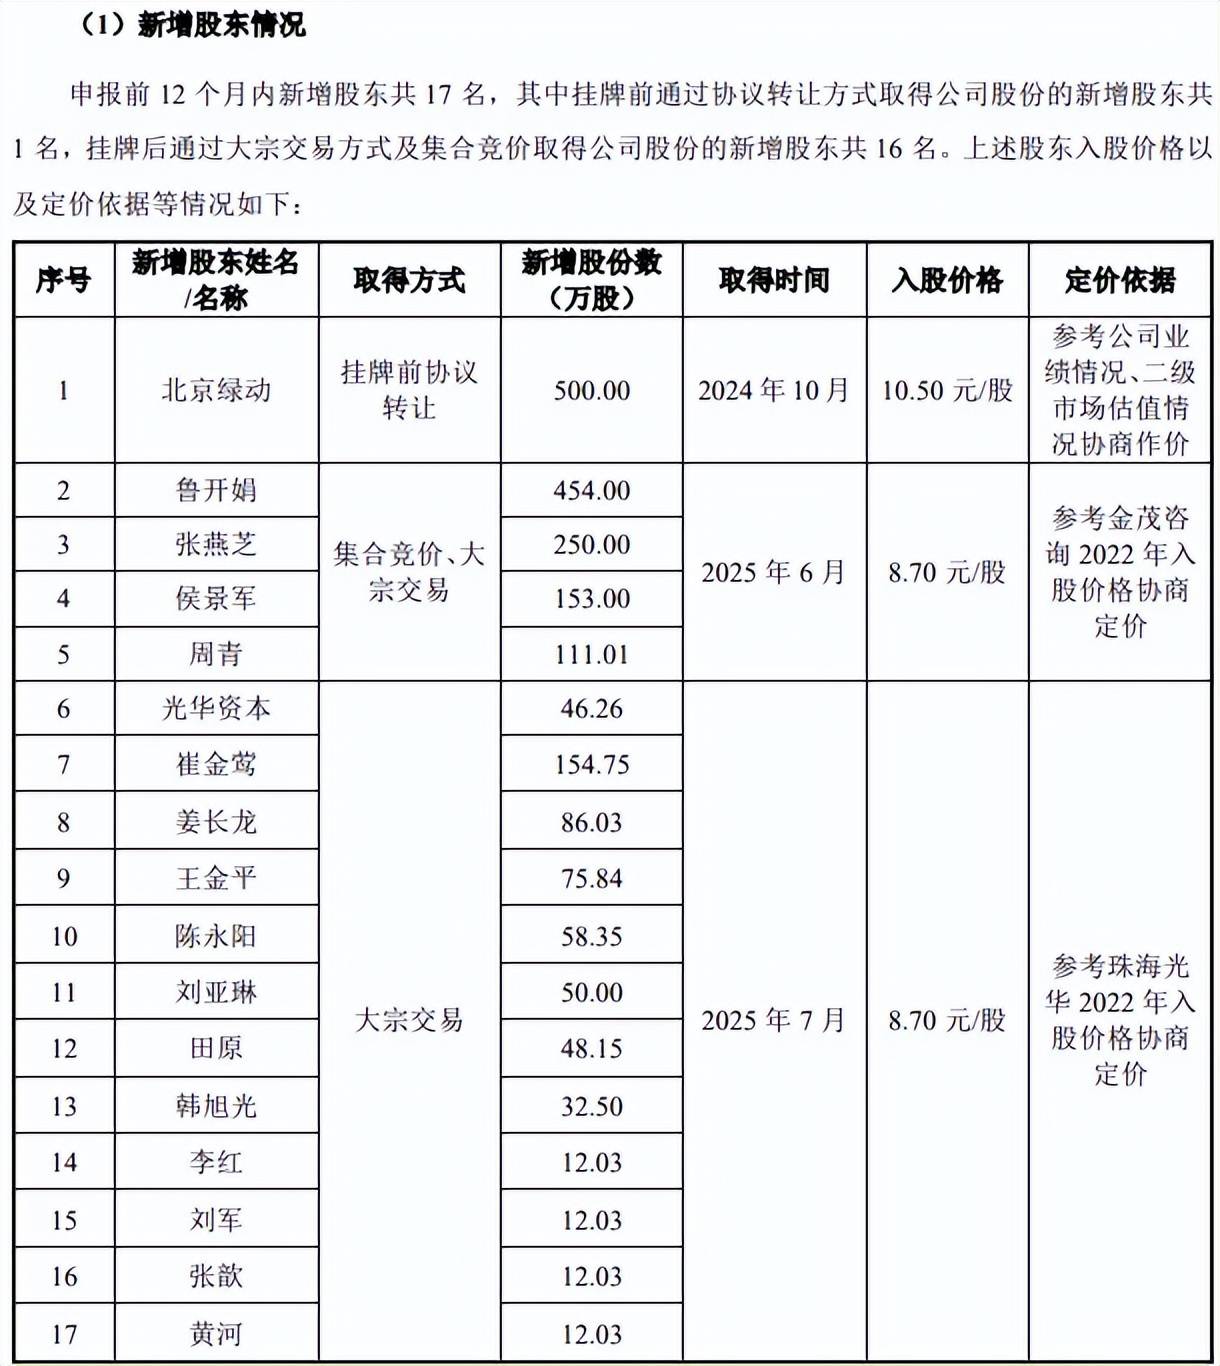
2025年7月,光华资本、崔金莺等12名投资人以8.7元/股价格入股公司,新股东为公司历史股东珠海光华原合伙人或合伙人配偶,入股原因系股东基于调整持股方式的考虑,交易价格参考珠海光华2022年入股价格协商。另外,私募基金珠海光华已于2025年7月底正式办理注销清算。
部分房产未取得产权证书。九目化学部分房产尚未取得产权证书,公司在自有土地建设的中转库房、临时钢结构房、固废间、门卫室等房产未取得相应的房屋产权证书,面积合计1172平方米。
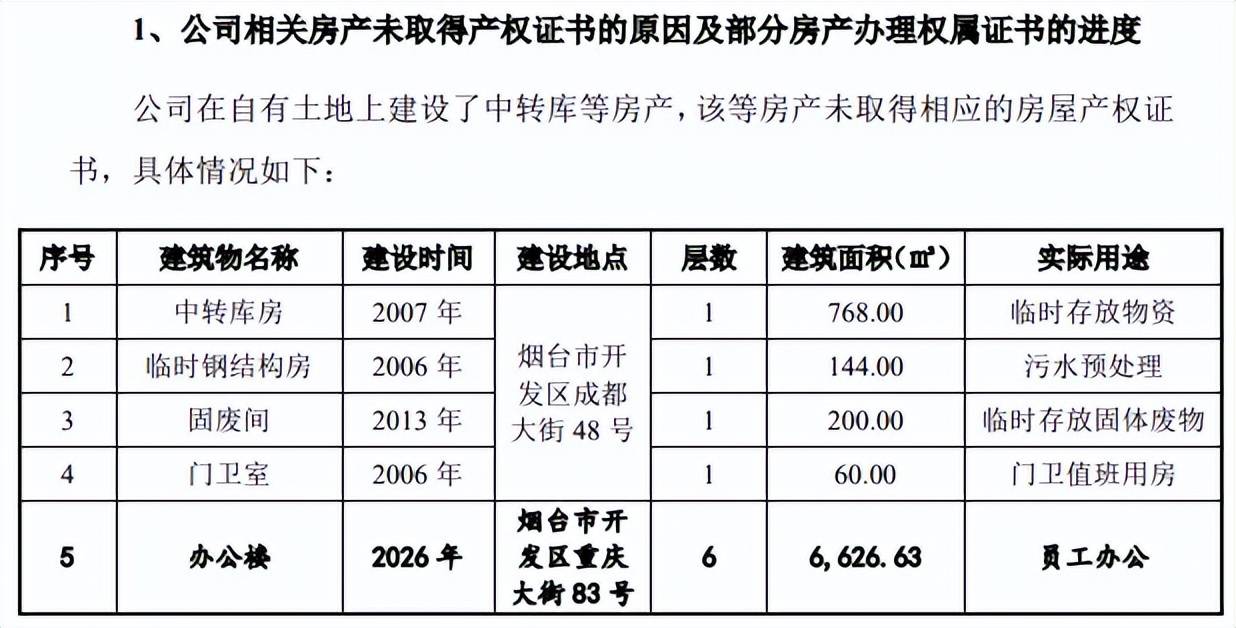
上述房产中主要建设于公司设立早期,考虑到其主要为彩钢房等简易建筑,亦非公司主要的生产用房,公司未及时为该等房产办理相应的规划及施工许可手续,未取得相应的房产权属证书。目前已无法补办相应的规划及施工等手续。
上述无产权房产建筑时并未取得当地规划主管部门的规划许可及当地建设主管部门的施工许可,存在被当地政府主管部门要求拆除的风险,不过公司并未因此遭遇行政处罚。公司称相关情形不会对生产经营产生重大不利影响,也不会对本次发行上市构成实质障碍。
募资缩减超6亿,四次分红合计2.89亿
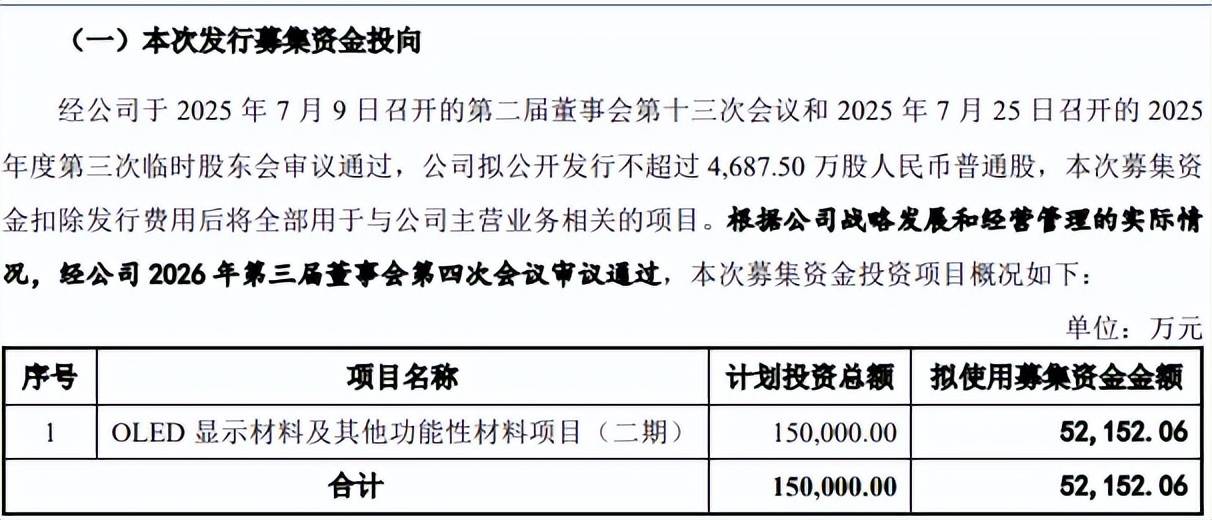
据短平快解读了解,本次IPO,九目化学拟公开发行不超过4,687.50万股,拟募集资金52,152.06万元,全部用于OLED显示材料及其他功能性材料项目(二期),对比来看,上会稿募集资金较申报稿缩减62847.94万元,上述项目缩减47847.94万元,另外申报稿中还包括15000万元的研发中心项目,上会稿中予以删除。
四次分红合计2.89亿。九目化学资产负债率较低,2023年末至2026上半年末(报告期)分别为32.14%、26.39%、28%、27.61%,流动比率从1.72倍上升至2.12倍,速动比率从0.58倍上升至0.84倍,表明偿债能力加强。
截至期末,公司货币资金1.79亿元,短期借款、一年内到期的非流动负债分别为13052.05万元、5471.71万元,且还有长期借款6955.59万元,短期债务压力较大。有息负债高企的另一面,利息费用增长明显,分别为138.31万元、606.85万元、535.26万元、265.9万元。
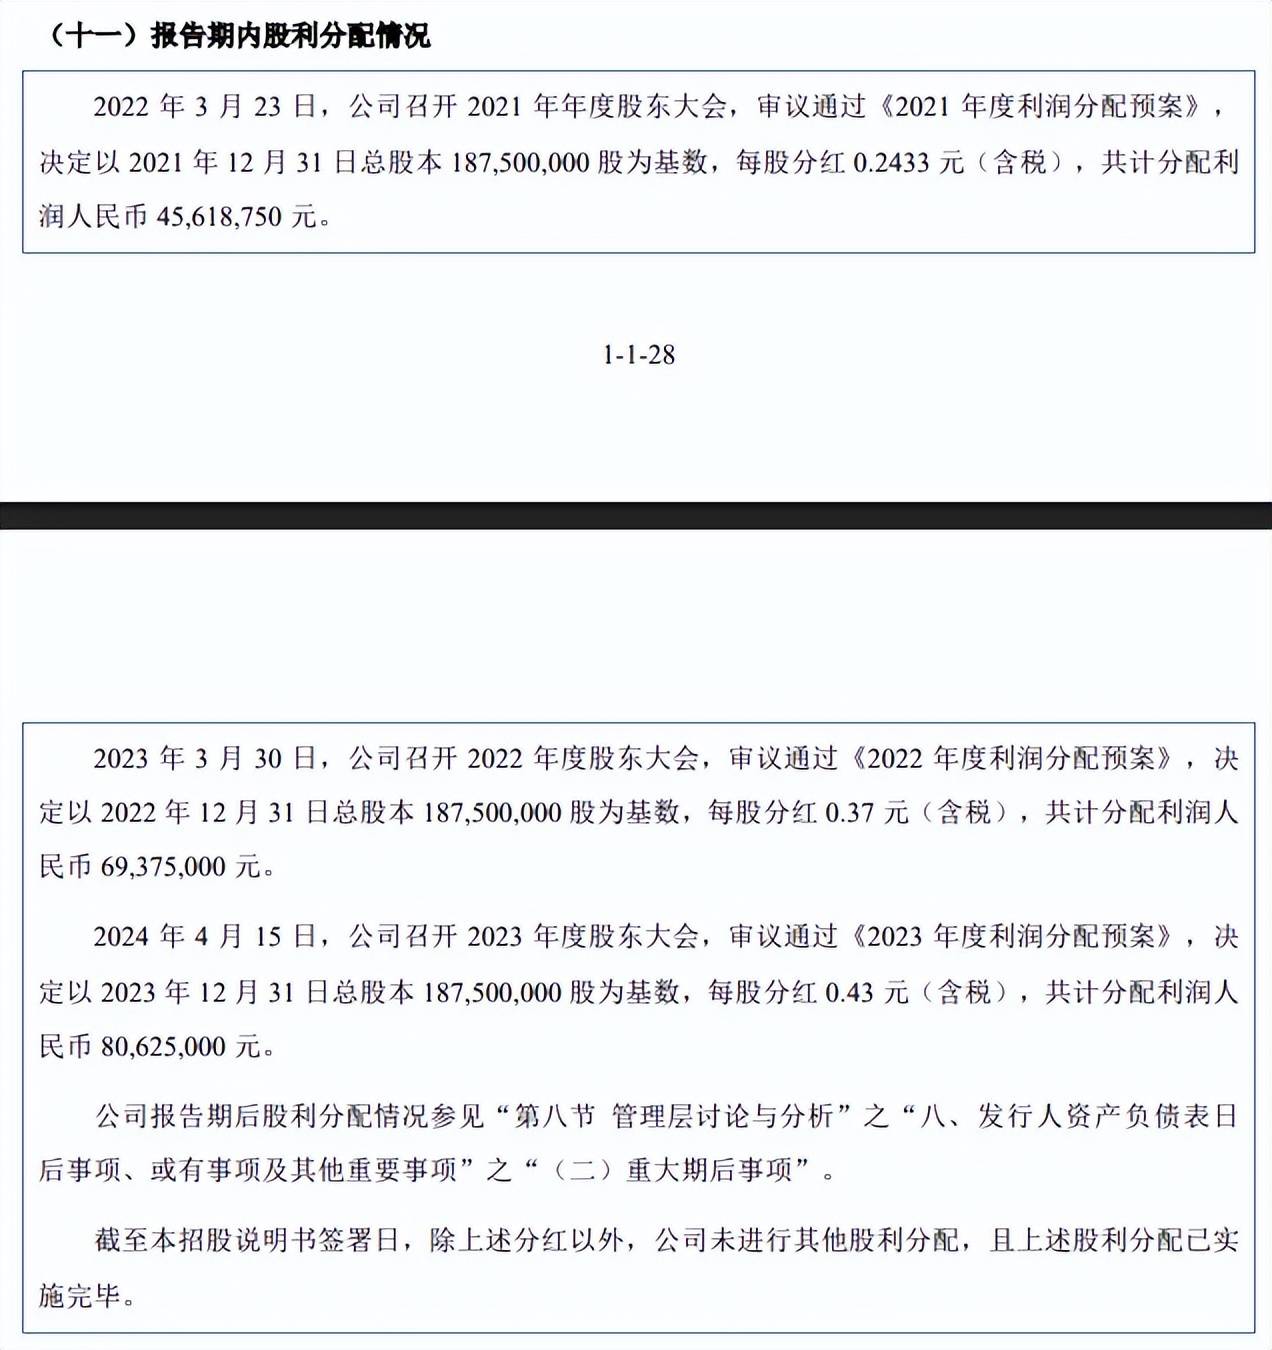
虽然有息负债规模不低,但公司在分红方面颇为大方,2022年至2025年(对应2021年至2024年度利润分配预案)分别分红4561.88万元、6937.5万元、8062.5万元、9375万元,合计约2.89亿元。
产能消化遭两度问询。九目化学本次募投的OLED显示材料及其他功能性材料项目(二期)建成后将新增280吨OLED前端材料及其他功能性材料产能,包括30吨吲哚并咔唑类电致发光材料(15吨自用)、12吨喹啉类光电化学品材料、45吨硼酸类光电化学品材料(自用)、81吨磺酸酯类材料(自用)、42吨芳胺类材料和70吨萘并咪唑类离子交换膜材料(55吨自用)。
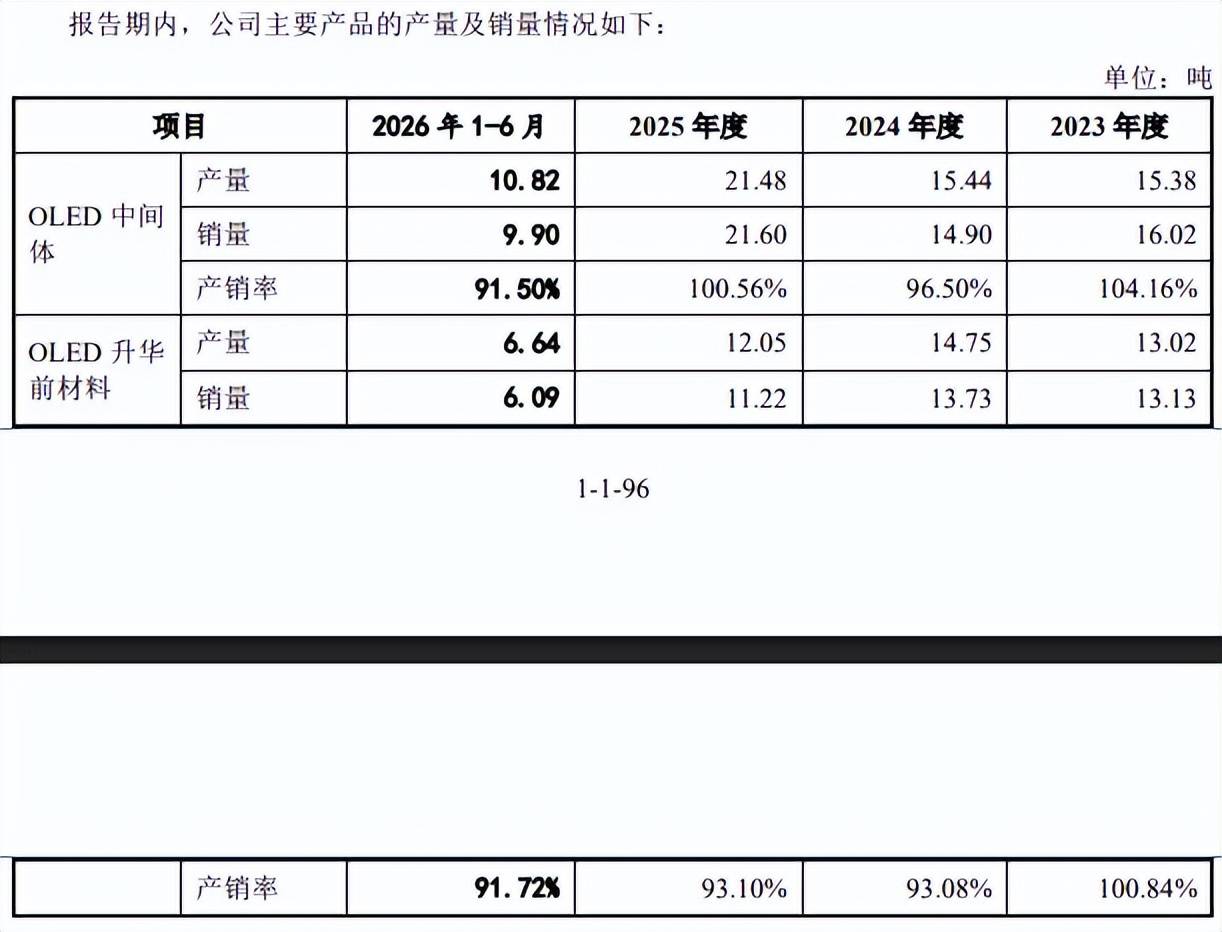
2025年,公司OLED中间体、OLED升华前材料产量分别为21.48吨、12.05吨,本次大幅度扩产引起北交所重点关注,两轮问询中均重点关注“产能消化”问题,例如首轮问询中要求说明未来是否存在产能闲置,第二轮问询中要求说明是否存在过度投入或扩产的情况,募投项目新增产能能否有效消化。
招股书中提示“募投项目实施效果不达预期风险”,不排除未来因市场环境出现较大变化、销售渠道拓展未能实现预期目标、出现对产品销售不利影响的客观因素等,导致市场需求与公司预期情况有所偏差,从而导致募集资金投资项目实施进度或其产生的效益不及预期。
研发费用中职工薪酬稳增,直接投入波动明显。报告期,九目化学研发费用波动明显,分别为6,570.71万元、8,309.90万元、7,328.17万元、3,342.91万元,研发费用率分别为7.48%、8.64%、9.35%、8.01%。
职工薪酬是研发费用重头,报告期分别为3,178.05万元、4,602.93万元、4,736.73万元、2,136.43万元,主要系公司不断加强研发团队建设,研发人员大幅增加所致。
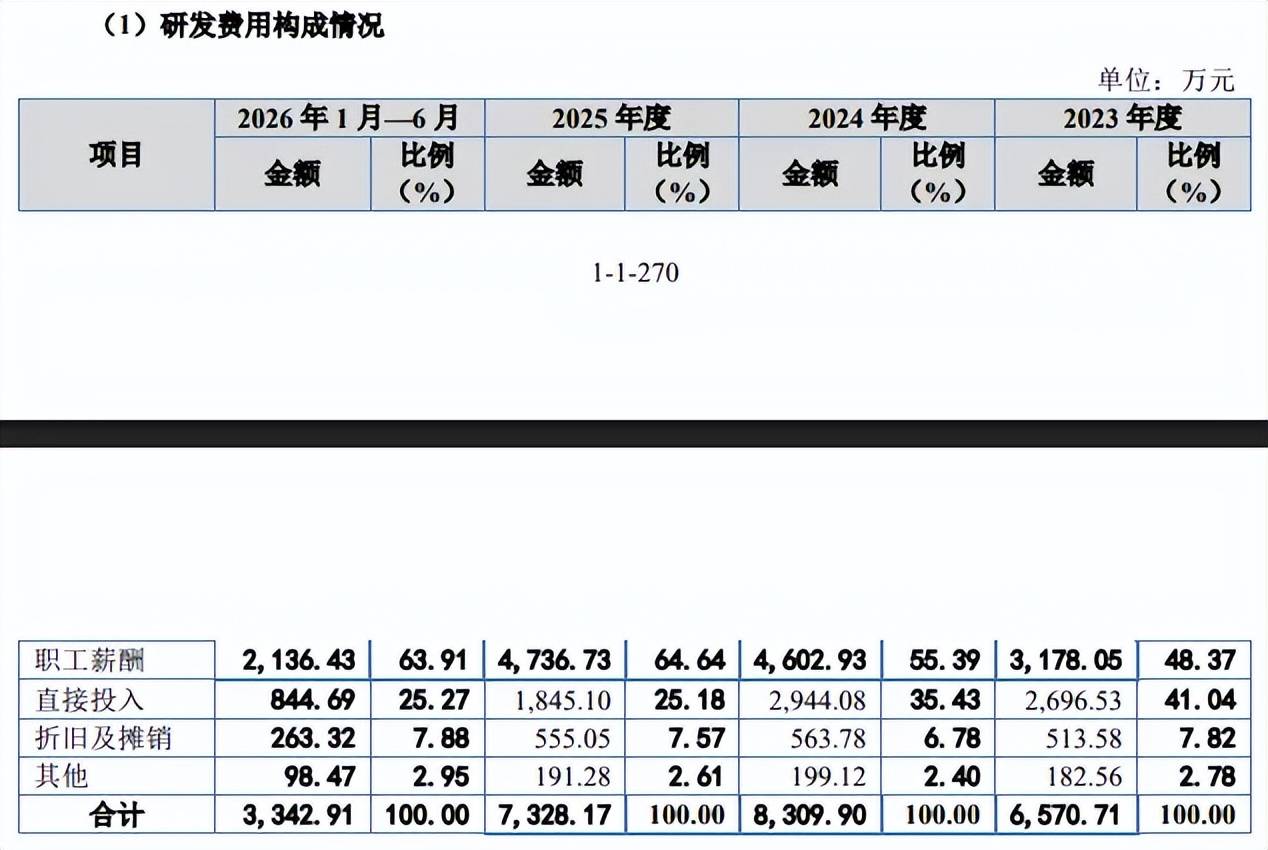
需要指出的是,直接投入金额波动明显,分别为2,696.53万元、2,944.08万元、1,845.10万元、844.69万元,2025年以来,公司研发费用直接投入有所下降,主要系受产品研发周期的影响:当年公司大量新开发产品处于早期论证及实验阶段,相关研发活动对材料的需求较少,从而导致直接投入相应减少。
境外收入占比近9成,三星SDI是第一大客户
去年业绩双降,上半年增收不增利。2023年至2025年,九目化学实现营业收入分别为8.78亿元、9.62亿元、7.84亿元,前两年分别增长24.42%、9.62%,去年同比下滑18.5%;归母净利润分别为2.09亿元、2.52亿元、1.8亿元,前两年分别增长2.48%、20.48%,去年同比下滑28.64%。
据短平快解读了解,今年上半年,公司实现营业收入4.17亿元,同比增长9.81%,归母净利润8210.58万元,同比下滑11.96%,陷入增收不增利的局面,收入增长与下游客户库存消化以及8.6代OLED产线加速建设有关,利润下滑受美元贬值、部分原材料价格上涨等因素影响。
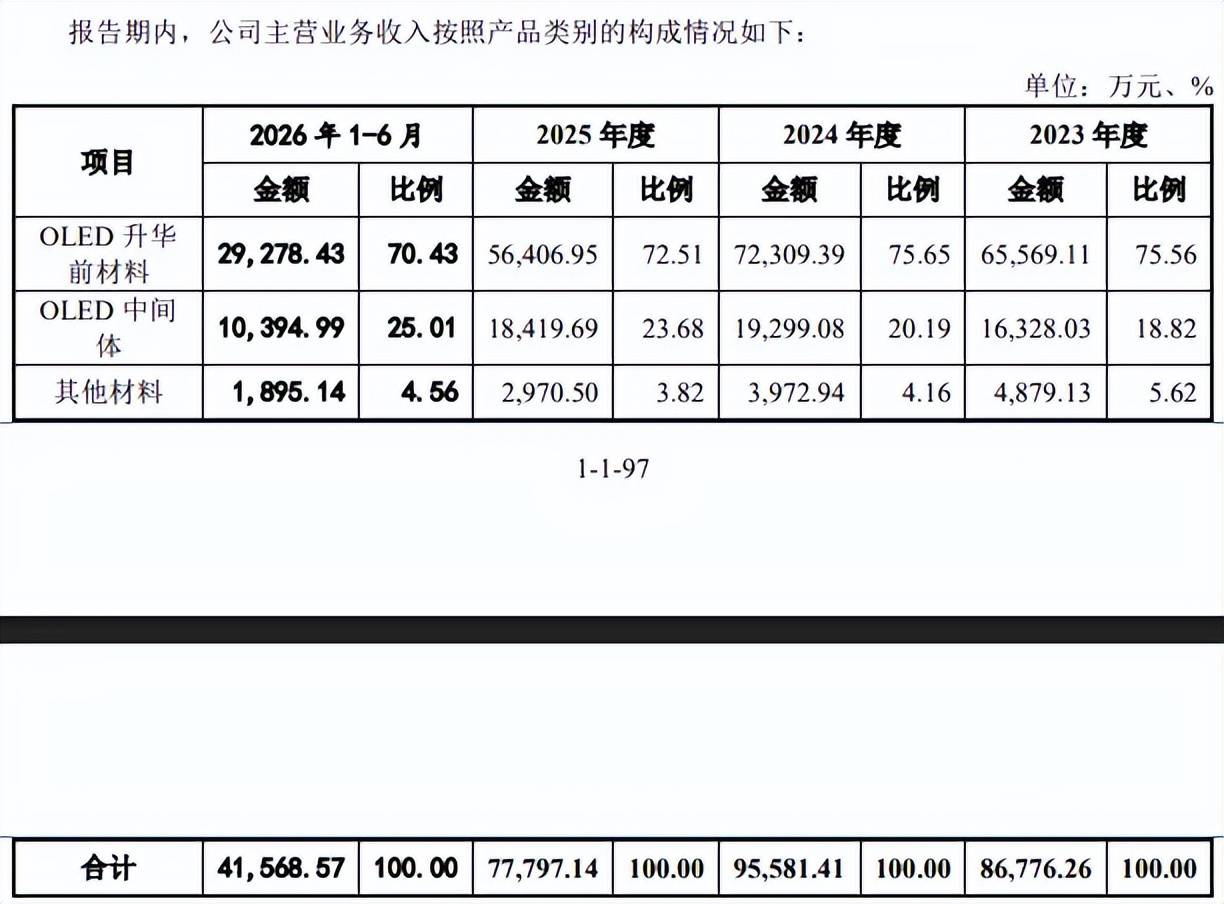
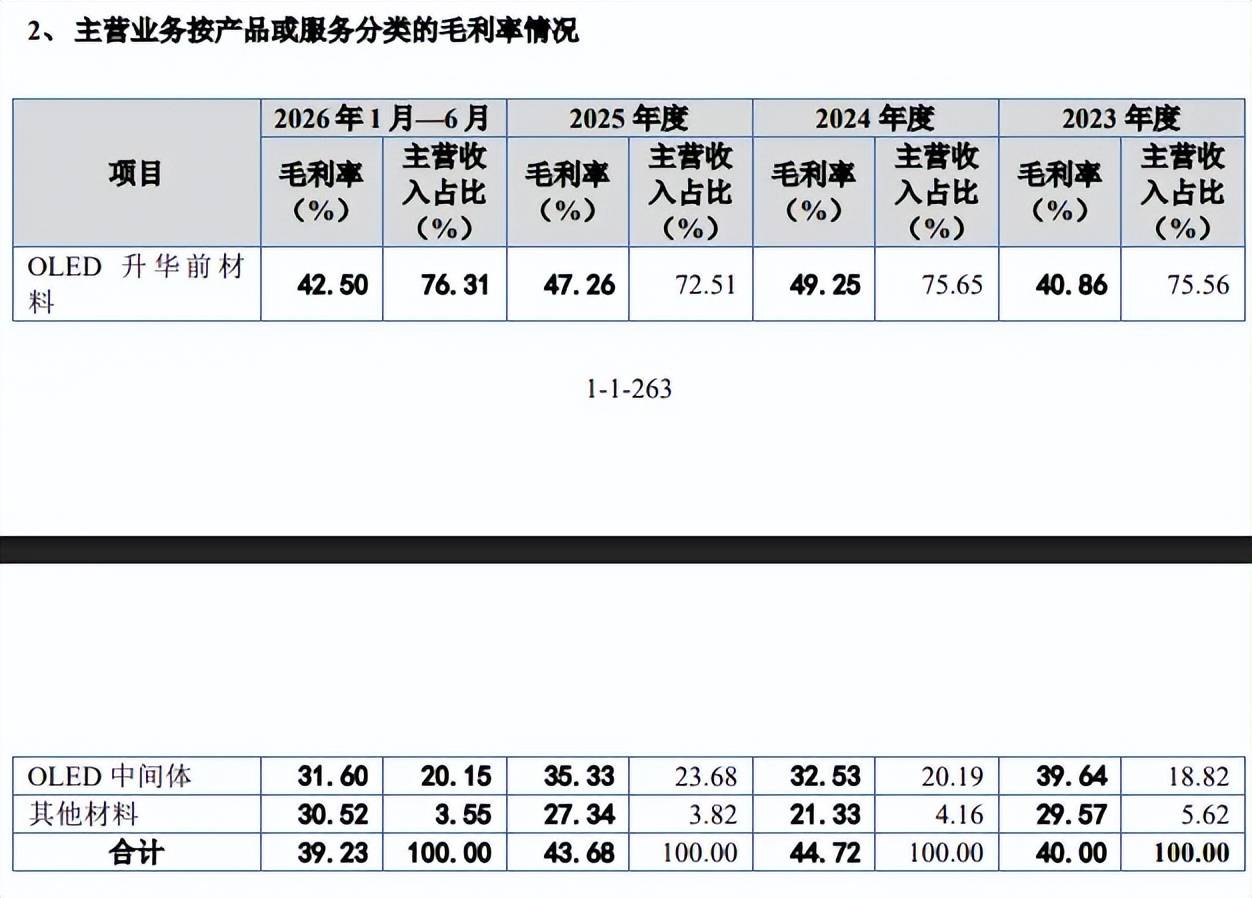
OLED升华前材料收入占比超7成,去年收入大降。九目化学主营业收入主要来源于OLED升华前材料,报告期分别为6.56亿元、7.23亿元、5.64亿元、2.93亿元,占比从75.56%下滑至70.43%。
OLED中间体收入紧随其后,波动较大,分别为1.63亿元、1.93亿元、1.84亿元、1.04亿元,占比从18.82%上升至25.01%。
其他材料收入同样波动,分别为4,879.13万元、3,972.94万元、2,970.50万元、1,895.14万元,占比从5.62%下滑至4.56%。
OLED升华前材料平均销售价格波动明显,每吨分别为4,993.68万元、5,265.85万元、5,028.46万元、4,809.29万元,而OLED中间体价格同样波动,每吨分别为1,007.95万元、1,295.67万元、852.70万元、1,050.14万元。
主营业务毛利率波动同样明显,分别为40%、44.72%、43.68%、39.23%,其中OLED升华前材料分别为40.86%、49.25%、47.26%、42.5%,OLED中间体分别为39.64%、32.53%、335.33%、31.6%。
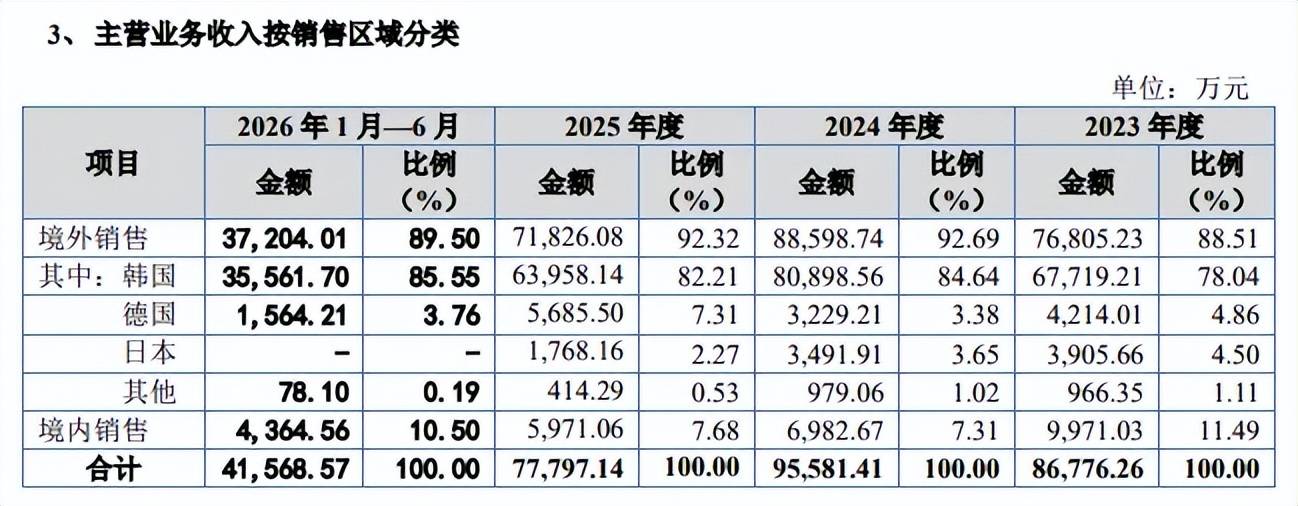
境外收入占比近9成,三星SDI是第一大客户。九目化学主营业务收入以外销为主,报告期分别为7.68亿元、8.86亿元、7.18亿元、3.7亿元,占比分别为88.51%、92.69%、92.32%、89.50%,其中对韩国的销售额分别为6.77亿元、8.09亿元、6.4亿元、3.56亿元,占比分别为78.04%、84.64%、82.21%、85.55%。
九目化学表示,在OLED终端材料领域,三星SDI、杜邦集团、出光兴产、SFC、默克集团、LG化学、德山集团等国外知名企业占据了主要市场份额。
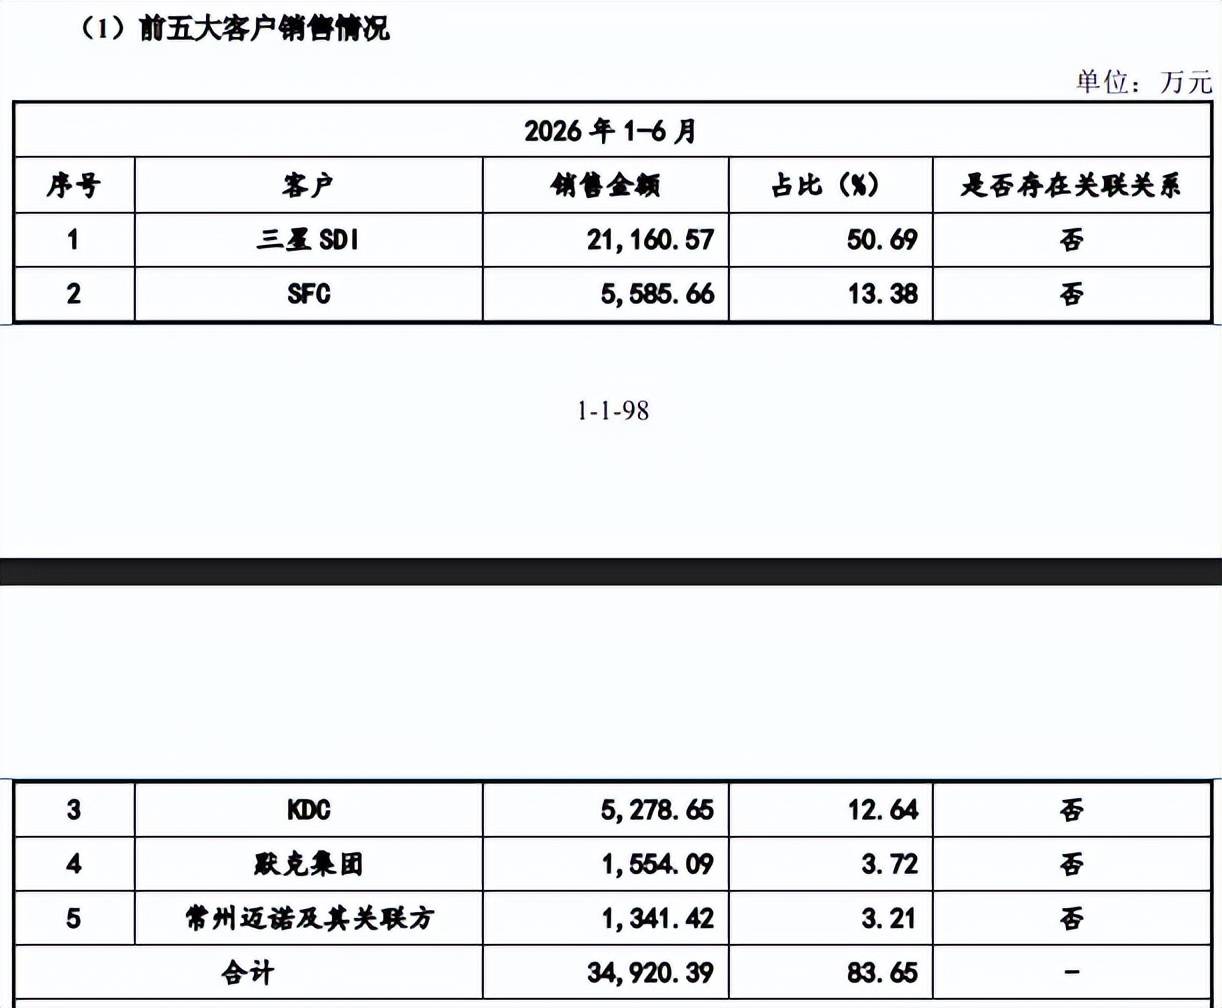
事实上,公司客户集中度较高,报告期对前五大客户的销售额分别为6.27亿元、7.45亿元、5.95亿元、3.49亿元,占比分别为71.40%、77.45%、75.89%、83.65%。期末对三星SDI的销售额、占比分别为2.12亿元、50.69%。
招股书提示“地缘政治局势及出口贸易政策发生不利变化的风险”若未来全球市场的政治、经济环境进一步恶化,公司主要出口国家或地区的贸易政策发生较大不利变化,则将对公司境外业务的开展造成不利影响;此外,若境外客户因加征关税、贸易壁垒等原因而降低对公司产品的采购价格,也会使得公司产品的毛利率水平下降,进而对公司的经营业绩产生不利影响。
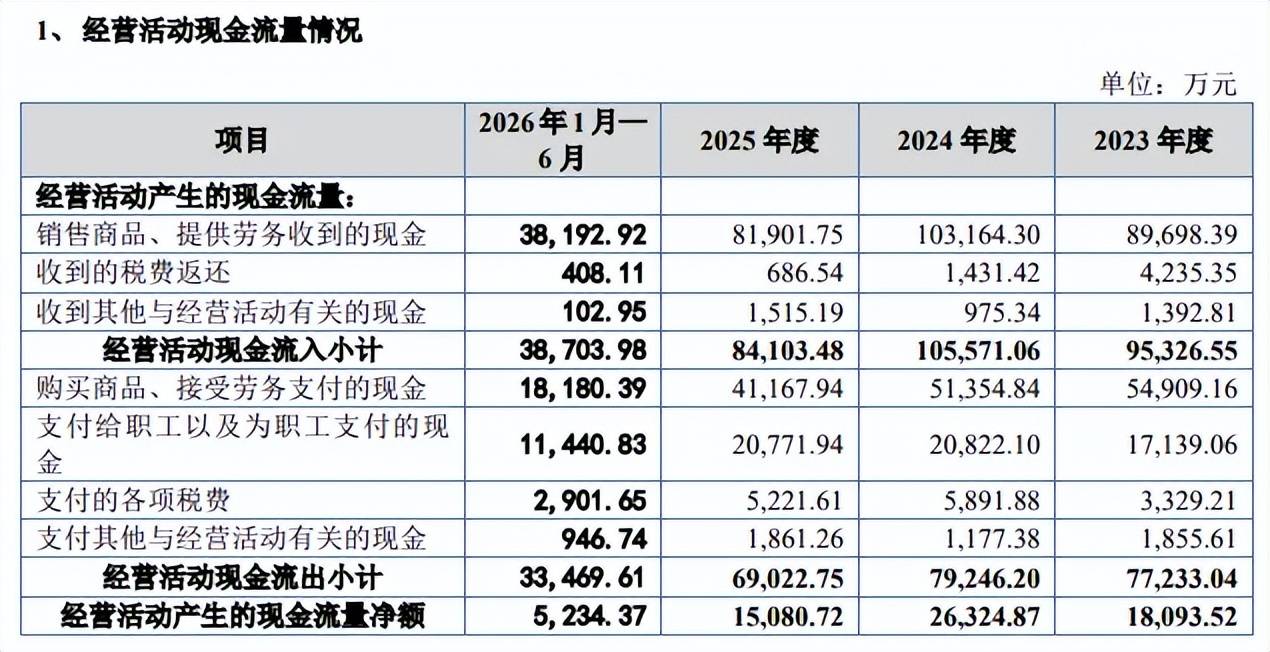
去年经营现金流大降,存货占比高。报告期,九目化学经营现金流分别为1.81亿元、2.63亿元、1.51亿元、0.52亿元,净利润现金含量分别为86.4%、104.34%、83.77%、63.75%,2025年经营现金流大降要系因下游客户采购策略调整,导致公司净利润的减少与存货的增加较多所致。
报告期各期末,公司存货账面价值分别为39,273.14万元、41,631.99万元、52,592.29万元、50,237.92万元,占流动资产的比例分别为66.21%、66.70%、73.53%、60.46%,占比较高,同时期存货跌价准备分别为3,125.29万元、4,711.97万元、4,692.44万元、4,604.93万元,计提比例分别为7.37%、10.17%、8.19%和8.40%。
九目化学表示,若未来市场环境发生变化或竞争加剧,导致出现客户取消订单或采购意向,或者出现产品市场价格大幅下跌等情况,公司存货将面临减值风险,并可能对公司的经营业绩产生不利影响。
据披露,报告期公司资产减值损失分别为1,801.27万元、2,266.81万元、631.18万元和236.99万元,均为存货跌价所致。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)