大语言模型快速发展对算力的需求日新月异,作为AI基础建设网络端重要环节的光互连解决方案企业直接获益,其中光模块行业龙头中际旭创业绩自2021年以来持续狂飙,目前增长势头仍然强劲。
中际旭创为客户提供100G、200G、400G、800G和1.6T的高速光模块,下一代光互连产品1.6T硅光模块目前进入规模放量阶段,成为拉动收入的核心产品。从市场份额来看,公司已连续五年位居全球光互连解决方案市场收入规模第一,2025年以28%至30%的市占率蝉联全球第一,超过新易盛15%至18%的市场份额。
全球光互连解决方案龙头
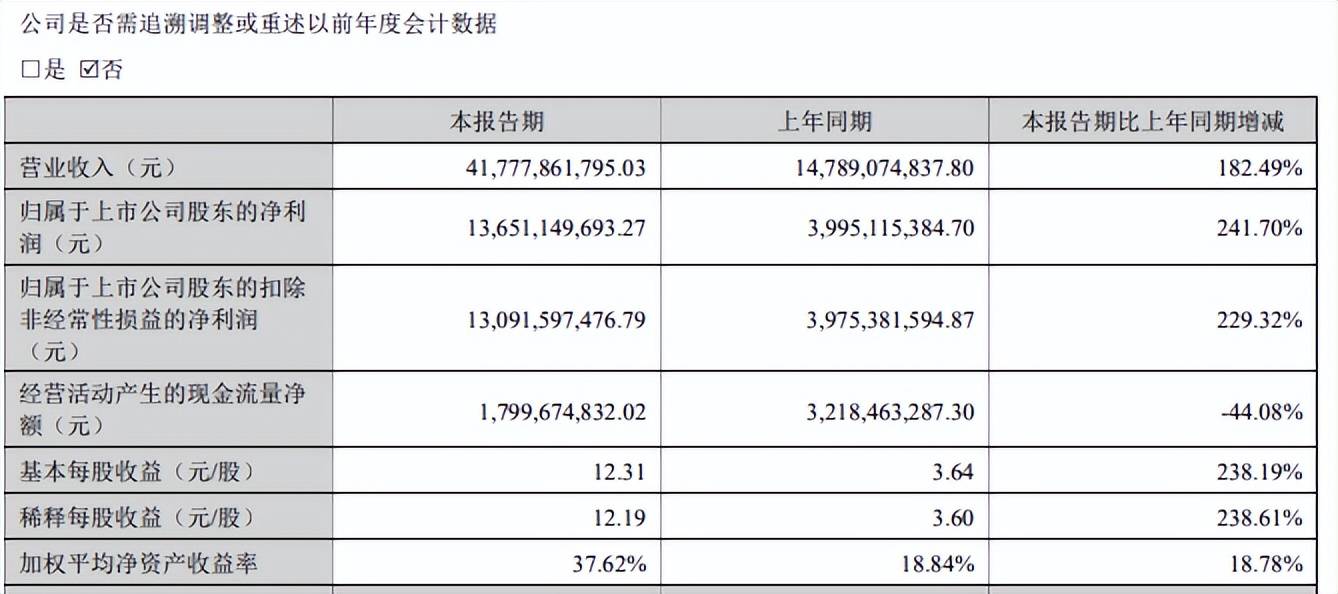
业绩狂飙。2021年至2025年,中际旭创业绩狂飙,实现营业收入分别为76.95亿元、96.42亿元、104.71亿元、238.62亿元、382.4亿元,年复合增长率约49%,归母净利润增长更为迅猛,分别为8.77亿元、12.24亿元、21.74亿元、51.71亿元、107.97亿元,年复合增长率约87%。
2026上半年,公司业绩继续保持高速增长,实现营业收入、归母净利润分别为417.78亿元、136.51亿元,同比分别增长182.49%、241.7%,远超上年同期36.95%、69.4%的增速,即业绩持续狂飙中。
中际旭创业绩何以连番创下新高?
AI发展日新月异。自2022年底以来,大语言模型快速发展与普及,将计算需求推向新纪元,推动高性能、大规模计算集群的落地部署,以支持AI训练及推理的算力需求。随着多模态大语言模型、agenticAI、physicalAI等新趋势的出现,大语言模型的日均token消耗量已从2023年底的3万亿增长30倍至2025年的100万亿,预计到2030年将进一步增长80倍至8,000万亿。
光互连解决方案是AI基础建设网络端的重要环节,其应用场景涵盖数通与电信两大市场,未来数通市场将成为光互连市场增长的核心动力。根据LightCounting,全球光互连市场规模在2025年达到248亿美元,预计到2030年将达到1,110亿美元,2026年至2030年的复合年增长率为31.6%,未来发展前景仍然一片光明。
光模块龙头。公开资料显示,中际旭创营业务为高端光通信收发模块的研发、生产及销售,产品服务于云计算数据中心、数据通信、5G无线网络、电信传输和固网接入等领域的国内外客户。
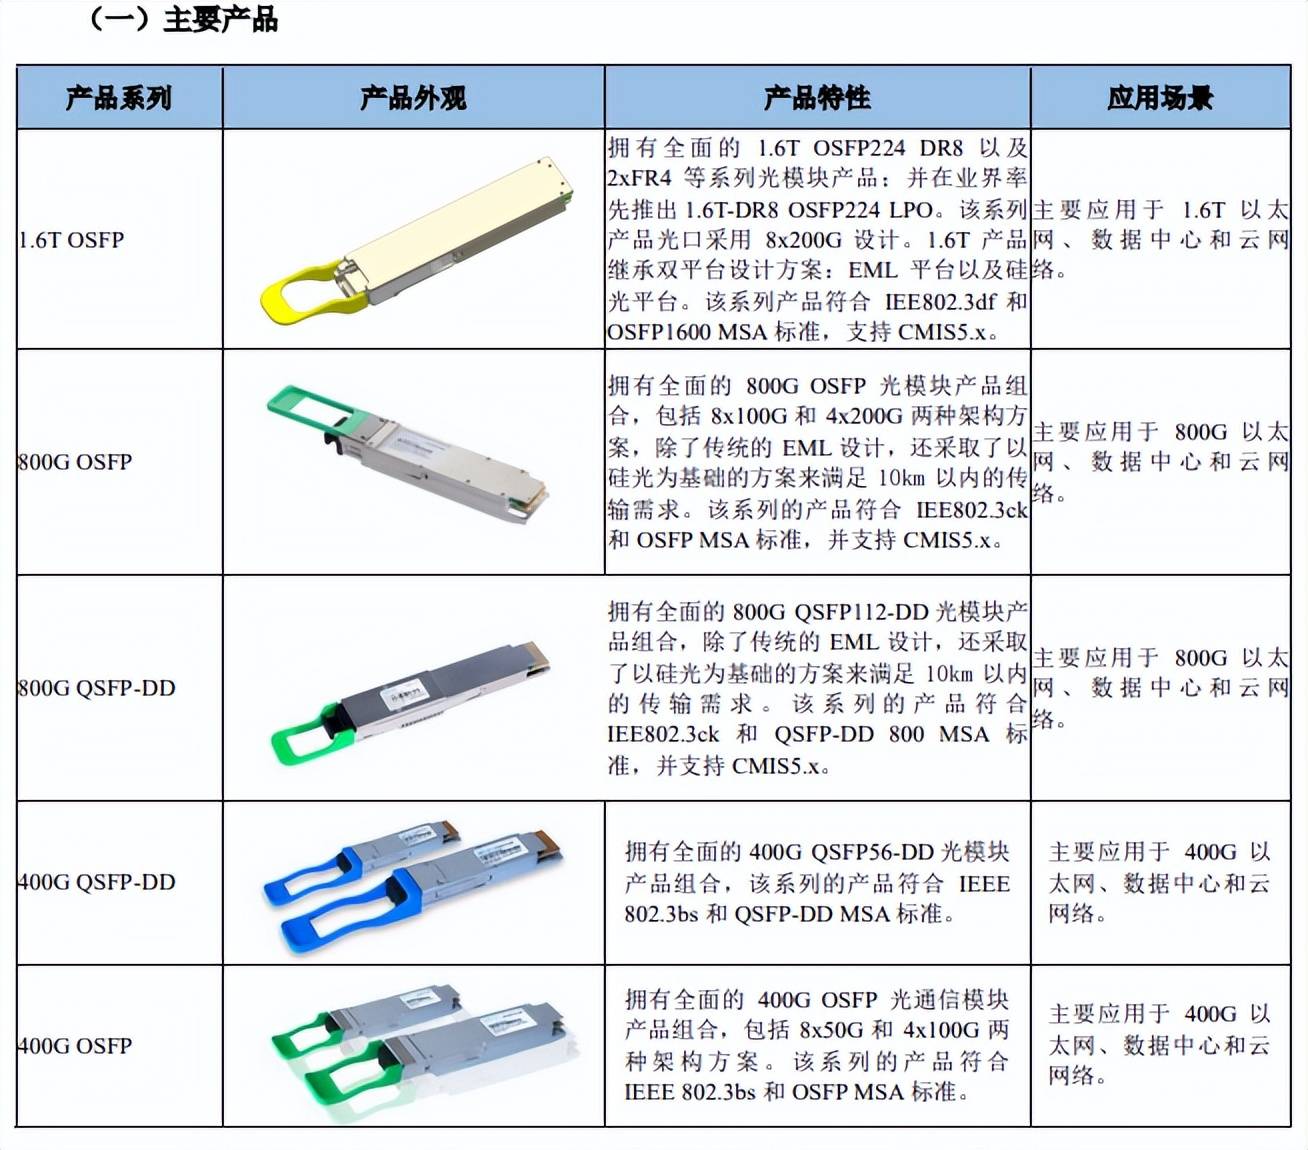
具体来看,公司为云数据中心客户提供100G、200G、400G、800G和1.6T的高速光模块,为电信设备商客户提供5G前传、中传和回传光模块,应用于城域网、骨干网和核心网传输光模块以及应用于固网FTTX光纤接入的光器件等高端整体解决方案。
根据灼识咨询,2021-2025年,中际旭创已连续五年位居全球光互连解决方案市场收入规模第一。另据LightCounting2026年5月发布的全球光模块厂商榜单显示,依据2025年销售额,中国企业独占前十大席位中的七席,合计市占率达到62%至65%。其中,中际旭创以28%至30%的市占率蝉联全球第一,新易盛以15%至18%的份额升至全球第二。
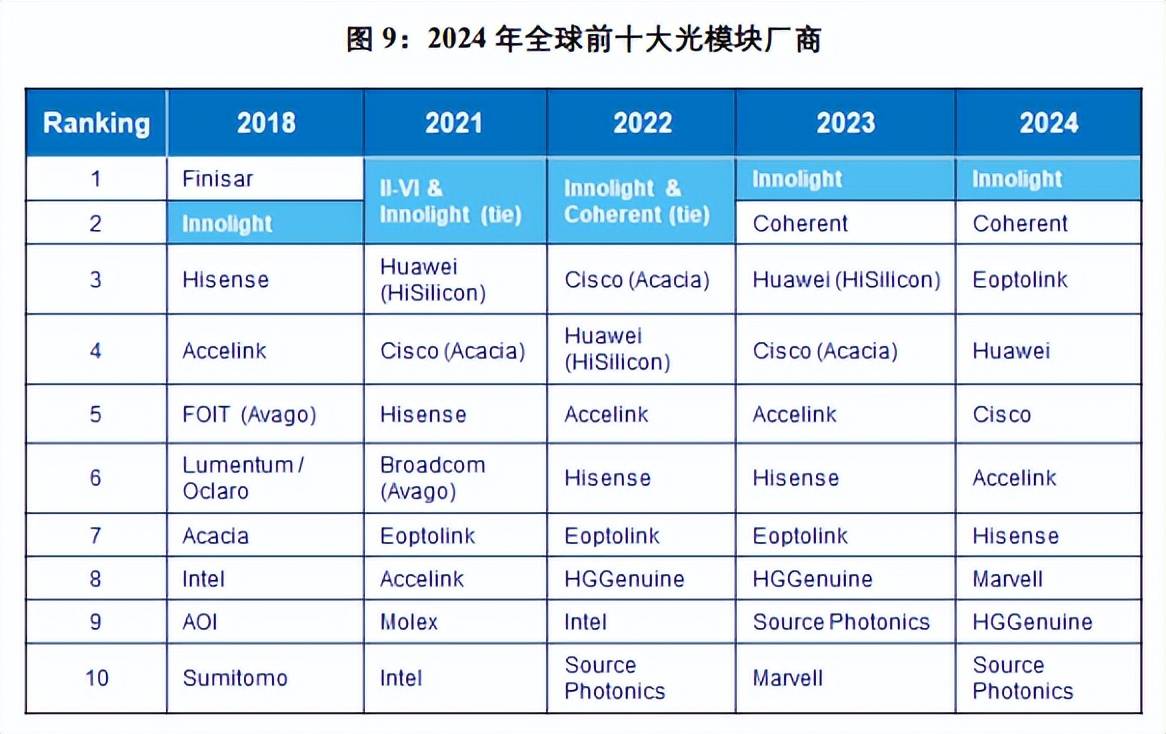
换而言之,中际旭创是光互连解决方案当之无愧的龙头。
展望未来,公司持续专注于AI数据中心等核心市场,进一步加大1.6T、3.2T及以上高速率光模块、硅光、相干等核心产品或技术的投入与研究,积极推动下一代光互连技术的发展,致力于成为具有国际影响力和领先水平的光互连综合解决方案提供商。
完成港股上市,备足粮草
过去十多年,作为光模块行业龙头的中际旭创一直推动持续技术进步和产品创新,根据灼识咨询,公司是全球首家推出采用硅光技术的400G、800G和1.6T光模块的企业,也是首家开发并应用相干Lite技术的公司,该技术对于1.6T及3.2T相干Lite光模块至关重要。
强研发,硕果累累。技术不断进步,产品紧跟行业需求而推陈出新,是与高强度研发投入分不开的,2021年至2025年,中际旭创的研发费用分别为5.41亿元、7.67亿元、7.39亿元、12.44亿元、16.15亿元,不过收入增速更猛,导致研发费用率总体呈现下滑态势,分别为7.03%、7.96%、、6.9%、5.21%、4.22%,
2026上半年研发费用为11.53亿元,同比增长96.89%,研发费用率2.76%,同比下滑1.2个百分点,职工薪酬费用是研发费用重头,中报为4.92亿元,占比42.67%。
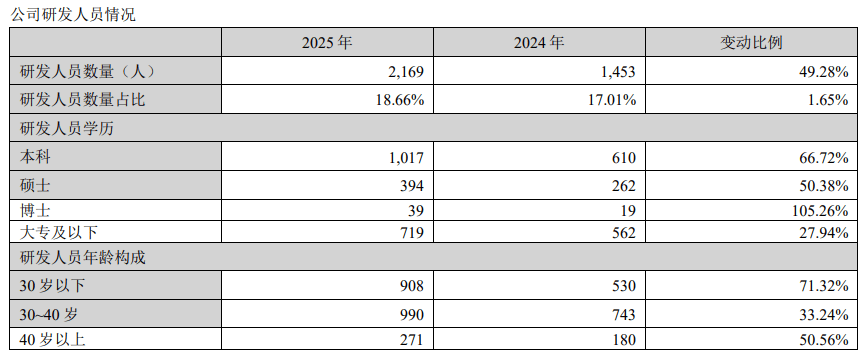
截至2025年末,公司研发人员2169人,同比增长49.28%,研发人员占比进一步提升至18.66%,研发人员中大专及以下、本科、硕士、博士分别为719人、1017人、394人、39人。
进一步来看,中际旭创设有光电技术部、产品开发部、项目运营部和综合管理部,每个部门又下设若干研究组/工作室,共同构建了完善的技术平台和产品线,这是公司拥有较强自主创新能力的重要基础,同时,公司以良好的待遇和优质的条件吸引人才进行新技术的共同研发,并通过参加委外培训、学历教育等培训工作,进一步提升研发人员职业素养。
2026上半年,为配合重点客户在AI服务器与交换机网络硬件快速技术迭代的趋势,公司加大硅光、相干等核心技术的研发投入,加快下一代光互连产品的开发,取得了一系列成果,其中1.6T硅光模块进入规模放量阶段,出货量逐季攀升,成为拉动收入增长的核心产品。
截至期末,公司拥有专利数量530项,其中发明专利253项,2026上半年新增授权专利47项,其中发明专利20项,另外公司在报告期内对研发人员实施股权激励,以权益结算的股份支付费用1.56亿元。
实现港股上市。今年7月30日,中际旭创在香港联交所挂牌上市并交易,发售股份数量54,500,000股,发行价格980港元,所得款项总额534.1亿元,扣除上市费用5.19亿元后,净募资528.91亿元,参与投资者包括太白、贝莱德、阿里巴巴、腾讯等等。
据披露,募资主要用于研发、扩产等,其中约35%用于光互连产品的持续研发,具体路径包括:2027年重点优化1.6T产品的功耗、信号衰减和集成度等性能指标;2028年至2029年推进3.2T光模块的量产准备与产能爬坡;同时布局XPO、NPO及CPO等下一代光互连技术,并对OCS、MicroLED等前沿方向进行战略性研发投入。
30%用于未来三年新增约5000万只光模块的年产能,以匹配持续增长的下游需求;10%募集资金用于提升供应链韧性;15%用于战略收购与行业投资;10%作为营运资金。
光通信模块的技术含量较高,通常会涉及到光学与光电子学、电子科学与技术、材料科学等多个技术领域,且随着光通信市场的快速发展,光通信器件产品的技术升级速度较快,如果企业核心技术不能及时升级,或者研发方向出现误判,将导致研发产品无法市场化,产品存在被替代的风险,所以企业不单单要持之以恒的投入,更要选对方向。
A股回购近50亿元。需要指出的是,港股中际旭创上市首日破发,此后股价表现波动较大,截至10月19日,收盘价为805港元/股,与发售价格存在较大差距,总市值9482亿港元,TTM市盈率40.49倍。
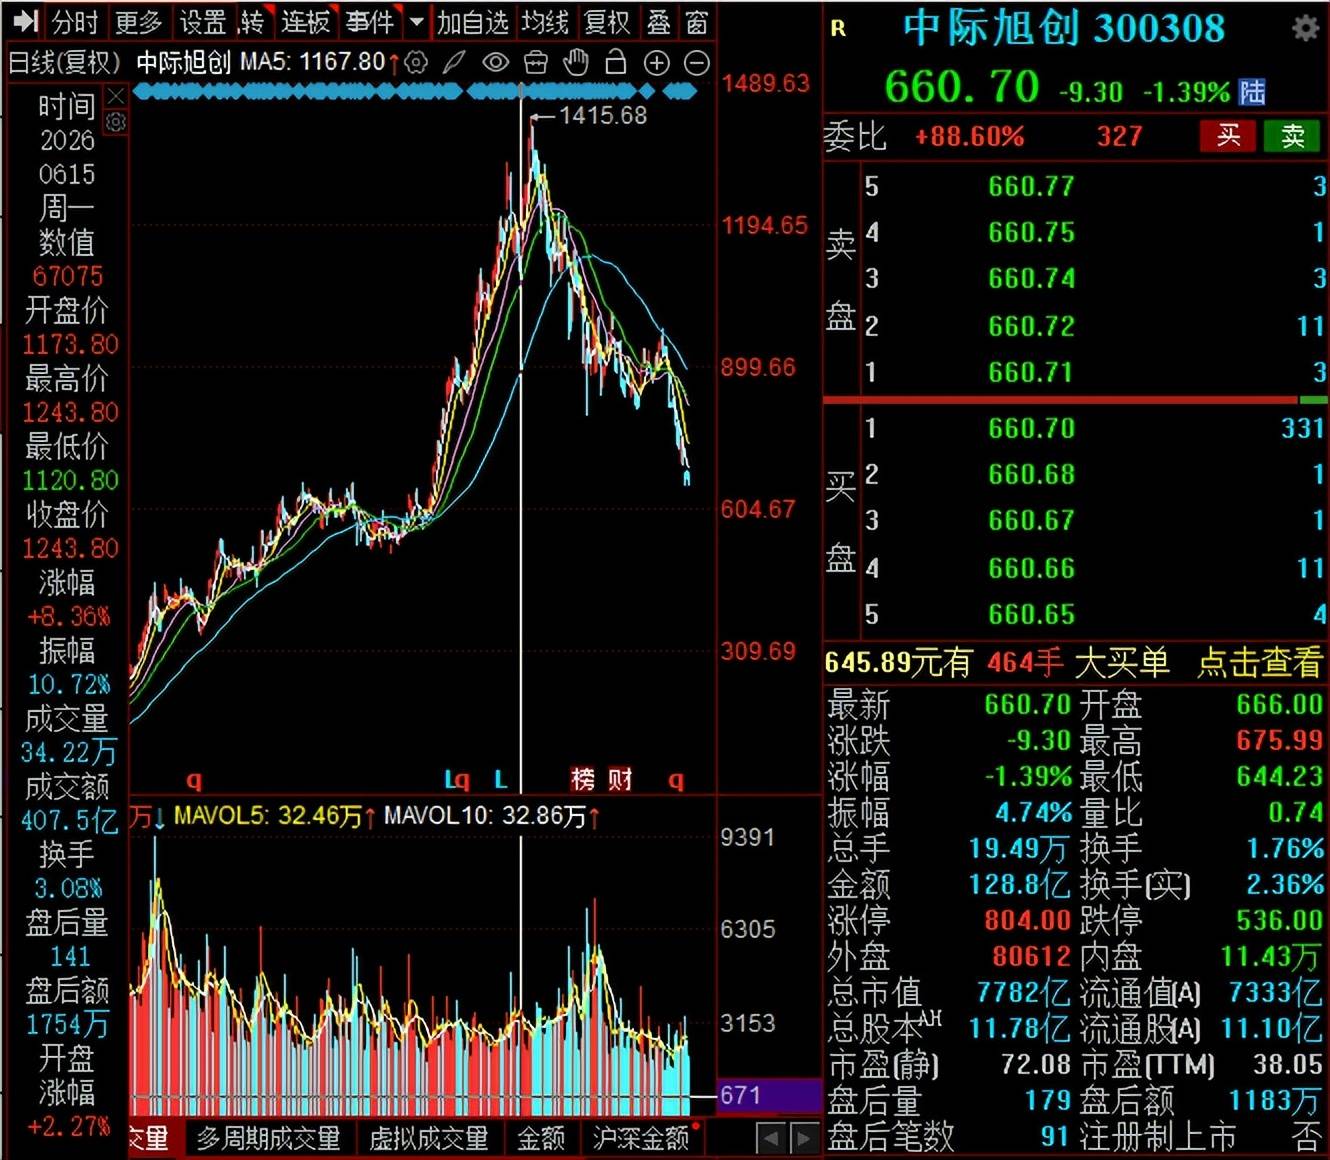
A股方面,上半年股价一路走高,直至在6月份录得1415.68元/股的高点,随后股价开始较长时间的下跌,10月19日收盘价为660.7元/股,较高点已经腰斩,总市值7782亿元,TTM市盈率38.05倍。
面对股价大跌,中际旭创董事长兼总裁刘圣在7月28日提议回购股份,9月1日回购方案显示回购总额40亿元至80亿元之间,回购价格不超过1200元/股,该回购在当月23日前完成,累计回购5,653,063股,支付总金额为49.97亿元(不含交易费用),回购股份用于实施股权激励计划或员工持股计划。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)