9月16日,广东博迈医疗科技股份有限公司(博迈医疗)申请深交所创业板上市将迎来上会,保荐机构是中金公司。
博迈医疗专注于高性能血管介入医疗器械的研发、生产及全球销售,产品应用领域涵盖冠脉介入、外周介入、神经介入、血透通路及介入配件等关键领域,具体包含各类通用球囊导管、功能性球囊导管、药物球囊导管、介入导丝与导管、多种血栓处理器械、钙化处理器械、能量治疗器械等核心产品线,可充分满足临床对复杂血管疾病介入治疗的多样化需求。
梳理来看,未能在2024年上市,多股东要求回购;股权转让频繁,贺瑛收购股份后转让;募资缩减5亿元,删减营销、补流项目;资产负债率远超均值,债务压力较大;激进扩产,产能消化要引起重视;研发费用落后于销售、管理费用;专利侵权纠纷待审;业绩连增,冠脉介入类产品是核心;集采政策风险;技术专家骆静南是多家供应商股东。
曾触发回购协议,贺瑛收购股份后转让
据短平快解读了解,2012年3月,博迈有限成立,2021年2月完成股份制改革,2023年10月启动辅导备案,2025年11月完成辅导,12月申请创业板上市被受理,历经两轮问询后迎来本次上会。
未能在2024年上市,多股东要求回购。博迈医疗控股股东是萍乡博思迈股权投资管理合伙企业(有限合伙)(萍乡博思迈),直接持股比例28.82%,实际控制人是李斌,通过萍乡博思迈、新博伟业、新博时代、新博共享、新博智享间接持股比例21.43%,共控制35.31%的表决权。

李斌出生于1972年,硕士研究生学历,先后任职于东风新疆汽车厂、东莞新科电子厂、广州博世制动系统有限公司;2000年8月至2012年2月,历任业聚医疗器械(深圳)有限公司总监、厂长、经营负责人等职务;2012年3月至今任公司董事长、总经理。
李斌和萍乡博思迈存在履行对赌协议风险,与同创伟业、奥特二十三号等多名投资人存在股份回购等对赌约定,相关条款随着公司提交招股书自动终止,若公司未能成功上市则回购条款恢复生效,届时李斌可能需要履行有关对赌条款,回购部分股东的股权。
值得一提的是,2025年3月,因公司在2024年12月31日前未能完成合格上市,申创投资、申创浦江、申创新动力、申创产城、宁波君元要求回购义务人回购其全部股份,由李斌妻子贺瑛(人力资源副总经理)以股权转让的方式回购198.4732万股股份,公司以减资的方式回购192.3216万股股份。
另外,东莞创新要求回购义务人回购其全部股份,由贺瑛以股权转让的方式回购26.4631万股股份,公司以减资的方式回购25.6429万股股份。
股权转让频繁,贺瑛收购股份后转让。2025年以来,博迈医疗股权转让较为频繁,1月19日,新建元二期、新建元三期将全部所持400.0185万股股份、143.6365万股股份转让给贺瑛,交易对价分别为10,667.16万元、3,830.3067万元。
1月21日,极创金源将所持218.8111万股股份转让给贺瑛,交易对价5,834.9627万元。
3月10日,萍乡博思迈将所持26.9246万股股份转让给贺瑛,交易对价852.6123万元。
3月14日,苏州凯辉、服贸基金将全部所持206.8365万股股份、206.8365万股股份转让给贺瑛。
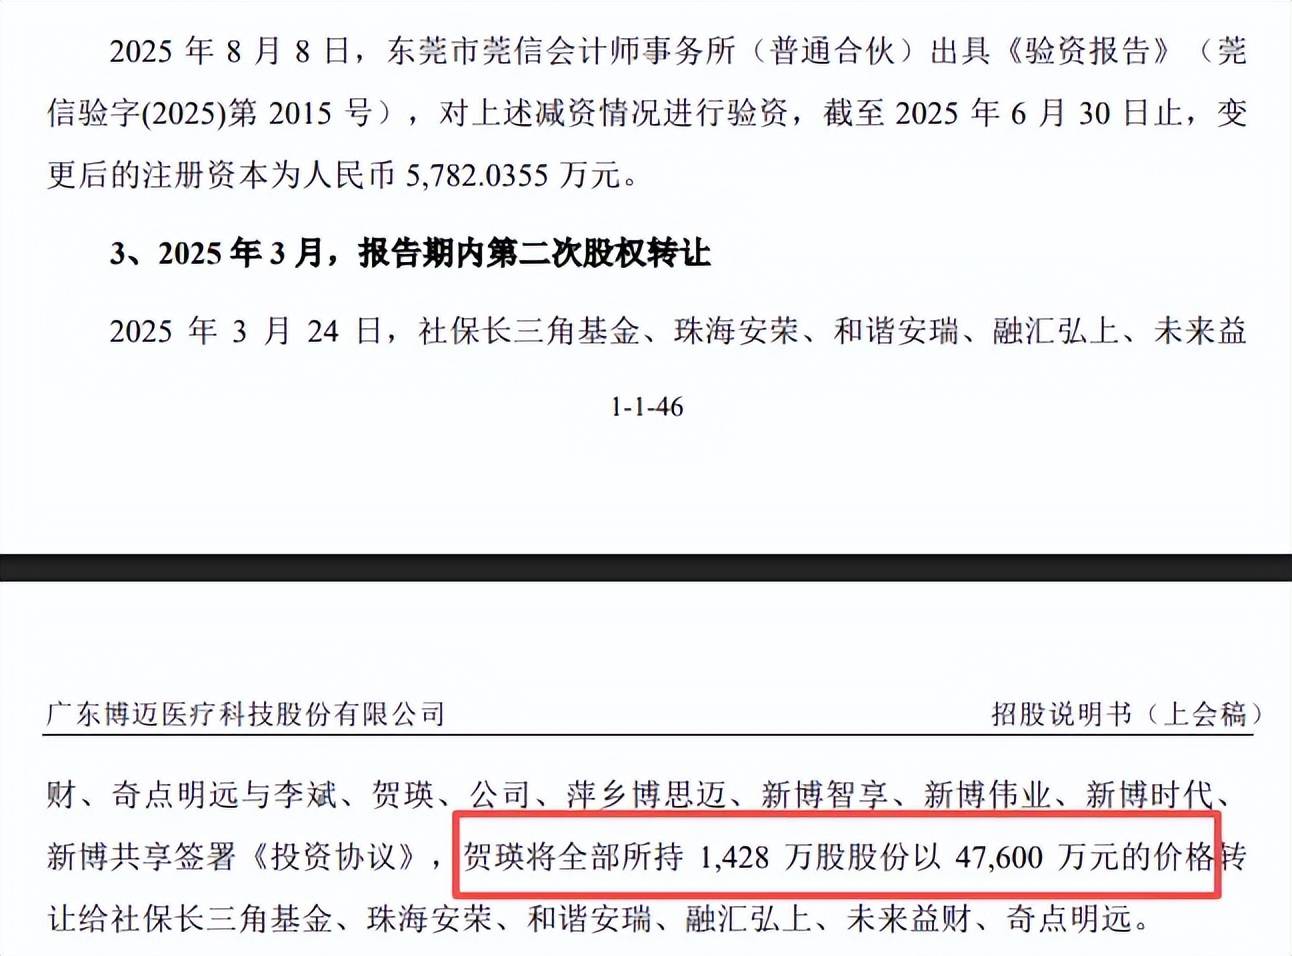
3月24日,贺瑛将全部所持1,428万股股份转让给社保长三角基金、珠海安荣、和谐安瑞、融汇弘上、未来益财、奇点明远,交易对价47,600万元,贺瑛退出股东行列。
8月8日,萍乡博思迈、新博智享分别将所持15万股股份转让给东莞科创,交易对价均为500万元。
奥特二十三号将所持36.3133万股、33.6867万股、140万股股份分别转让给常州济峰、武汉济峰、腾讯创投,交易对价分别为1,210.4421万元、1,122.8912万元、4,666.6667万元。
萍乡博思迈将所持25.9380万股、24.0620万股、100万股股份分别转让给常州济峰、武汉济峰、腾讯创投,交易对价分别为864.6015万元、802.0652万元、3,333.3333万元。
需要关注的是,贺瑛收购股权时所需资金巨大,相关资金具体来源于哪里?另外,收购股权后为何出售全部股权?都是深交所需要关注的。
募资缩减5亿,专利侵权纠纷待审
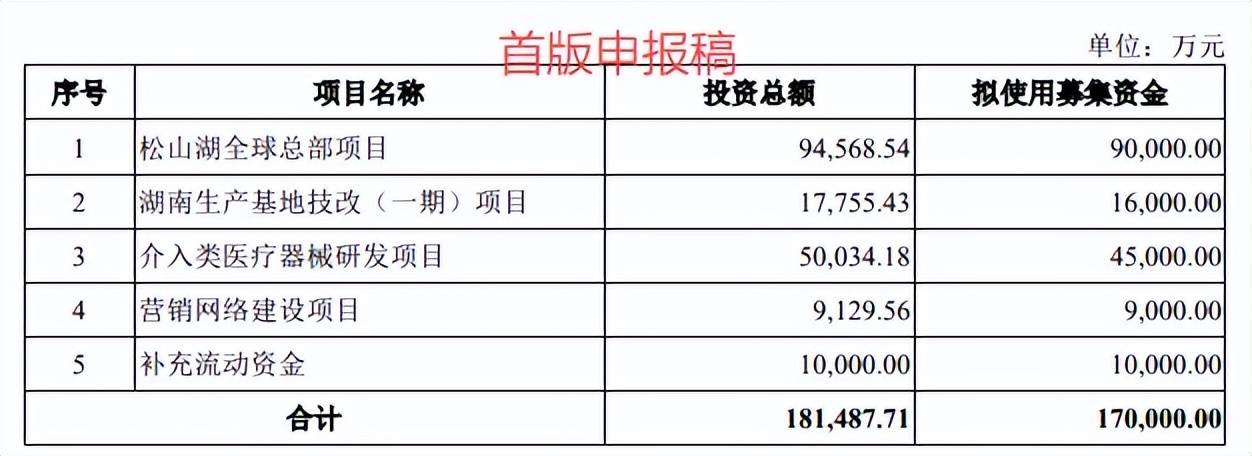
募资缩减5亿元,删减营销、补流项目。本次IPO,博迈医疗次拟公开发行新股不超过2,000万股,拟募集资金12亿元,用于松山湖全球总部项目、湖南生产基地技改(一期)项目、介入类医疗器械研发项目,拟使用募集资金分别为6.4亿元、1.6亿元、4亿元。
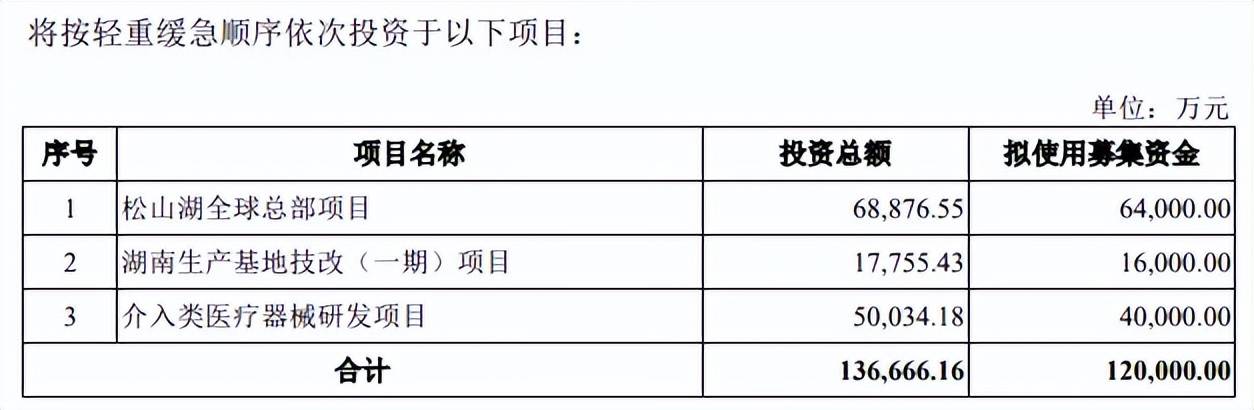
据短平快解读了解,上会稿拟募集资金较首版申报稿缩水5亿元,其中上会稿中松山湖全球总部项目、介入类医疗器械研发项目较申报稿分别缩减2.6亿元、0.5亿元,另外申报稿中还包括0.9亿元的营销网络建设项目、1亿元补充流动资金,上会稿中则予以删除。
另外需要注意的是,申报稿中松山湖全球总部项目投资总额高达94,568.54万元,上会稿中则缩减至68,876.55万元,差值高达25691.99万元,同一项目投资总额为何相差巨大,募投资金测算是否严谨、审慎?
资产负债率远超均值,债务压力较大。博迈医疗资产负债率较高,2023年末至2025年末(报告期)分别为53.06%、55.04%、52.81%,远超行业均值,后者分别为27.56%、26.67%、24.78%,5家同行中4家企业资产负债率远低于公司,以2025年为例,业聚医疗、归创通桥、惠泰医疗、乐普医疗分别为8.55%、9.62%、14.28%、32.06%,微创医疗以59.42%排在首位。
截至期末,公司货币资金、交易性金融资产分别为1.88亿元、0.15亿元,而短期借款、一年内到期的非流动负债分别为1.25亿元、0.17亿元,且还有2.8亿元的长期借款,显然长短期债务压力较大,偿债能力需要引起注意。有息负债高企的另一面,报告期利息费用支出并不低,分别为1202.05万元、1211.72万元、1026万元。
激进扩产,产能消化要引起重视。报告期,博迈医疗的冠脉球囊产能利用率分别为68.15%、84.34%、82.81%,外周球囊分别为58.03%、69%、89.82%,导丝分别为68.27%、76.59%、80.4%,三大产品期末产能分别为259.5万根、55万根、25万个,合计339.5万根/个。
公司本
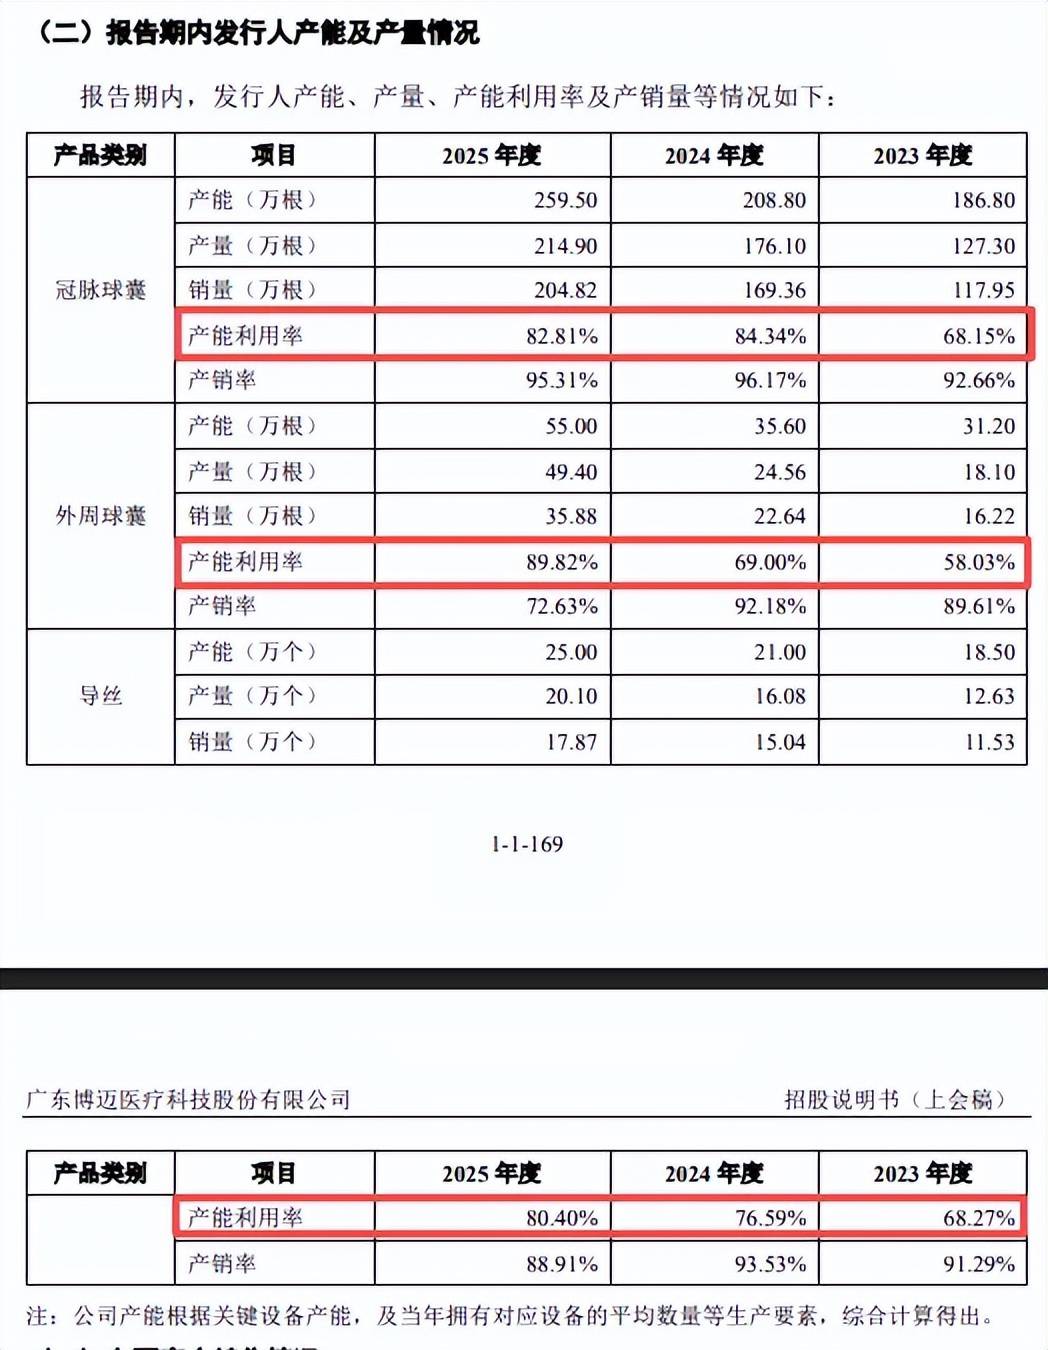
本次募投的松山湖全球总部项目新增产品为各类球囊、导管、导丝,合计1,405万套,而湖南生产基地建设项目新增产品为海波管零部件1,500万件以及250万套冠脉球囊,任一扩产项目产能远超2025年所有产品产能之和,产能消化问题尤其需要引起重视,不过深交所并没有针对产能消化问题进行着重问询。
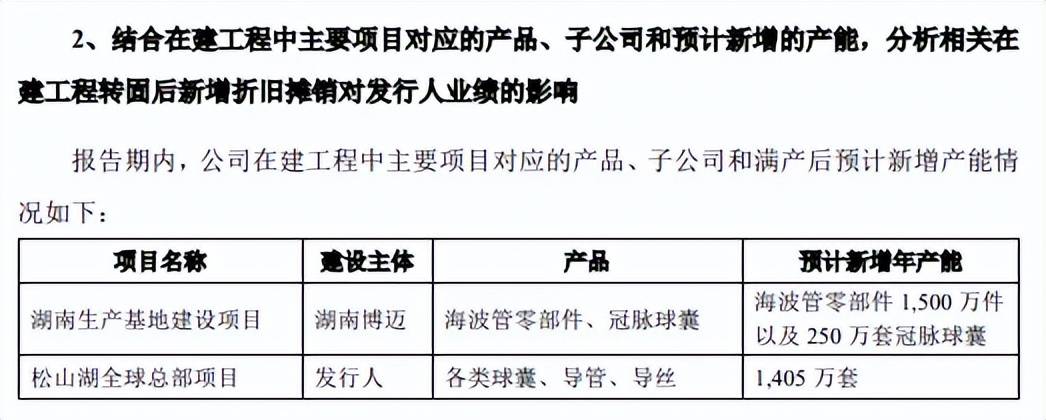
招股书中提示“募集资金投资项目风险”,存在因市场环境、产品竞争格局、相关政策等发生较大变化从而导致该项目不能达到预期收益的可能性,从而可能对公司的经营业绩产生不利影响。
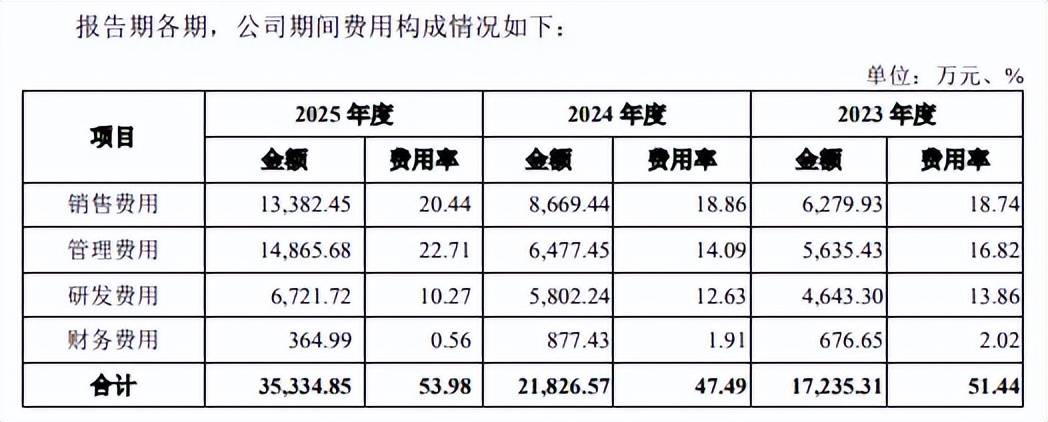
研发费用落后于销售、管理费用。报告期,博迈医疗研发费用稳增,分别为4,643.30万元、5,802.24万元、6,721.72万元,研发费用率有所下滑,分别为13.86%、12.63%、10.27%。
对比自身,销售费用、管理费用均远超研发费用,前者分别为6,279.93万元、8,669.44万元、13,382.45万元,费用率分别为18.74%、18.86%、20.44%,后者分别为5,635.43万元、6,477.45万元、14,865.68万元,费用率分别为16.82%、14.09%、22.71%。
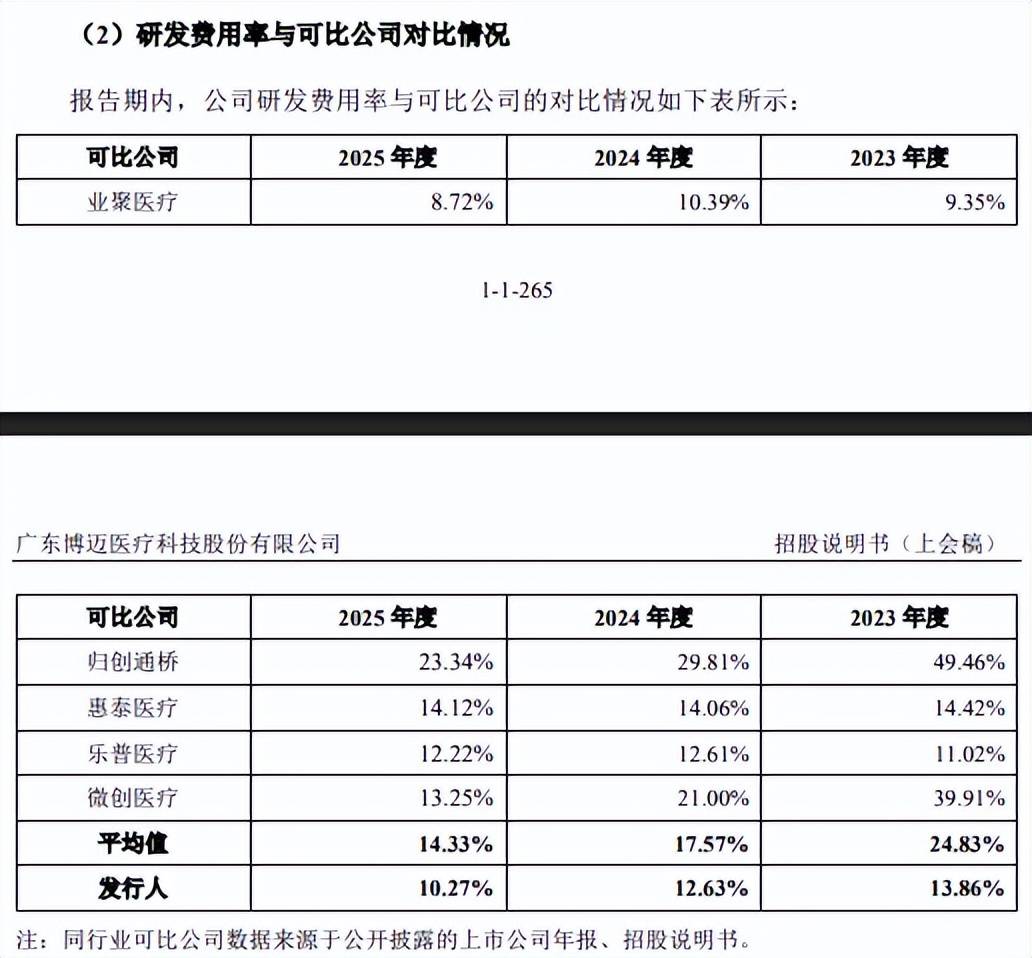
对比行业,可比同行研发费用均值均超过公司,分别为24.83%、17.57%、14.33%,5家同行中有4家企业研发费用率超过公司,以2025年为例,归创通桥、惠泰医疗、乐普医疗、微创医疗分别为23.34%、14.12%、12.22%、13.25%,仅业聚医疗以8.72%垫底。
专利侵权纠纷待审。截至期末,博迈医疗拥有216项境内专利权、9项境外专利权,其中境内、境外发明专利分别为86项、9项,研发成果尚可,需要指出的是,公司存在专利侵权诉讼,且属于被告方。
2026年6月,东莞天天向上医疗科技有限公司(东莞向上医疗)起诉公司及其控股子公司上海脉科、康蒂思(上海)医疗器械有限公司(涉案产品总经销商),东莞向上医疗诉讼请求包括判令公司停止对原告专利(专利号ZL201810362650.9)的侵权行为,包括停止制造、销售、许诺销售涉案产品的行为,并销毁库存侵权产品;判令三被告连带赔偿原告经济损失人民币948.70万元,承担维权合理支出20万元以及承担全部诉讼费用。
目前案件尚处于诉讼初期阶段,尚未正式开庭。
博迈医疗表示,经对涉案产品(即外周药球“VasecureTM始祖鸟TM”)与涉案专利进行比对分析,公司在药物球囊技术领域的专利申请时间早于原告涉案专利,涉案产品系公司自主、独立研发形成,其部件组成中不含涉案专利权利要求的全部技术特征,未落入涉案专利权利要求的保护范围。
据披露,涉案产品的营业收入分别为0万元、3.66万元和1,219.67万元,公司称如极端情况下,公司最终败诉并承担赔偿责任,将会对公司药物球囊销售和业绩造成一定不利影响。
技术专家骆静南是多家供应商股东
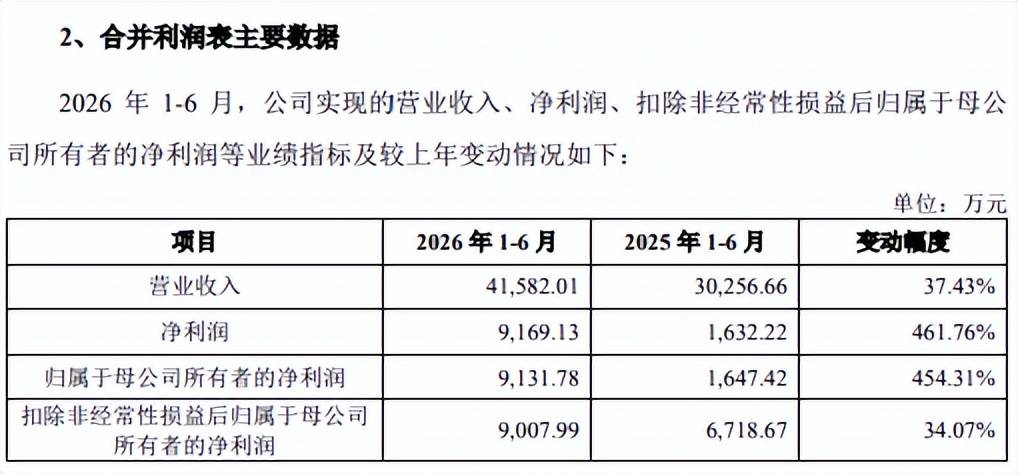
业绩连增,冠脉介入类产品是核心。2023年至2025年,博迈医疗实现营业收入分别为3.35亿元、4.6亿元、6.55亿元,归母净利润分别为2,850.25万元、7,744.26万元、7,700.84万元,今年上半年继续保持业绩双增,实现收入、归母净利润分别为4.16亿元、9,131.78万元,同比分别增长37.43%、454.31%,主要系主营业务持续拓展、核心产品销量稳步增长、创新产品陆续上市放量、境内集采中标产品销售量快速增长、销售渠道持续拓展。
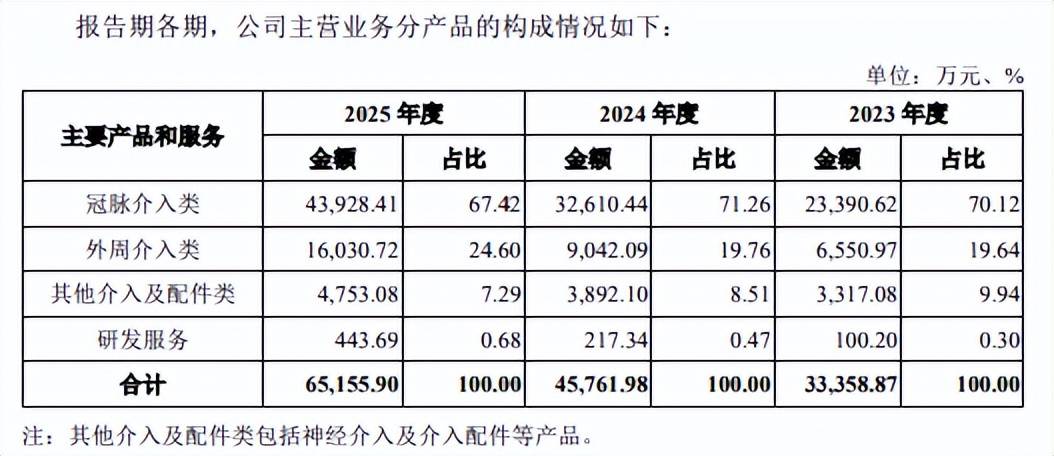
据短平快解读了解,主营业务主要来源于冠脉介入类、外周介入类,期末收入分别为4.39亿元、1.6亿元,占比分别为67.42%、24.6%,其他介入及配件类、研发服务收入分别为4,753.08万元、443.69万元,占比分别为7.29%、0.68%。
集采政策风险。医疗器械行业景气度与政策环境具有较高的关联性,较易受到医疗行业政策的影响,其中集采对企业业绩影响较大,截至招股书签署日,冠脉扩张球囊在境内所有省份均已进行了集采,外周血管球囊扩张导管以及其他血管介入球囊如切割/刻痕球囊等已经在部分省份开始集采,药物涂层球囊已启动全国集采,部分创新型产品尚未纳入集采。
对于博迈医疗而言,若部分产品未能预期中标,则将可能导致相关未中标的产品,在新一轮的集中带量采购周期内失去市场竞争力,并导致公司相关产品的销量下滑;同时,部分集中带量采购在执行期满后会进行续期,若公司已中标产品在集中带量接续采购中未能顺利续期,或虽顺利续期但公司分配到的采购量明显减少、续标价格出现大幅不利变动,亦会对相关产品的销量及收入产生不利影响,以上因素均会影响公司整体业绩。
需要注意的是,集采实施可能导致部分产品价格大幅下滑,公司外周球囊产品开始大规模集采并伴随产品价格下降,该产品市场规模存在一定的下滑风险。
技术专家骆静南是多家供应商股东。报告期,博迈医疗关联采购逐年走高,分别为233.79万元、306.63万元、367.71万元,期末对杰美特涂层科技(厦门)有限公司、杰美德设备技术(厦门)有限公司、厦门杰美嘉成医疗科技有限公司采购额分别为269.93万元、64.24万元、13.86万元。
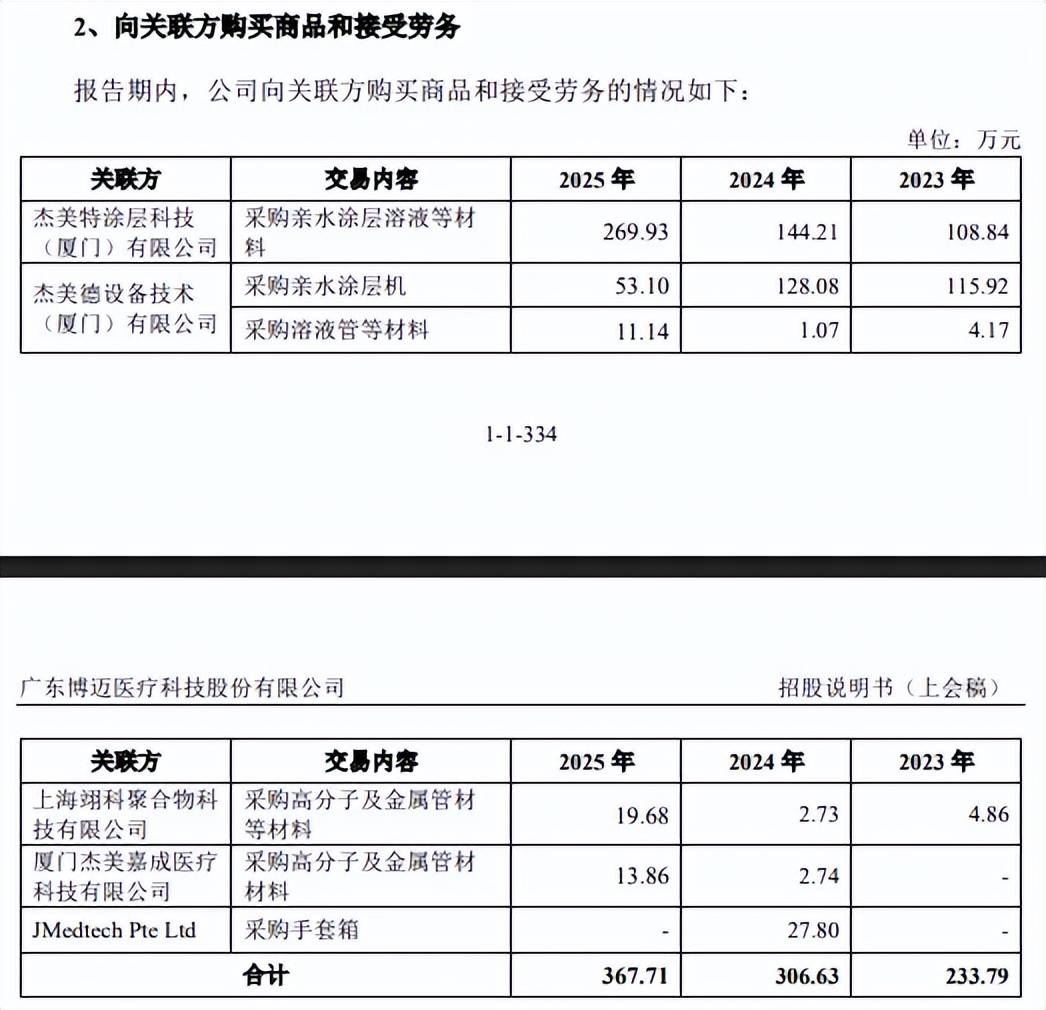
上述关联供应商均与骆静南密切相关,骆静南是公司技术专家,合计持有公司控股子公司上海脉科15.5243%股权,并担任上海脉科董事,其持有杰美德设备技术(厦门)有限公司30%股权并担任其监事,持有供应商杰美特涂层科技(厦门)有限公司39%股权并为其实际控制人,且供应商厦门杰美嘉成医疗科技有限公司为其全资子公司,持有供应商JMedtechPteLtd25.50%股权。
另外,骆静南还是公司员工持股平台东莞新博时代股权投资企业(有限合伙)合伙人,出资额、比例分别为300万元、13.64%。

需要注意的是,骆静南与公司控股子公司上海脉科、上海世隆存在资金拆借,2022年初至2024年初拆出余额分别为401.55万元、381.55万元、81.55万元,相关资金在2024年12月31日前清偿完毕。
上述资金拆出履行了哪些程序,是否留痕处理?骆静南既是公司技术专家,同时是多家供应商股东,相关采购履行了哪些程序,相同产品的采购价格是否存在差异?都是深交所需要着重关注的。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)