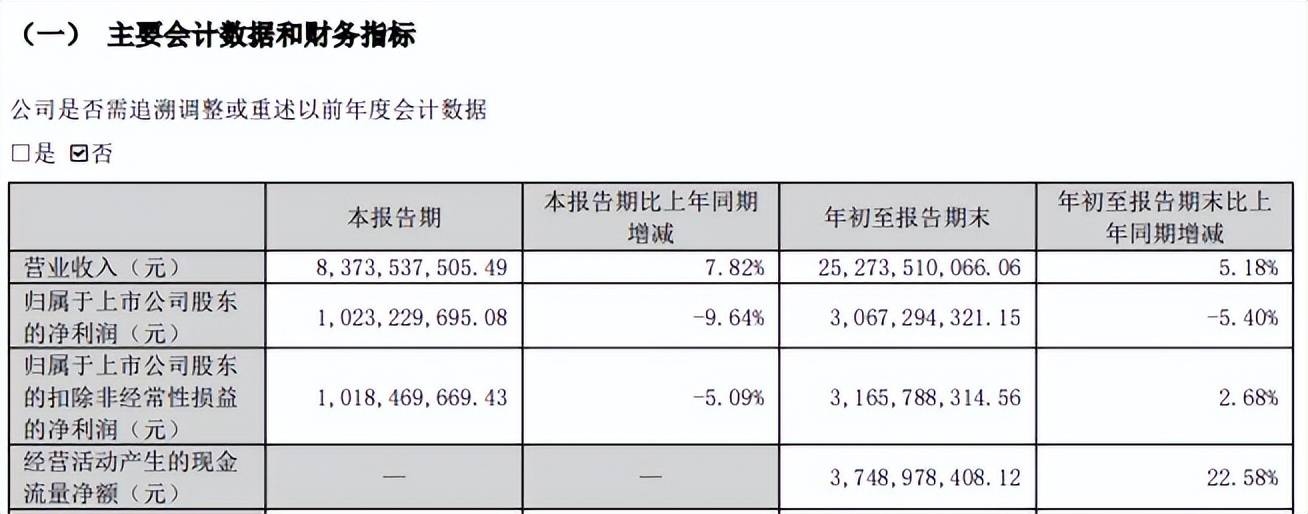
作为全球制冷空调控制元器件龙头,三花智控近年来业绩增长较为明显,2026前三季度实现收入252.74亿元,同比增长5.18%,归母净利润30.67亿元,同比下滑5.4%,主要系汇兑损失大增所致,而主营业务盈利能力仍然保持增长势头,扣非净利润31.66亿元,同比微增2.68%。
业绩增长的同时,三花智控经营质量总体向好,且资产负债率呈现下滑态势,美中不足的是,公司股价在今年1月达到高点后开始转跌,目前跌幅近四成,控股股东三花控股集团有限公司在7月提议回购,以此来维稳股价,截至11月5日累计回购额超2亿元。
全球制冷空调控制元器件龙头,收入连涨
收入连增,净利转降。2021年至2025年,三花智控实现营业收入分别为160.21亿元、213.48亿元、245.58亿元、279.47亿元、310.12亿元,年复合增长率约18%;归母净利润分别为16.84亿元、25.73亿元、29.21亿元、30.99亿元、40.63亿元,年复合增长率约25%。
收入持续增长的同时,增速则有所放缓,近四年分别为33.25%、15.04%、13.8%、10.97%,这种情况延续至2026年,前三季度实现收入252.74亿元,同比增长5.18%;近四年归母净利润增速变动较大,分别为52.81%、13.51%、6.1%、31.01%,2026前三季度为30.67亿元,同比下滑5.4%。
分析来看,导致前三季度增收不增利的根源在于汇兑损失,中报损失额高达2.93亿元,同比猛增2.89亿元,直接导致财务费用暴涨,对利润端产生不利影响,不过主营业务盈利情况仍然保持增长,前三季度扣非净利润31.66亿元,同比微增2.68%,其中Q3为10.18亿元,同比下滑5.09%。
制冷空调控制元器件龙头。三花智控以热泵技术和热管理系统的研发与应用为核心,专注于开发可实现高效换热和温度智能控制的环境热管理解决方案,业务横跨制冷空调电器零部件及汽车零部件两大板块,并凭借着技术积累向仿生机器人机电执行器等新兴领域进行业务拓展。
公司是全球制冷空调控制元器件的关键供应商,提供阀、换热器、泵、控制器及传感器等产品,广泛应用于家用空调、小家电设备、商用空调与制冷、数据中心液冷等领域,客户包括开利、博西家电、大金、格力、海尔、LG、美的、三菱、松下、三星、西门子和特灵等。
三花智控以45.5%的全球市占率稳居全球制冷空调控制元器件市场龙头地位,在全球汽车热管理系统零部件市场市占率达4.1%,同时,公司多项热管理产品市占率全球第一,包括空调电子膨胀阀、四通换向阀、电磁阀、微通道换热器、Omega泵、车用电子膨胀阀、新能源车热管理集成组件产品等等。
制冷空调电器零部件业务一直公司是核心,收入占比约六成,2023年至2025年,制冷空调电器零部件业务实现营业收入分别为146.44亿元、165.61亿元、185.85亿元,同比分别增长5.86%、13.09%、12.22%,毛利率有所波动,分别为28.2%、27.35%、28.77%。
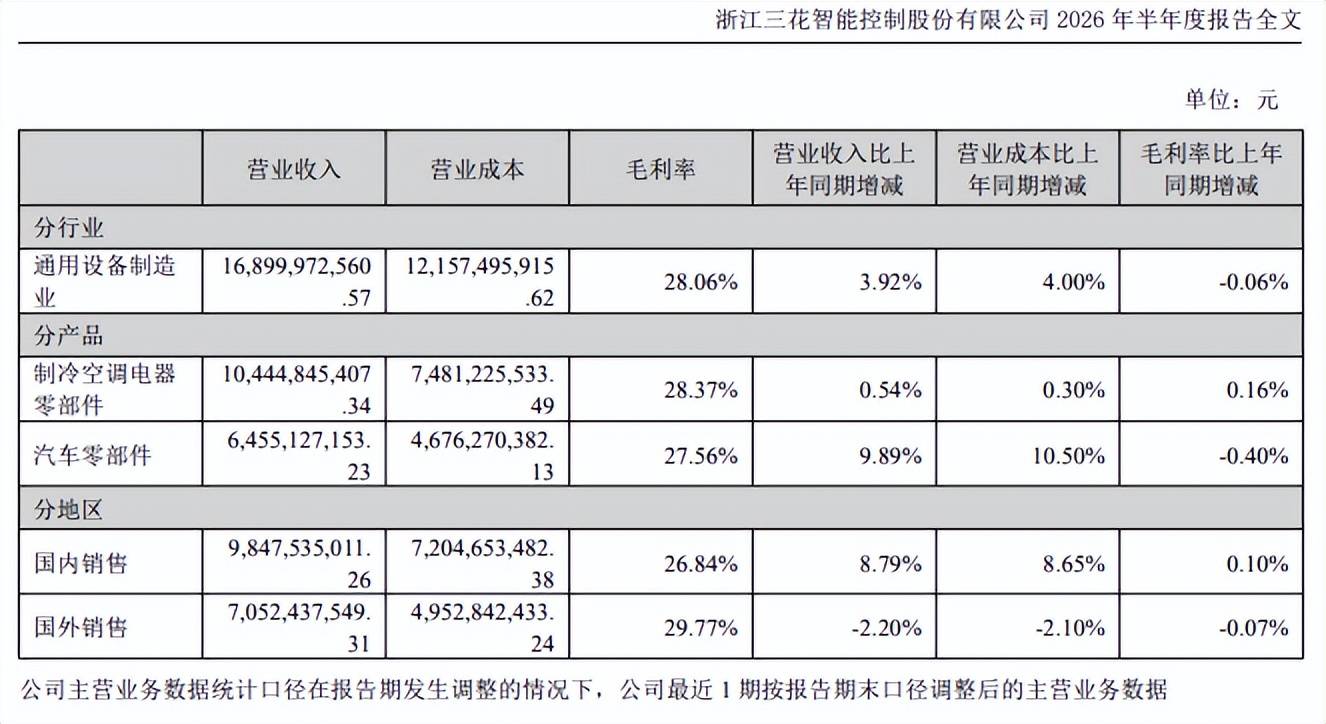
2026年上半年,制冷空调电器零部件业务实现收入104.48亿元,同比微增0.54%,毛利率28.37%,同比上升0.16个百分点,该业务总体较为稳定,上半年增速有所放缓。
2026年上半年,外部经营环境持续变化,家用空调行业进入调整周期,国内市场受家电以旧换新政策效应减弱、房地产市场调整及行业库存消化等因素影响,需求增长有所放缓,市场竞争进一步加剧,家用空调总产销产销11,552.5万台,同比下降6.2%;海外市场受部分成熟市场需求波动及贸易环境变化影响,整体需求承压,不过欧洲、东南亚等地区空调渗透率提升及阶段性高温天气仍带来结构性增量机会。
汽车零部件业务稳定增长。作为新能源汽车热管理领域的早期参与者,三花智控长期深耕新能源汽车热管理领域,已成为全球市场领先的热管理系统零部件供应商,为新能源汽车提供全面、可靠的热管理控制解决方案,并持续为传统燃油车提供节能高效的高性能产品。
公司汽车零部件涵盖集成组件、电子膨胀阀、电子水泵、电子水阀及板式换热器等战略产品,全面覆盖座舱热管理、电池热管理及电机/电控系统热管理等多种应用场景的需求,实现对整车热管理的精准控制和高效协同,目前多款产品已经进入大部分头部新能源汽车企业的供应链进行批量供应,客户包括奔驰、宝马、比亚迪、福特、吉利、通用汽车、广汽、本田、现代、零跑、理想、蔚来、Stellantis、上汽、丰田、大众、沃尔沃、小鹏等知名车企,以及电装、翰昂、马勒、法雷奥等汽车热管理集成商。
2023年至2025年,汽车零部件业务实现收入分别为99.14亿元、113.87亿元、124.27亿元,同比分别增长31.94%、14.86%、9.14%,毛利率分别为27.43%、27.64%、28.79%。
2026上半年,汽车零部件业务继续保持增长态势,实现收入64.55亿元,同比增长9.89%,毛利率27.56%,同比下滑0.4个百分点。
2026上半年,汽车市场竞争持续加剧,行业发展由规模增长转向结构优化与能力竞争,MarkLines和中汽协数据显示,全球新能源汽车销量达到1,119万辆,同比增长14%,其中中国新能源乘用车销量仅增长6%,出口大幅增长130%,同时新能源商用车销量增长36%,增速显著高于行业平均水平,新能源汽车销量增长持续带动热管理核心零部件需求增长。
三花智控已将仿生机器人零部件作为重要的第三增长曲线进行布局,公司在电话会议称仿生机器人机电执行器业务稳步推进,核心产品获得客户认可,批量交付与产线爬坡有序开展,新品研发与市场推广同步进行,不过公司并没有单独披露该业务业绩情况,外界尚不能知晓具体的经营成果。
强研发,杠杆率连降
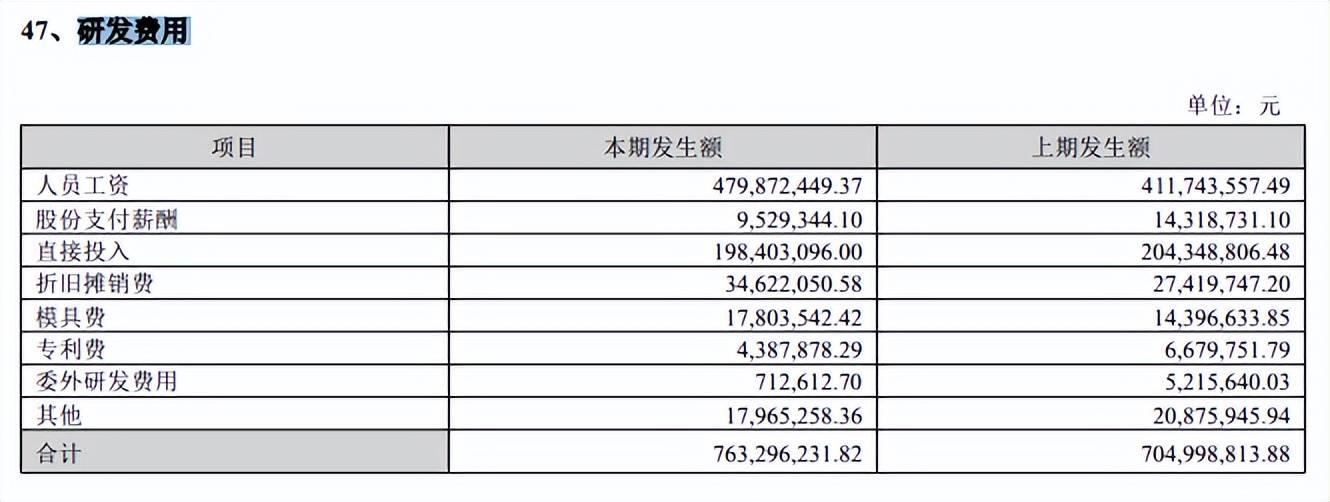
五年投入近56亿元,斩获专利近5000项。三花智控高度注重技术投入,这是公司能够在行业内趋势方面保持领先,保持业绩增长的重要基础,这与持续性、高强度的研发投入是分不开的,2021年至2025年的研发费用分别为7.551亿元、9.89亿元、10.97亿元、13.52亿元、13.74亿元,五年投入近56亿元,研发费用率分别为4.69%、4.63%、4.47%、4.84%、4.43%。
进入2026年,公司继续加强研发投入,前三季度研发费用12.06亿元,同比增长9.3%,研发费用率上升至4.77%,职工薪酬是重头支出,中报金额、占比分别为4.8亿元、62.87%,去年末研发人员3,671人,占比19.23%。
创始人张道才和董事长张亚波深耕先进制造和热管理行业,管理团队的绝大多数核心成员均为技术出身且经验丰富,对技术和产品迭代具有敏锐的感知度,相关人员除了管理职责之外,还深入一线亲自牵头不同的业务板块,优化执行效率。
截至2026年6月末,公司拥有六大研发中心,国内外专利授权4,877项,其中发明专利授权2,664项,发明专利占比54.62%,依托成熟的研发体系和持续的技术积累,公司能够快速响应行业技术变革和客户需求变化,不断推出具有市场竞争力的新产品和解决方案。
据披露,三花智控在阀、泵等热管理核心零部件领域积累了深厚的技术基础,相关技术平台具备较强的跨场景应用能力,可实现不同终端市场间的技术复用与产品延伸。此外,公司依托在热管理、机电执行与系统集成等领域的技术积累和精密制造、规模化制造能力,积极布局仿生机器人机电执行器等战略新兴领域。
经营质量良好,杠杆连降。业绩增长的同时,三花智控的经营质量也有所提升,2021年至2025年经营现金流分别为15.56亿元、25.1亿元、37.24亿元、43.67亿元、50.91亿元,净利润现金含量分别为92.39%、97.53%、127.49%、140.9%、125.3%。
2026前三季度,公司经营现金流为37.49亿元,同比增长22.58%,净利润现金含量122.22%,仍然保持着良好的经营质量。
与此同时,公司近年来持续降低杠杆,优化资产结构,资产负债率从2021年末的52.36%一路下滑至2025年末的35.15%,2026三季度为35.29%,总体保持在较低水平。
进一步来看,截至三季报的货币资金、交易性金融资产分别为136.27亿元、9.5亿元,而短期借款、长期借款分别为15.47亿元、12.35亿元,另外一年内到期的非流动负债(主要是信用借款为主)为9.99亿元,现金流能够很好的覆盖有息债务。另外,流动资产中应收账款、应付票据占据主要地位,分别为80.44亿元、42.9亿元,流动负债中应付账款、应付票据占据主要地位,分别为66.89亿元、47.68亿元,总体来看公司在面对上游供应商时处于强势地位,不过面对下游客户时的话语权并不算太突出,没能打破汽车零部件行业“先交货后付款”的惯例。
股价波动,回购进行中。二级市场上,三花智控股价波动较大,自2024年8月14.79元/股(前复权,下同)的低点曲折上升至2026年1月60.37元/股的高点,此后股价转跌,反弹后继续下跌,11月11日收盘价为36.35元/股,较高点跌幅约四成,总市值1530亿元,TTM市盈率39.34倍,显然市场给出了较高估值。
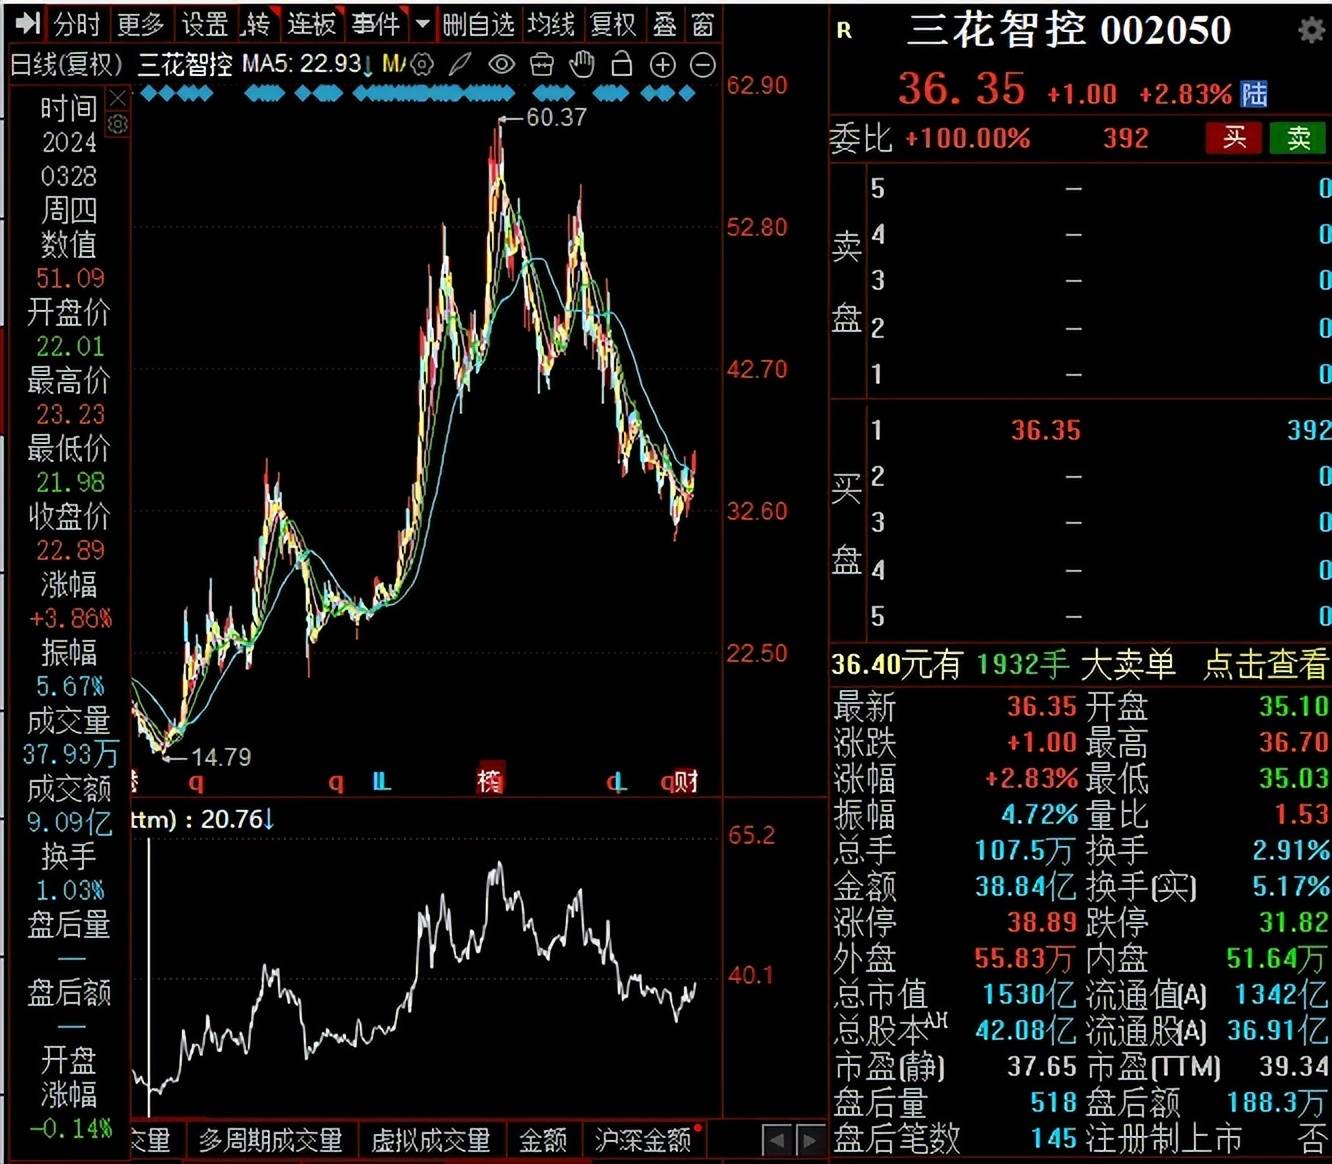
今年7月,控股股东三花控股集团有限公司提议回购股份,回购总金额2亿元至4亿元,回购股份用于股权激励计划或员工持股计划,截至11月5日,公司累计回购2.23亿元(不含交易费用),最高、最低成交价分别为37元/股、31.98元/股。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)