浙商银行上半年营收、净利小幅增长,改变了2025年业绩双降的局面,分业务来看,资金业务爆发是业绩重要增长极,不过公司银行业务双降,零售银行业务收入有所下滑,亏损收窄。分地区来看,长三角地区业绩双增,环渤海地区、珠三角及海西地区、中西部地区业绩均双降。
浙商银行不良贷款较上年末有所增加,不良贷款率持平,其中公司贷款不良双降,个人贷款不良双增,需要引起重视。报告期减值损失有所减少,不过贷款损失有所扩大,其中公司银行业务损失增长明显,零售银行业务损失有所减少。
公司银行业务业绩双降,零售业务亏损收窄
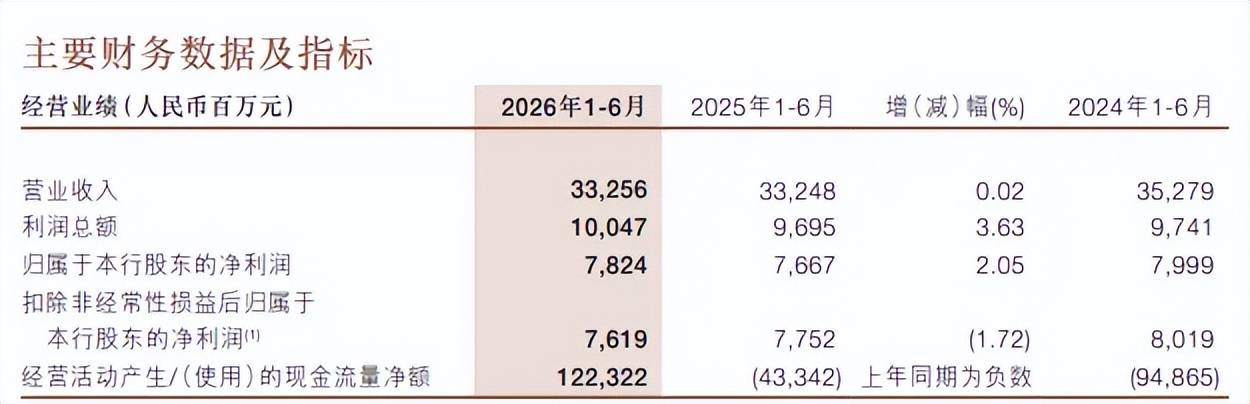
业绩转增。2026上半年,浙商银行实现营业收入、归母净利润分别为332.56亿元、78.24亿元,同比分别微增0.02%、2.05%,改变了2025年营收、净利双降的局面,不过仍然面临着增长瓶颈。
据短平快解读了解,公司上半年各季度收入分别为171.9亿元、160.66亿元,同比分别变动0.5%、-0.48%,归母净利润分别为59.92亿元、18.32亿元,同比分别增长0.72%、6.64%,另外扣非净利润分别为59.68亿元、16.51亿元,同比分别下滑0.72%、5.17%。
公司银行业务业绩双降。上半年,浙商银行公司银行业务业绩双降,实现营业收入、营业利润分别为179.92亿元、19.83亿元,同比分别减少9.22亿元、65.71亿元;零售银行业务实现收入48.67亿元,同比减少2.74亿元,营业利润亏损14.16亿元,较上年同期亏损29.01亿元大幅收窄。
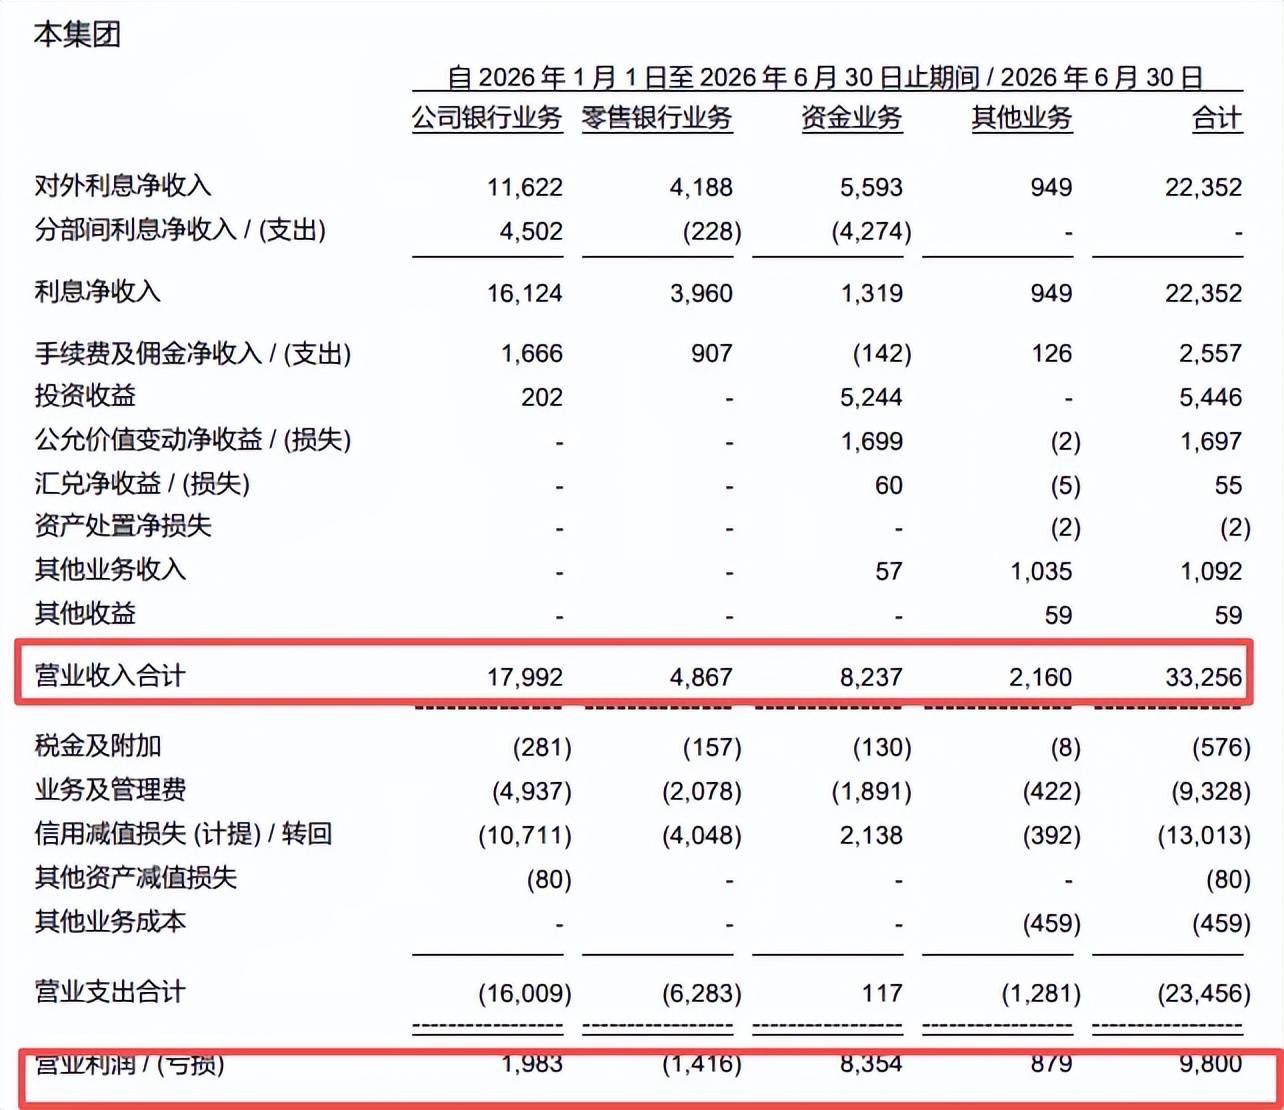
事实上,上半年业绩双增主要依赖于资金业务爆发,实现营业收入、营业利润分别为82.37亿元、83.54亿元,同比分别增加9.4亿元、48.17亿元。另外其他业务也是推动业绩增长的因素,实现收入、营业利润分别为21.6亿元、8.79亿元,同比分别增加2.64亿元、2.28亿元。
地区业绩两极分化。上半年,浙商银行长三角地区业绩双增,实现营业收入、营业利润分别为222.69亿元、83.52亿元,同比分别增加23.29亿元、33.19亿元。
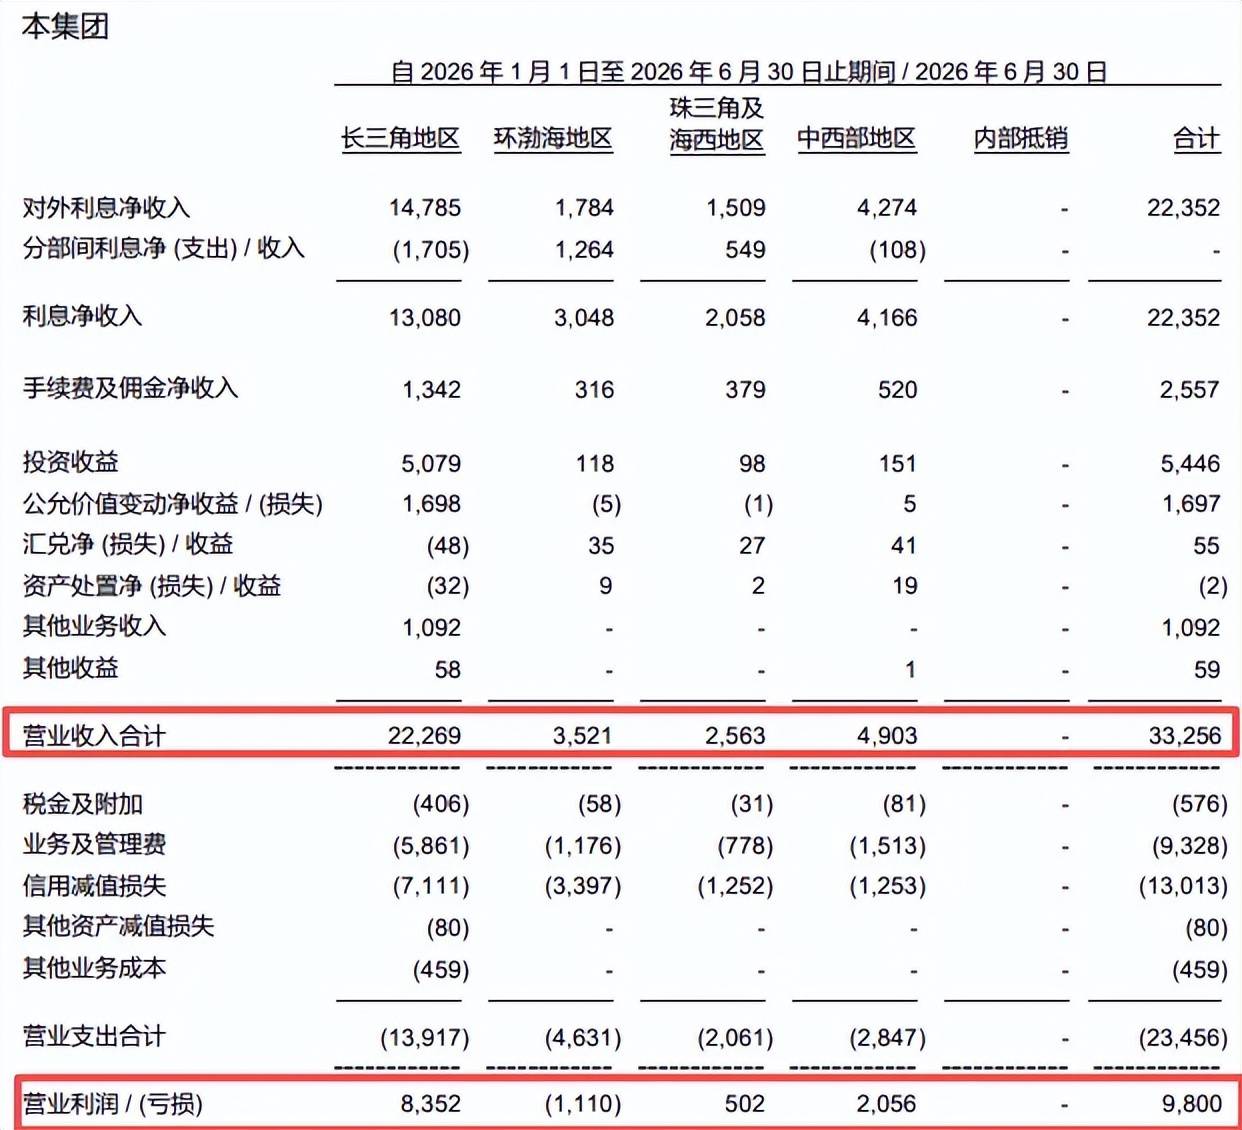
不过,环渤海地区、珠三角及海西地区、中西部地区业绩均双降,实现营业收入分别为35.21亿元、25.63亿元、49.03亿元,同比分别减少9.15亿元、6.62亿元、7.44亿元,营业利润分别为-11.1亿元、5.02亿元、20.56亿元,其中环渤海地区利润转亏,其余两大地区同比分别减少1.75亿元、11.73亿元。
净息差下探,利息净收入下滑。浙商银行近年来净息差持续下探,上半年末为1.56%,较年初下滑0.04个百分点,利息净收入为223.52亿元,同比减少6.94亿元,降幅3.01%,生息资产利息收入为484.13亿元,同比减少42.39亿元。
其中贷款、投资利息收入分别为341.27亿元、119.66亿元,同比分别减少34.84亿元、6.31亿元,平均收益率分别为3.45%、2.76%,同比分别下滑0.57个百分点、0.11个百分点。
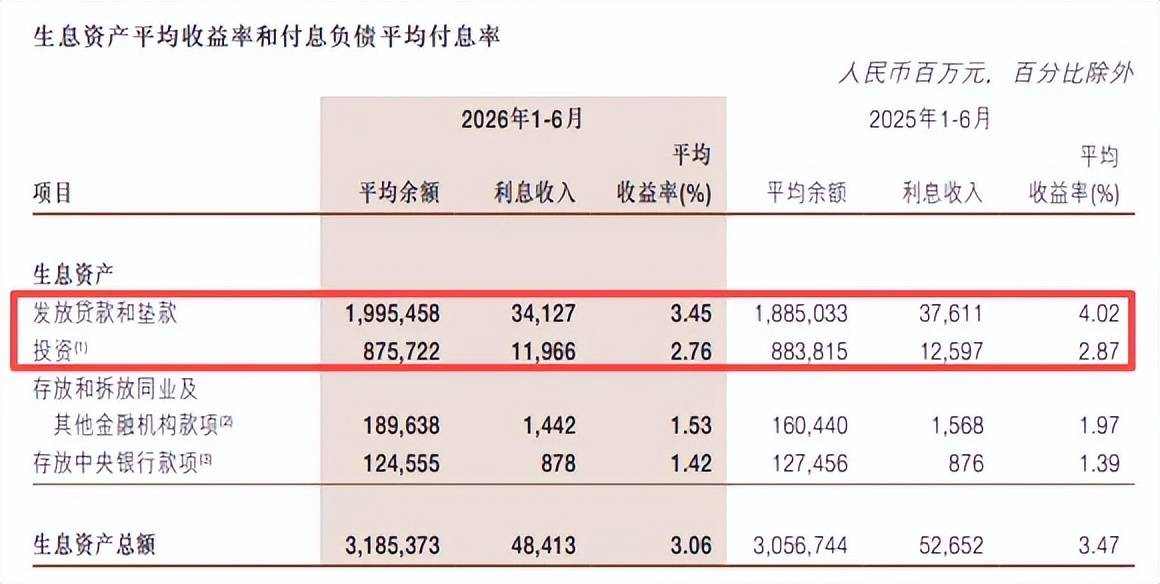
进一步来看,公司贷款、个人贷款利息收入均出现下滑,分别为245.4亿元、84.93亿元,同比分别减少12.85亿元、20.3亿元,平均收益率分别为3.48%、3.85%,同比分别减少0.55个百分点、1.02个百分点。
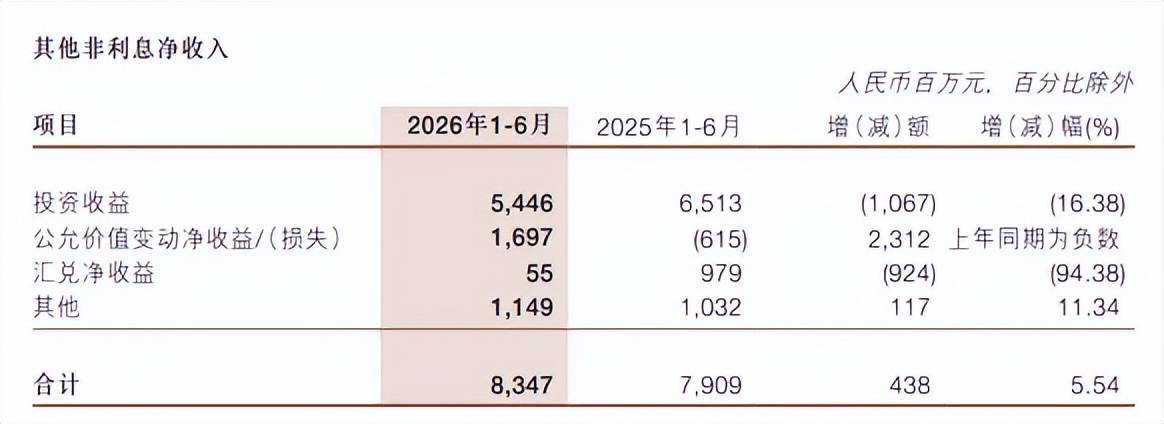
非利息收入增长。不同于利息净收入下滑,浙商银行上半年非利息收入有所增长,金额109.04亿元,同比增加7.02亿元,增长6.88%,其中手续费及佣金净收入25.57亿元,同比增加2.64亿元,其他非利息净收入83.47亿元,同比增加4.38亿元。
其他非利息净收入中投资收益为54.46亿元,同比大幅减少10.67亿元,降幅16.38%,汇兑净收益仅0.55亿元,同比大幅减少9.24亿元,降幅94.38%,不过公允价值变动净收益16.97亿元,上年同期为损失6.15亿元。
减值损失微降,贷款损失扩大
据短平快解读了解,截至2026上半年末,浙商银行资产总额36,958.00亿元,在全国22个省(自治区、直辖市)和香港特别行政区设立了377家营业分支机构,包括72家分行(其中一级分行30家),2家分行级专营机构及303家支行。
不良率排第四,关注类贷款增长明显。上半年末,浙商银行不良贷款272.10亿元,比上年末增加11.73亿元,不良贷款率1.36%,较上年末持平。对比来看,公司不良贷款率在A股9家股份制银行中排在第四,仅次于华夏银行、民生银行、光大银行的1.5%、1.47%、1.44%,贷款质量仍有待加强。
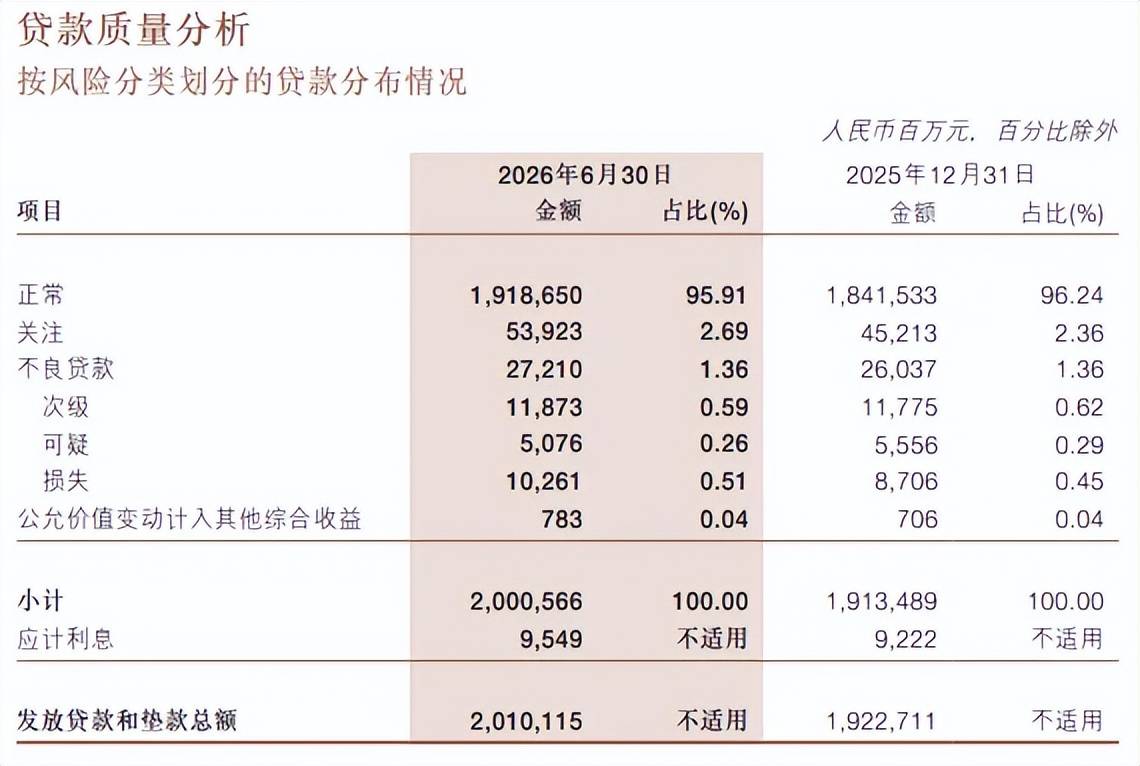
需要注意的是,关注类贷款增加明显,期末为539.23亿元,较上年末增加87.1亿元,占比2.69%,较上年末上升0.33个百分点,另外,不良贷款中损失类增长较大,金额为102.61亿元,较上年末增加15.55亿元,占比0.51%,较上年末上升0.06个百分点。
个人贷款不良双增。上半年末,浙商银行公司不良贷款144.96亿元,比上年末减少1.50亿元;不良贷款率1.01%,比上年末下降0.09个百分点,其中租赁和商务服务业、制造业不良贷款分别为23.46亿元、41.1亿元,较上年末分别为增加10亿元、3.13亿元,不良贷款率分别为0.56%、1.48%,较上年末分别上升0.16个百分点、0.16个百分点。
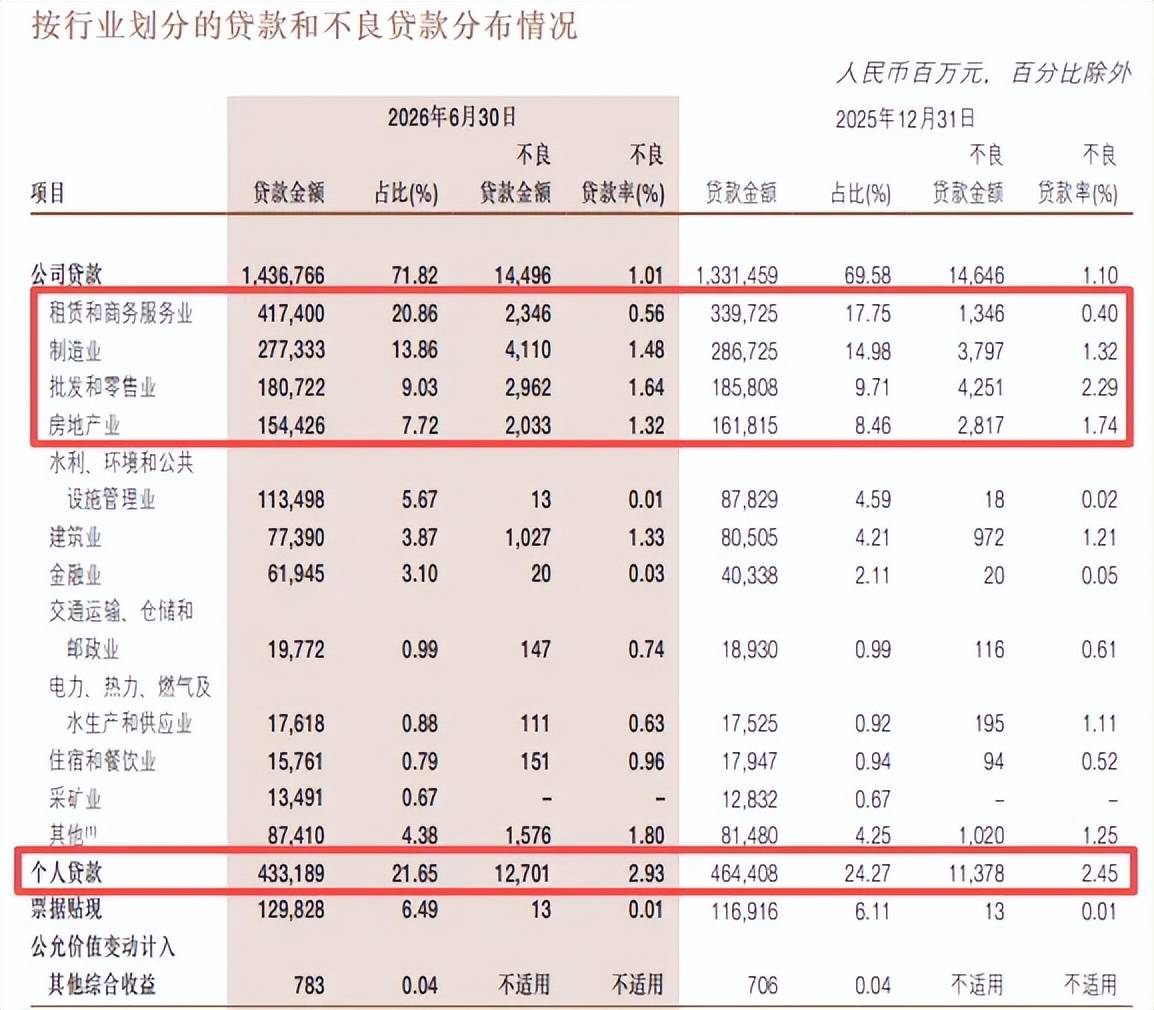
批发和零售业、房地产业不良贷款分别为29.62亿元、20.33亿元,较上年末分别减少12.89亿元、7.84亿元,不良贷款率分别为1.64%、1.32%,较上年末分别下滑0.65个百分点、0.42个百分点。
不同于对公贷款质量改善,个人贷款不良双增,不良贷款、不良贷款率分别为127.01亿元、2.93%,较上年末分别增加13.23亿元、上升0.48个百分点,该类业务贷款质量需要引起重视。
减值损失微降,贷款损失扩大。上半年,浙商银行减值损失130.93亿元,同比减少2.07亿元,下降1.56%,其中发放贷款和垫款损失144.57亿元,同比增加36.78亿元,不过金融投资损失转回21.25亿元,上年同期为损失18.03亿元,是减值损失减少的关键。
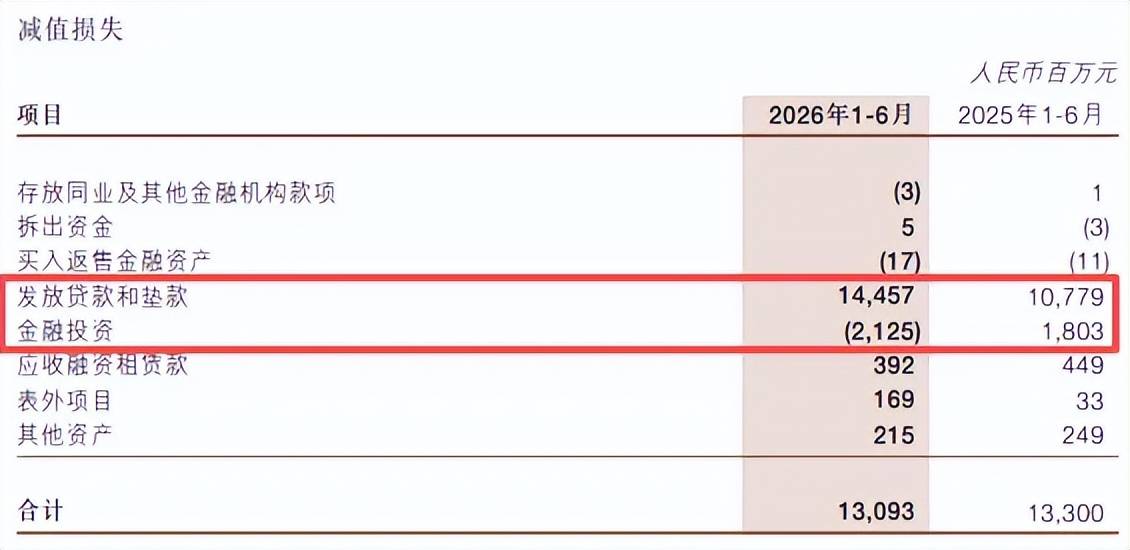
分业务来看,公司银行业务信用减值损失有所扩大,损失额为107.11亿元,上年同期为损失53.55亿元;零售银行业务损失有所收窄,损失额为40.48亿元,上年同期为损失56.9亿元;资金业务转回21.38亿元,上年同期为损失18.06亿元。
合规有待增强。2026年以来,浙商银行多家分行收到行政处罚,其中不乏百万元级别罚单,4月,青岛分行因违规开展总行禁止办理的业务,贸易背景审查不严,房地产贷款管控严重不审慎,融资担保中心合作业务开展不审慎被罚款195万元,多位负责人被警告、罚款。
7月,上海分行因保理融资业务授信管理严重违反审慎经营规则、员工行为管理严重违反审慎经营规则被罚款100万元。
8月,武汉分行因经营性物业贷款贷前调查贷后管理不尽职;项目贷款管理不审慎,贷款资金被挪用等被罚款155万元。
浙商银行按照“分级管理、逐级负责”的要求,明确合规管理责任,建立健全合规管理体系,合规管理的目标是确保遵循合规规范、有效防控合规风险,提升依法合规经营管理水平,从上述大额罚单来看,合规仍然是重中之重。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)