2026上半年,美年健康收入小幅下滑,归母净利润、扣非净利润均处于亏损中,亏损额同比有所收窄,公司称主要受到体检淡季影响,整体订单相对稳定,受到体检节奏影响的业务将在下半年逐步释放。
中报披露后半个月,美年健康披露股东减持、股东权益变动公告,董事长俞熔一致行动人郭美玲持有的基金产品通怡3号、通怡12号拟清仓减持,此外,公司还披露阿里系股东杭州灏月减持进展,累计减持比例2.5%,已经较为接近不超过3%的减持计划。
两家基金股东拟清仓,杭州灏月累计减持2.5%
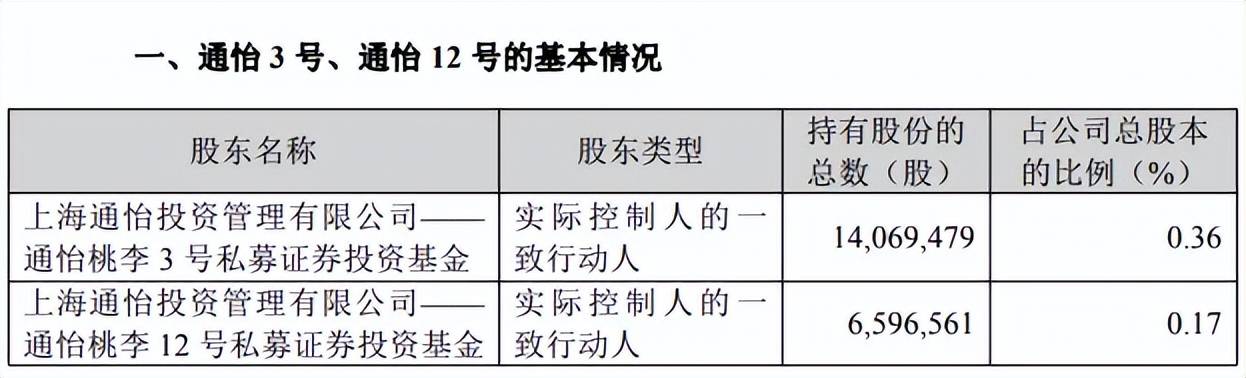
副董事长持有的基金产品拟减持。9月15日,美年健康披露减持公告,实际控制人俞熔的一致行动人上海通怡投资管理有限公司——通怡桃李3号私募证券投资基金(通怡3号)、上海通怡投资管理有限公司——通怡桃李12号私募证券投资基金(通怡12号)因自身资金需求,拟通过集中竞价交易方式分别减持公司股份14,069,479股、6,596,561股,占公司总股本比例分别为0.36%、0.17%。
据短平快解读了解,通怡3号、通怡12号是俞熔一致行动人郭美玲持有的基金产品,两大股东减持股份数量与目前持股数量一致,若完成减持,将退出公司股东行列。
郭美玲出生于1968年,硕士学历,自2015年10月至今均担任公司副董事长职务,其还是世纪长河科技集团有限公司董事、中国社会福利基金会理事、中国初级卫生保健基金会理事、北京美年健康公益基金会理事。
按14日收盘价4.57元计算,通怡3号、通怡12号顶格减持套现金额约为9444.38万元,具体减持情况及套现金额,尚有待时间验证。
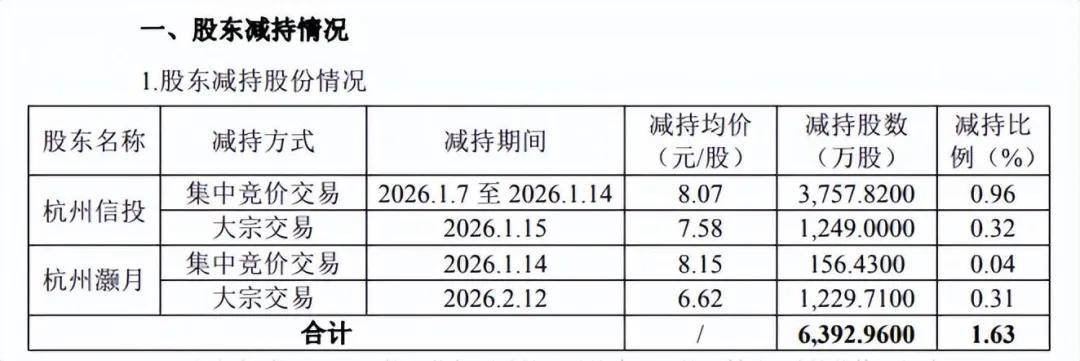
阿里系股东减持新进展。9月16日,美年健康披露另一股东杭州灏月企业管理有限公司(杭州灏月)减持进展,在9月1日至8日通过大宗交易方式减持27,410,078股,于11日至15日通过集中竞价方式减持15,491,200股,合计减持42,901,278股,减持比例1.1%。

今年5月29日,因自身资金需求,杭州灏月拟以集中竞价及/或大宗交易方式合计减持公司股份不超过117,427,617股,即不超过公司总股本的3%,彼时其持股比例为7.67%,最新公告显示持股比例降低至5.17%,即合计减持比例2.5%,减持尚未结束。
杭州灏月与杭州信投信息技术有限公司(杭州信投)是一致行动人关系,属于阿里系企业,两家企业自2025年以来持续减持美年健康股份,2025年5月,彼时持股5.01%的杭州信投因自身资金需求,公告将减持公司股份不超过3%,到了8月完成减持,累计减持11,742.7578万股,减持套现金额5.73亿元。
2025年12月11日,杭州灏月因自身资金需求,拟减持公司股份不超过3%,今年4月完成减持,减持套现金额为4.92亿元。
事实上,阿里巴巴曾通过定增成为美年健康单一最大股东,不过伴随着其2024年迎来重大调整,即聚焦主业,收缩其他业务线,阿里巴巴持有的美年健康股份全部由分立后新设公司杭州灏月承继,此后就是2025年以来数次减持公司股份。
体检中心持续减少,客单价转降
据短平快解读了解,美年健康主要从事健康体检业务,2015年8月成功借壳上市,目前拥有“美年大健康”“慈铭体检”“慈铭奥亚”“美兆健康”四大健康体检品牌,是全国最大的健康体检连锁企业。
上半年收入下滑,亏损同比收窄。2023年,美年健康营业收入首次进入百亿元俱乐部,达到108.94亿元,不过此后两年收入连降,分别为107.02亿元、103.6亿元,同比分别下滑1.76%、3.2%;同时期归母净利润波动较大,分别为5.06亿元、2.82亿元、2.85亿元,同比分别变动190.45%、-44.18%、1.09%。
今年上半年,公司实现营业收入38.44亿元,同比下滑6.45%,归母净利润、扣非净利润均处于亏损中,分别亏损1.82亿元、2.07亿元,同比有所收窄。
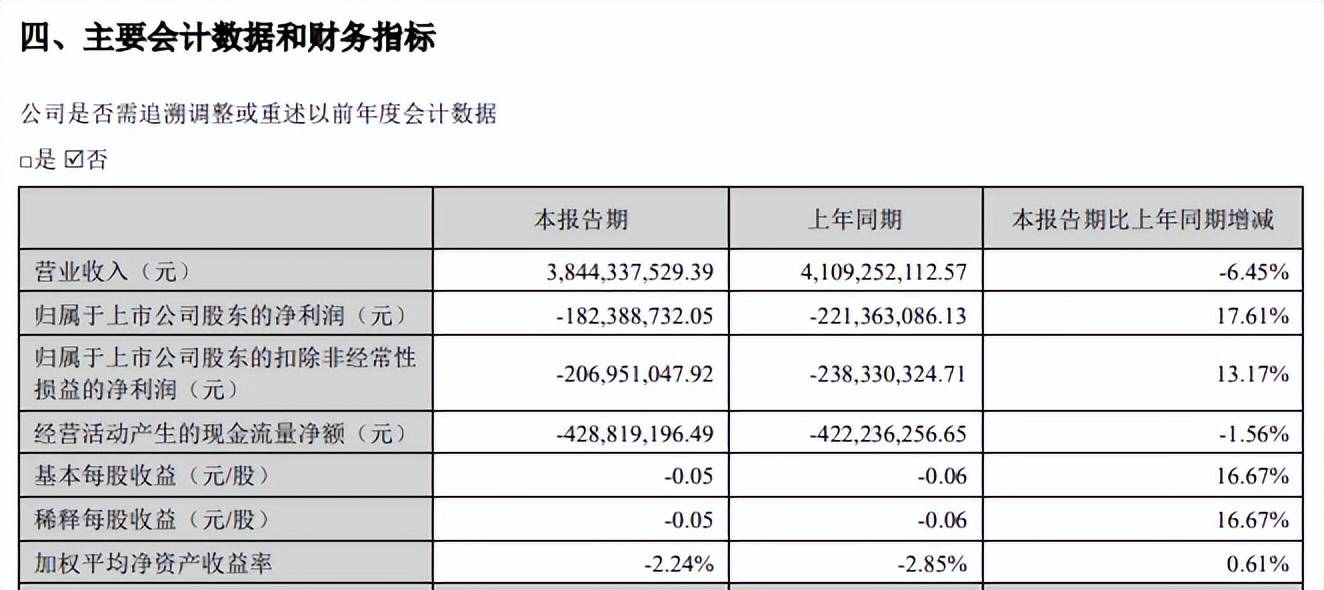
美年健康表示,上半年是传统淡季,受节假日分布、企事业单位的财务核算周期影响,部分企业预算后置、到检后置;受到体检节奏影响的业务将在下半年逐步释放;提效降本稳步推进中,继续基于AI与数字化积极推动提效降本及创新创收工作。
体检中心持续减少。近年来,美年健康那个分院总数(体检中心)持续减少,2022年末至2025年末分别为611家、596家、576家、561家,2026上半年末进一步降低至546家,累计减少65家。
不过公司体检客单价则呈现先升后降态势,分别为583元、620.8元、672元、647元,2026上半年为628元,总接待人次为925万,其中控股分院接待人次为575万。
虽然2025年、2026上半年体检客单价均有所下滑,但单价下滑并没能改变收入下滑的局面,且2025年体检服务毛利率下滑至40%,同比下滑2.39个百分点,2026上半年为31.42%,同比上升0.2个百分点。
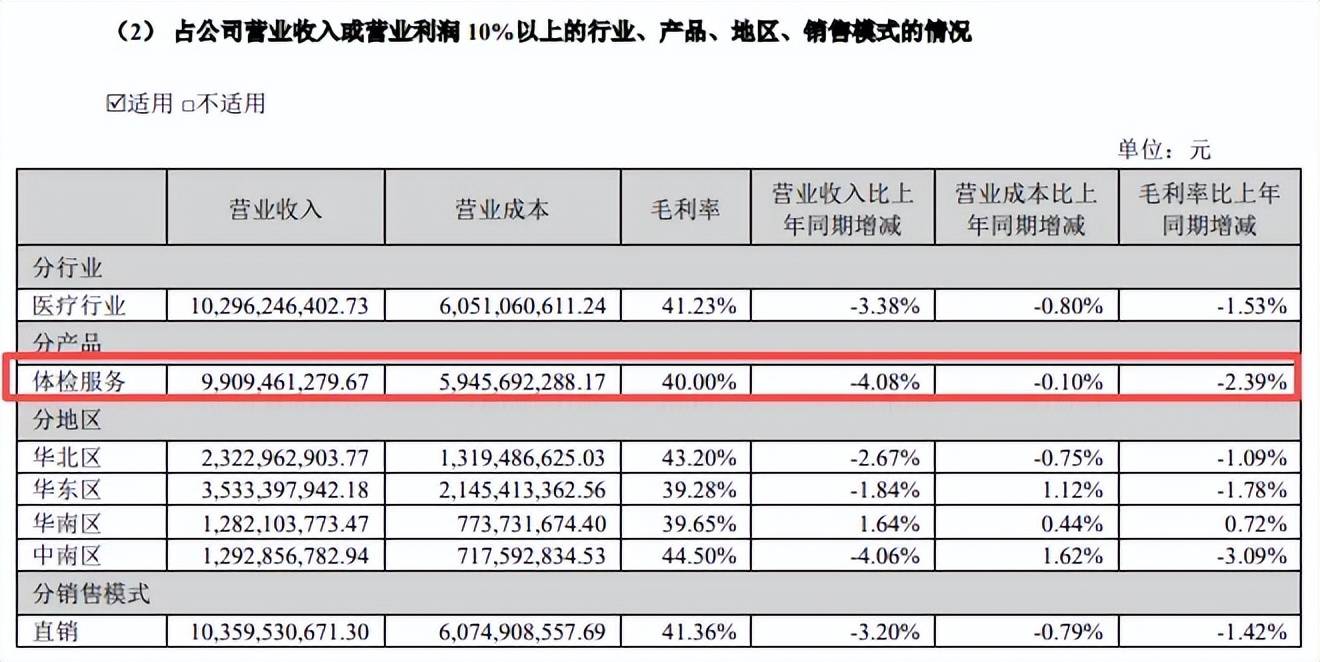
上半年七大地区收入均出现下滑。美年健康收入来源于东北区、华北区、华东区、华南区、西北区、西南区、中南区,2025年华南区同比小幅增长1.64%,其余地区收入均出现下滑。
2026上半年,东北区、华北区、华东区、华南区、西北区、西南区、中南区收入均出现下滑,分别为2.29亿元、8.01亿元、13.45亿元、4.78亿元、1.84亿元、2.75亿元、5.32亿元,同比降幅分别为11.39%、4.75%、6.09%、1.45%、7.89%、18.96%、3.85%,其中东北区、西南区收入降幅较大,需要引起重视。

利息费用较高,股价较高点腰斩
有息负债高,利息费用侵蚀利润。美年健康资产负债率较高,2023年末至2025年末分别为56.78%、56.76%、55.61%,2026上半年末为53.35%,期末流动比率、速动比率分别为0.79、0.73,偿债能力需要引起注意。
同时期总现金流(货币资金+交易性金融资产)呈现增长态势,分别为27.76亿元、30.8亿元、36.32亿元,上半年末则下滑至20.87亿元,有息负债规模增长同样明显,短期借款分别为21亿元、25.62亿元、30.06亿元,上半年末30.44亿元,期末现金流未能覆盖短期借款,且期末一年内到期的非流动负债高达9.68亿元,短期债务压力较大,另外期末还有1.05亿元的长期借款。
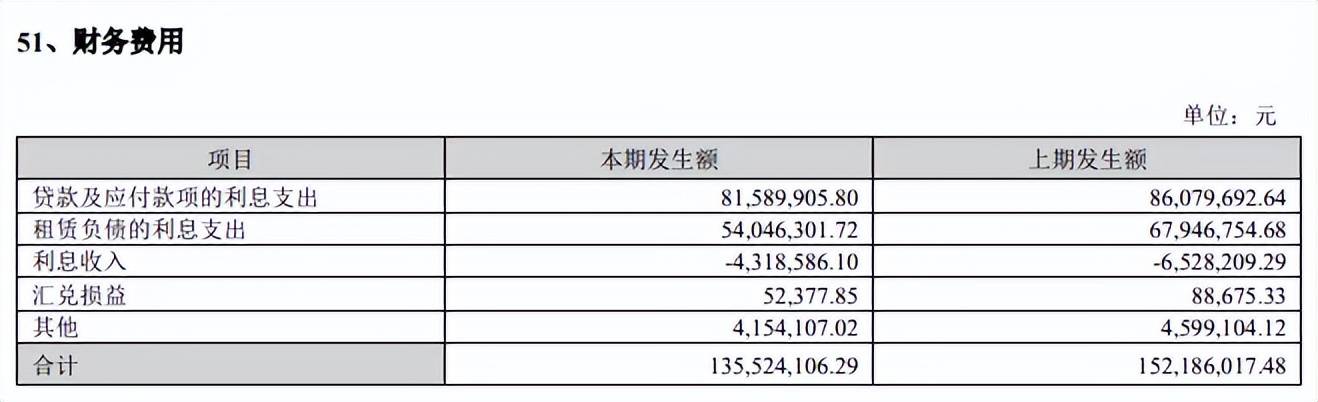
据短平快解读了解,有息负债规模高企的另一面,利息费用支出保持在高位,分别为3.04亿元、3.15亿元、3.02亿元,上半年为1.36亿元,其中贷款及应付款项、租赁负债的利息支出分别为8158.99万元、5404.63万元,显而易见,利息费用已经对利润产生不利影响,公司需要将降低杠杆提升日程。
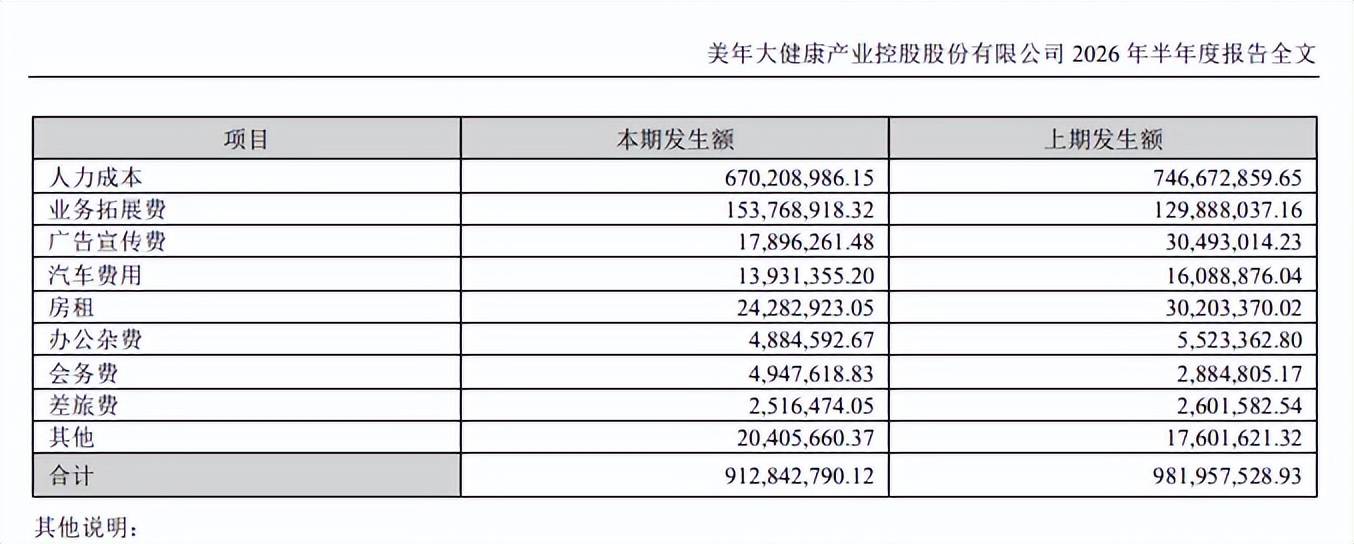
销售费用人力成本下降。美年健康销售费用较高,远超管理费用、研发费用,上半年三大费用分别为9.13亿元、3.98亿元、2737.7万元,费用率分别为23.75%、10.35%、0.71%。
人力成本是销售费用重头,中报为6.7亿元,同比减少7646.39万元,不过业务拓展费不降反增,金额1.54亿元,同比增加2388.09万元,由于公司没有披露销售人员情况,投资者无法知悉销售人员变动情况。
需要指出的是,公司销售人员在去年迎来重大变动,2025年报显示销售人员为7814人,同比减少1136人,2026年员工变动唯有等待年报披露才能知晓。
二级市场上,美年健康股价在今年1月达到8.87元/股(前复权,下同)的高点后,开始了较长时间的下跌,低点至4.25元/股,截至9月16日收盘,公司股价为4.35元/股,较高点已经腰斩,总市值170.3亿元,TTM市盈率52.5倍,考虑到中报业绩表现,相关估值处于较高水平。

另外,股东总人数、主力机构均有所减少,2025年末股东总人数为19.95万户,2026上半年末为19.63万户,同时期主力机构从253家降低至237家,累计持股数量从16.26亿股降低至15.14亿股。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)